Datos
Acciones, bonos y liquidez desde 1928: qué rindió más
Qué habría pasado con 100 dólares en acciones, bonos y liquidez desde 1928, cuánto quedó tras la inflación, cuánto duraron las pérdidas y qué se deduce.
Publicado el 15 de octubre de 2026
La serie más larga de libre acceso con las rentabilidades anuales de acciones, bonos del Estado y letras del Tesoro a corto plazo es estadounidense. La elabora el profesor Aswath Damodaran, de NYU Stern, y empieza en 1928. Sus 98 años incluyen la Gran Depresión, una guerra mundial, la inflación de los setenta y la crisis financiera de 2008. Hemos calculado qué habría pasado en ese tiempo con 100 $ en cada uno de ellos, antes y después de la inflación.
Qué habría pasado con 100 $
Quien hubiera invertido 100 $ en las acciones del S&P 500 en 1928 y hubiera reinvertido todos los dividendos, habría tenido a finales de 2025 1.157.591 $. En bonos del Tesoro habrían sido 7714 $ y en letras del Tesoro a tres meses, lo más parecido a la liquidez de una cuenta de ahorro, 2579 $.
Pero los precios se multiplicaron por 19 en esos años: 100 $ de 1928 equivalen hoy a 1873 $. Después de la inflación, las acciones multiplicaron su poder adquisitivo por 618, los bonos por 4,1 y la liquidez solo por 1,4.
| Activo | Al año | Al año tras la inflación | Años por debajo de la inflación | Peor año |
|---|---|---|---|---|
| Acciones (S&P 500) | 10,0 % | 6,8 % | 31 / 98 | -43,8 % (1931) |
| Bonos del Tesoro (10 años) | 4,5 % | 1,5 % | 42 / 98 | -17,8 % (2022) |
| Liquidez (letras del Tesoro a 3 meses) | 3,4 % | 0,3 % | 40 / 98 | 0,0 % (2014) |
Las acciones ganaron, pero no todos los años
Las acciones rindieron de media un 10,0 % al año, un 6,8 % tras la inflación. El camino no fue recto. El peor año fue 1931, con un -43,8 %, y el mejor 1954, con un +52,6 %. Las acciones no superaron la inflación en 31 de los 98 años.
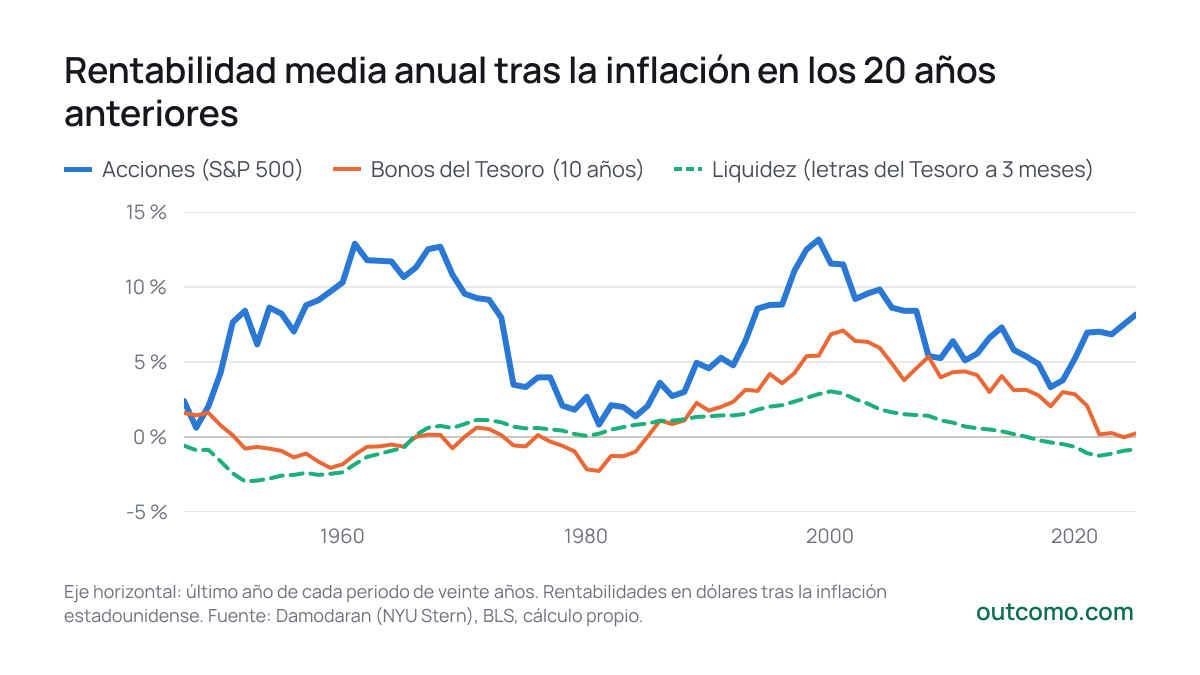
Sin embargo, quien aguantó 20 años no perdió dinero tras la inflación en ninguno de los 79 periodos de veinte años de la historia. El peor fue 1929–1948, que empezó justo antes del crac de 1929, y aun así terminó en un +0,6 % anual tras la inflación. Las acciones batieron a los bonos en el 99 % de los periodos de veinte años.
- Acciones (S&P 500)
- Bonos del Tesoro (10 años)
- Liquidez (letras del Tesoro a 3 meses)
2025
- Acciones (S&P 500)8,2 %
- Bonos del Tesoro (10 años)0,3 %
- Liquidez (letras del Tesoro a 3 meses)-0,8 %
Eje horizontal: último año de cada periodo de veinte años. Rentabilidades en dólares tras la inflación estadounidense. Fuente: Damodaran (NYU Stern), BLS, cálculo propio.
Bonos y liquidez: más tranquilos, pero no le ganan a la inflación
La liquidez en letras del Tesoro no perdió en términos nominales en ningún año. Sin embargo, se quedó por detrás de la inflación en 40 de los 98 años, y sus peores veinte años (1933–1952) terminaron en un -3,0 % anual tras la inflación. Solo en el 65 % de los periodos de veinte años superó a la inflación.
Los bonos del Tesoro rindieron un 1,5 % al año tras la inflación. Lo que más les perjudicó fue la inflación alta: el periodo 1962–1981 terminó en un -2,3 % anual tras la inflación. Su peor año llegó hace poco, en 2022, cuando los tipos de interés subieron rápido: un -17,8 %.
Década a década
| Periodo | Acciones | Bonos | Liquidez | Inflación |
|---|---|---|---|---|
| 1930–1939 | +1,1 % | +6,1 % | +3,1 % | -2,0 % |
| 1940–1949 | +3,0 % | -2,7 % | -4,6 % | 5,4 % |
| 1950–1959 | +16,9 % | -1,4 % | -0,2 % | 2,2 % |
| 1960–1969 | +5,1 % | -0,1 % | +1,4 % | 2,5 % |
| 1970–1979 | -1,3 % | -1,8 % | -1,0 % | 7,4 % |
| 1980–1989 | +11,7 % | +6,5 % | +3,7 % | 5,1 % |
| 1990–1999 | +14,7 % | +4,3 % | +2,0 % | 2,9 % |
| 2000–2009 | -3,4 % | +3,6 % | +0,2 % | 2,5 % |
| 2010–2019 | +11,5 % | +2,3 % | -1,2 % | 1,8 % |
| 2020–2025 (incompleto) | +10,6 % | -4,4 % | -1,1 % | 3,9 % |
La mejor década de las acciones fue 1950–1959 (+16,9 % al año tras la inflación) y la peor, 2000–2009 (-3,4 %). Una década entera en pérdidas es posible, aunque la media a largo plazo sea alta.
Qué se deduce
- A largo plazo, acciones. A veinte años o más, las acciones dieron la mayor rentabilidad y no perdieron tras la inflación en ningún periodo de veinte años. Es historia, no una garantía.
- A corto plazo, liquidez. El dinero que va a necesitar en pocos años no soporta una caída de varias decenas por ciento. La liquidez no la sufrió, pero pierde poco a poco frente a la inflación.
- Los bonos no están libres de riesgo. Cuando la inflación y los tipos suben deprisa, también pierden, a veces durante décadas.
- Las cifras son estadounidenses y en dólares. Quien invierte desde España en acciones de EE. UU. asume además las oscilaciones del cambio entre el euro y el dólar, que aquí no se incluyen. Otros mercados vivieron épocas distintas, y un fondo indexado real cobra además comisiones.
Calcule cómo crecerían sus propios ahorros con distintas rentabilidades en la calculadora de interés compuesto. La regla del 72 muestra en cuánto tiempo se duplica el dinero con una rentabilidad dada.
Calcúlalo tú
Calculadora de interés compuesto
Artículos relacionados
- Guía
Un millón de euros para tu hijo a los 21: cuánto invertir
Qué hace falta para que tu hijo tenga un millón de euros a los 21 con la rentabilidad media histórica de acciones, bonos y liquidez: de una vez al nacer, al mes desde el nacimiento o desde los 10, y qué hace la inflación con ese millón.
- Guía
La regla del 72: en cuántos años se duplica tu dinero
Cómo funciona la regla del 72, qué precisión tiene con distintas rentabilidades, en cuánto tiempo se duplicaron las acciones, los bonos y los precios en España y por qué las comisiones lo retrasan.
- Comparativa
Comisión del 0,2 % o del 1,5 % al año: cuánto te cuesta en 30 años
Cuánto se lleva la comisión anual de un fondo cuando inviertes cada mes: el cálculo para comisiones del 0 al 2 %, comisión de suscripción, inversión única y dónde ver lo que cuesta un fondo.
Fuentes de datos
- Aswath Damodaran (NYU Stern), Historical Returns on Stocks, Bonds and Bills
- U.S. Bureau of Labor Statistics, CPI-U (FRED CPIAUCNS)
El artículo es solo informativo y no constituye asesoramiento financiero, fiscal ni jurídico. Las cifras se calculan directamente a partir de las fuentes indicadas y cambian cuando se actualizan.