Comparativa
Hipoteca a 20 o 30 años: cuánto sube la cuota y cuánto ahorras en intereses
Cuánto cambian la cuota y los intereses de una hipoteca a 10, 15, 20, 25 y 30 años, por qué el plazo largo cuesta tanto más y cómo acortarlo con amortizaciones anticipadas.
Publicado el 28 de octubre de 2026
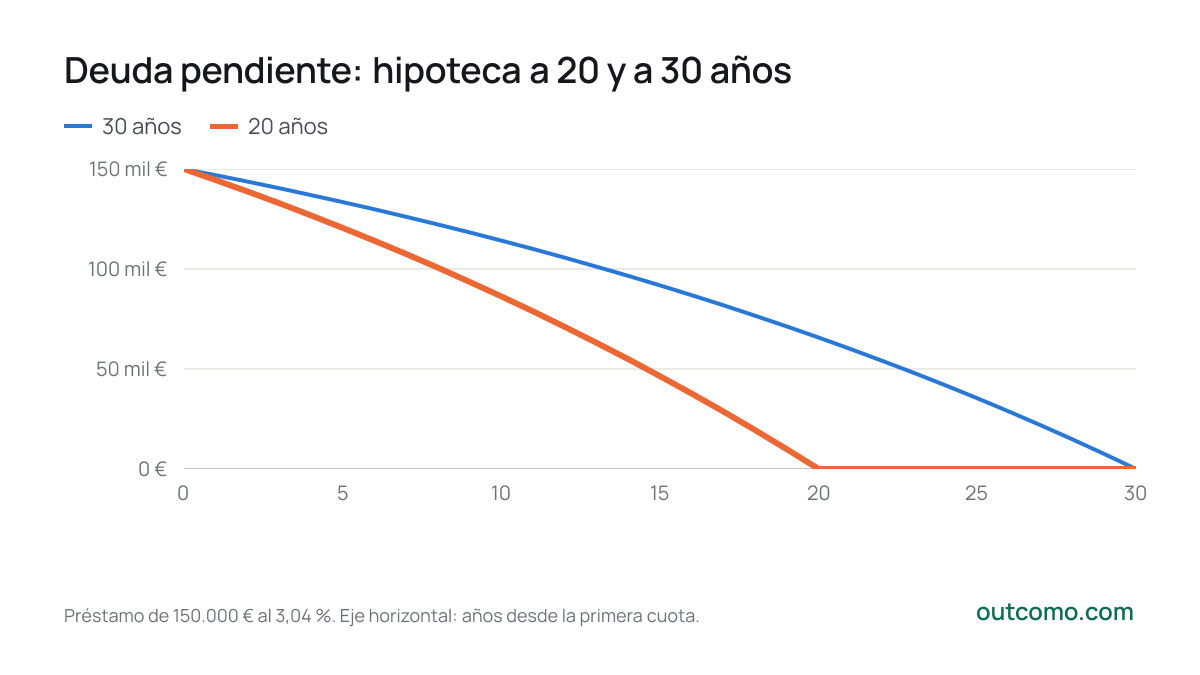
Una hipoteca de 150.000 € al 3,04 % supone a 20 años una cuota de 835 € al mes y a 30 años 636 €. El plazo corto cuesta 199 € más al mes, una cuota un 31 % más alta, pero ahorra 28.456 € en intereses. En 30 años pagarías 78.833 € de intereses, el 53 % de lo que pediste prestado.
| Plazo | Cuota mensual | Intereses totales | Intereses frente al préstamo | Total pagado |
|---|---|---|---|---|
| 10 años | 1451 € | 24.142 € | 16 % | 174.142 € |
| 15 años | 1039 € | 36.977 € | 25 % | 186.977 € |
| 20 años | 835 € | 50.377 € | 34 % | 200.377 € |
| 25 años | 714 € | 64.332 € | 43 % | 214.332 € |
| 30 años | 636 € | 78.833 € | 53 % | 228.833 € |
- 30 años
- 20 años
30
- 30 años0 €
- 20 años0 €
Préstamo de 150.000 € al 3,04 %. Eje horizontal: años desde la primera cuota.
Por qué el plazo largo cuesta tanto más
Los intereses se calculan sobre la deuda pendiente. Con un plazo largo el capital baja más despacio, así que el banco cobra intereses sobre una deuda alta durante más tiempo. De la primera cuota de la hipoteca a 30 años, el 60 % son intereses; solo el resto amortiza capital.
A los 10 años todavía debes el 76 % del préstamo con el plazo de 30 años y el 58 % con el de 20. Cuando terminas de pagar la hipoteca corta, a la larga le quedan 65.703 € (44 % del préstamo) y otros 10 años de cuotas.
Plazo largo y amortizaciones anticipadas
Puedes imitar el plazo corto con la hipoteca larga: si cada mes añades a la cuota la diferencia de 199 €, terminas de pagar en 20 años y pagas 50.377 € de intereses, lo mismo que con la hipoteca corta al mismo tipo. La ventaja es la flexibilidad: en un mes malo solo pagas la cuota obligatoria, más baja.
La pega está en las condiciones. El banco puede cobrar una comisión por amortización anticipada, que la ley limita y que depende de si el tipo es fijo o variable y del tiempo transcurrido. Y hace falta disciplina: el dinero que nadie te pide se gasta con facilidad. Cuánto ahorran cantidades más pequeñas lo cuenta el artículo Amortizar la hipoteca anticipadamente.
¿Plazo corto o largo?
- El plazo corto sale más barato si puedes con la cuota más alta con margen, también si el tipo sube.
- El plazo largo deja una cuota obligatoria más baja y más margen en el presupuesto, y la cuota baja encaja mejor en lo que el banco mira frente a tus ingresos. Lo pagas con más intereses, salvo que amortices más rápido de lo obligatorio.
- Primero, un colchón. El dinero que metes en la hipoteca no lo recuperas fácilmente. Guarda unos meses de gastos antes de elegir la cuota más alta.
Calcula tu propio préstamo, tu tipo y tu plazo en la calculadora de hipotecas.
Calcúlalo tú
Calculadora de hipotecas
Artículos relacionados
- Guía
Hipoteca mixta: qué pasa con la cuota al acabar el tipo fijo
Cuánto sube o baja la cuota cuando termina el tramo fijo de una hipoteca mixta, por qué el nuevo tipo afecta a casi toda la deuda y qué puede hacer.
- Guía
Amortizar la hipoteca anticipadamente: cuánto ahorras con 100 € más al mes
Cuántos años antes terminas de pagar la hipoteca y cuántos intereses ahorras si amortizas de 50 a 500 € al mes o una cantidad puntual, y si conviene reducir plazo o cuota.
- Datos
Precio de la vivienda por comunidades: cuánto ha subido desde 2015
Cómo ha cambiado el precio de la vivienda en España y en cada comunidad autónoma según el INE, cuánto se ha comido la inflación y cómo queda España en la UE.
Fuentes de datos
El artículo es solo informativo y no constituye asesoramiento financiero, fiscal ni jurídico. Las cifras se calculan directamente a partir de las fuentes indicadas y cambian cuando se actualizan.