Ghid
Rambursarea anticipată a creditului ipotecar: cât economisiți cu 500 de lei în plus pe lună
Cu cât mai devreme terminați creditul ipotecar și câtă dobândă economisiți dacă plătiți în plus între 200 și 2.000 de lei pe lună sau o sumă unică, și dacă e mai bine să scurtați perioada sau să micșorați rata.
Publicat pe 11 octombrie 2026
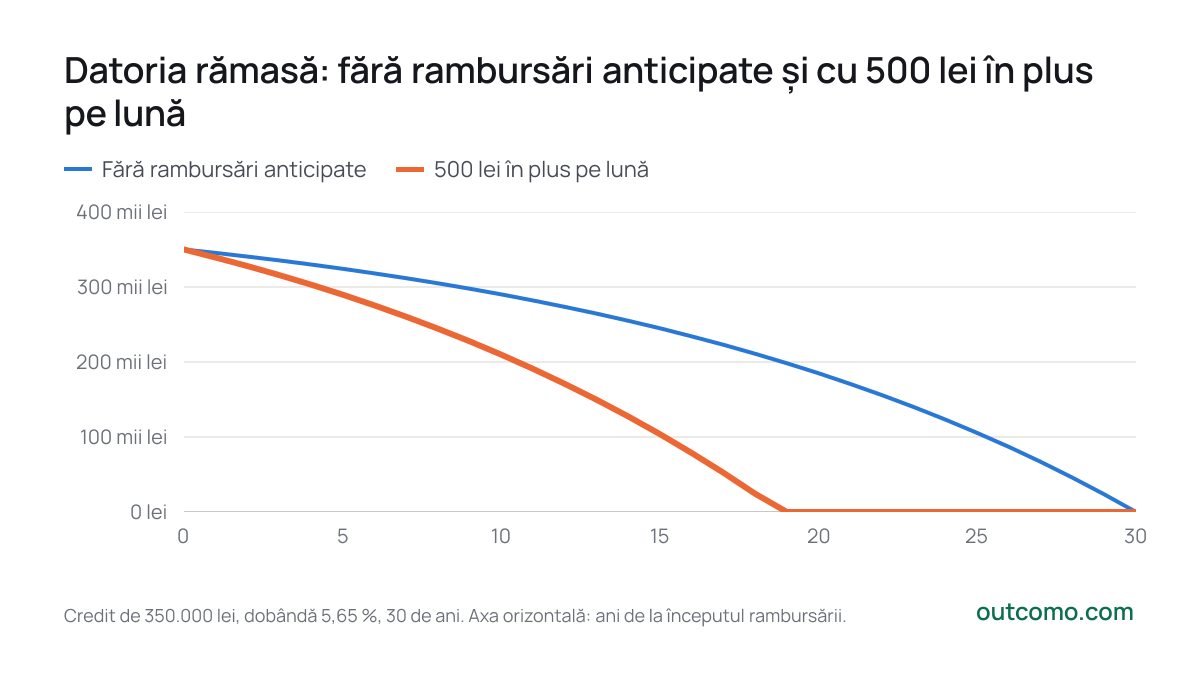
Un credit ipotecar de 350.000 lei pe 30 de ani cu o dobândă de 5,65 % înseamnă o rată de 2.020 lei pe lună, iar pe toată durata plătiți 377.317 lei dobândă. Dacă adăugați la fiecare rată încă 500 lei, terminați de plătit cu 11 ani 2 luni mai devreme și economisiți 158.099 lei din dobândă.
- Fără rambursări anticipate
- 500 lei în plus pe lună
30
- Fără rambursări anticipate0 lei
- 500 lei în plus pe lună0 lei
Credit de 350.000 lei, dobândă 5,65 %, 30 de ani. Axa orizontală: ani de la începutul rambursării.
| În plus pe lună | Achitat în | Mai devreme cu | Plătit în plus | Dobândă economisită |
|---|---|---|---|---|
| 200 lei | 24 de ani 1 lună | 5 ani 11 luni | 57.600 lei | 86.568 lei |
| 500 lei | 18 ani 10 luni | 11 ani 2 luni | 112.625 lei | 158.099 lei |
| 1.000 lei | 14 ani | 16 ani | 167.778 lei | 220.125 lei |
| 2.000 lei | 9 ani 5 luni | 20 de ani 7 luni | 224.000 lei | 275.874 lei |
De ce o sumă mică ajută atât de mult
Fiecare leu plătit în plus scade imediat datoria. Pentru acest leu banca nu mai calculează dobânda de 5,65 % pe an, pe toată perioada rămasă a creditului. O rambursare anticipată funcționează ca un depozit care aduce sigur exact dobânda creditului, fără risc.
De aceea economia crește repede: deja 200 lei pe lună scurtează creditul cu 5 ani 11 luni și economisesc 86.568 lei, iar 2.000 lei pe lună cu 20 de ani 7 luni și 275.874 lei. Banii plătiți în plus nu se pierd: doar vă achitați mai repede propria datorie.
O rambursare unică: cât mai devreme
La fel stau lucrurile cu o sumă unică, de exemplu o primă sau o moștenire. O rambursare anticipată de 17.500 lei (5 % din credit) la sfârșitul primului an economisește 64.174 lei și scurtează creditul cu 3 ani 4 luni. Aceeași sumă după 20 de ani mai economisește doar 12.267 lei, pentru că a rămas mai puțină datorie și mai puțină dobândă.
| Sfârșitul anului | Scurtarea perioadei: economie | Scurtarea perioadei: mai devreme cu | Micșorarea ratei: economie | Micșorarea ratei: rata nouă |
|---|---|---|---|---|
| 1 | 64.174 lei | 3 ani 4 luni | 18.120 lei | 1.918 lei |
| 10 | 33.509 lei | 2 ani 1 lună | 11.748 lei | 1.898 lei |
| 20 | 12.267 lei | 1 an 2 luni | 5.447 lei | 1.829 lei |
Scurtați perioada sau micșorați rata?
La o rambursare anticipată parțială, banca vă întreabă de obicei dacă vreți să scurtați perioada sau să micșorați rata. Scurtarea economisește mai mult: la 17.500 lei în primul an sunt 64.174 lei. Cu rata micșorată economisiți 18.120 lei, iar rata scade cu 102 lei, la 1.918 lei. O rată mai mică ajută când bugetul e strâns; altfel merită scurtată perioada.
La ce să fiți atenți
- Comisionul. Depinde de contract și de legislație. Rambursarea anticipată este adesea gratuită la sfârșitul perioadei cu dobândă fixă, iar la anumite contracte și în alte situații. Verificați-vă contractul sau întrebați banca înainte de plată.
- Întâi un fond de rezervă. Banii plătiți în credit nu se mai recuperează ușor. Păstrați deoparte cheltuielile pe câteva luni.
- Întâi datoriile mai scumpe. Un credit de nevoi personale sau cardul de credit au de obicei dobândă mai mare decât creditul ipotecar, deci achitarea lor economisește mai mult.
- Rambursare sau investiție? Rambursarea anticipată aduce sigur dobânda creditului. Investițiile pot aduce mai mult pe termen lung, dar fără garanții. Cu cât dobânda e mai mare, cu atât mai mult merită rambursarea.
Calculați propriul credit, dobânda și rambursările anticipate în calculatorul de credit ipotecar, în modul Avansat.
Calculați singuri
Calculator credit ipotecar
Articole asemănătoare
- Ghid
Rata lunară la un credit ipotecar de 200.000 de lei: tabel pe 15–30 de ani
Cât e rata lunară la un credit ipotecar de 100.000 până la 400.000 de lei pe 15, 20, 25 sau 30 de ani, cum se calculează, cât costă un punct de dobândă în plus și ce aleg: rate egale sau descrescătoare.
- Ghid
Sfârșitul dobânzii fixe la creditul ipotecar: noua rată
Cu cât crește sau scade rata când se termină perioada cu dobândă fixă, de ce noua dobândă privește aproape tot creditul și ce puteți face.
- Date
Prețurile locuințelor în România: cât au crescut din 2015
Cum s-au schimbat prețurile locuințelor în România, cât din creștere a mâncat inflația și unde se situează România față de celelalte țări din UE.
Surse de date
Articolul are caracter informativ și nu reprezintă consultanță financiară, fiscală sau juridică. Cifrele sunt calculate direct din sursele indicate și se schimbă odată cu actualizarea lor.