Comparativa
Empezar a invertir a los 25 o a los 35: lo que cuestan diez años de espera
Cuánto menos tendrás si empiezas a invertir diez años más tarde, cuánto tendrías que aportar para recuperarlo y por qué incluso diez años invirtiendo de joven marcan una gran diferencia.
Publicado el 7 de octubre de 2026
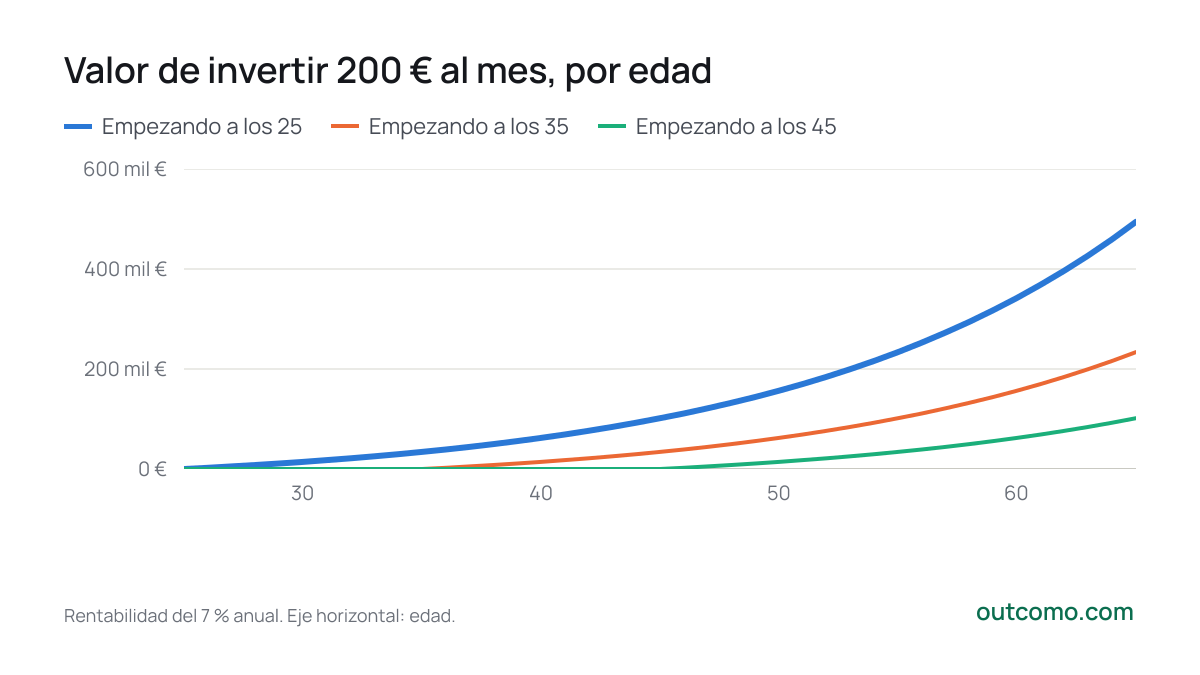
Dos personas invierten igual: 200 € al mes hasta los 65 años. Una empieza a los 25 y la otra a los 35. La primera aporta 96.000 € y la segunda 72.000 €, una cuarta parte menos. A los 65, sin embargo, la primera tiene 494.308 € y la segunda 233.891 €: 2,1 veces más.
- Empezando a los 25
- Empezando a los 35
- Empezando a los 45
65
- Empezando a los 25494.308 €
- Empezando a los 35233.891 €
- Empezando a los 45101.507 €
Rentabilidad del 7 % anual. Eje horizontal: edad.
| Inicio (edad) | Años invirtiendo | Aportado | Valor a los 65 | De ello, rentabilidad |
|---|---|---|---|---|
| 25 | 40 | 96.000 € | 494.308 € | 81 % |
| 35 | 30 | 72.000 € | 233.891 € | 69 % |
| 45 | 20 | 48.000 € | 101.507 € | 53 % |
Por qué el inicio es lo que más cuenta
El dinero que se invierte a los 25 crece durante 40 años; el que se invierte a los 55, solo diez. Al 7 %, una cantidad se duplica más o menos cada diez años, así que las primeras aportaciones se multiplican varias veces. Para quien empieza a los 25, la rentabilidad es el 81 % de la cantidad final. La mayor parte del dinero no la gana su trabajo, sino el tiempo.
Incluso diez años pueden bastar
Quien invirtiera solo de los 25 a los 35, 24.000 € en total, y después no añadiera nada, tendría a los 65 260.418 €. Quien empieza a los 35 e invierte 30 años aporta 72.000 € y termina con 233.891 €.
Esos primeros diez años ganan exactamente lo que pierde quien empieza diez años más tarde: 260.418 €.
Cuánto tiene que aportar quien empieza tarde
Para llegar a los mismos 494.308 € a los 65, quien empieza a los 35 tiene que aportar 423 € al mes, 2,1 veces más. Quien empieza a los 45 necesita 974 € al mes, 4,9 veces más.
Con otra rentabilidad
Cuanto mayor es la rentabilidad, más cuesta esperar. Al 7 %, empezar a los 35 cuesta el 53 % de la cantidad final. Con un 4 % es el 41 %; con un 10 %, el 63 %.
| Rentabilidad anual | Empezando a los 25 | Empezando a los 35 | Coste de esperar |
|---|---|---|---|
| 4 % | 232.213 € | 137.054 € | −41 % |
| 7 % | 494.308 € | 233.891 € | −53 % |
| 10 % | 1.110.070 € | 412.569 € | −63 % |
¿Y la inflación?
Las cantidades están en dinero futuro. Si los precios subieran cada año al ritmo del objetivo del BCE, un 2 %, 494.308 € a los 65 equivaldrían a 223.868 € de hoy. Por eso conviene ir subiendo la aportación a medida que suben tus ingresos.
Qué se deduce
- Empieza, aunque sea con poco. El tiempo es la fuente de rentabilidad más barata y no se puede recuperar después.
- Empezar tarde no es motivo para rendirse. Una aportación mayor, un plazo más largo o comisiones más bajas acortan la distancia.
- La rentabilidad no está garantizada. Las acciones suben y bajan de un año a otro, y un plazo largo no elimina el riesgo de caídas; solo da tiempo para recuperarse.
Véase también: La regla del 72 · Comisión del 0,2 % o del 1,5 % al año · ¿Cuánto dinero necesitas para la independencia financiera?
Prueba tu propia aportación, rentabilidad y plazo en la calculadora de interés compuesto. También permite comparar varios escenarios a la vez.
Calcúlalo tú
Calculadora de interés compuesto
Artículos relacionados
- Datos
Acciones, bonos y liquidez desde 1928: qué rindió más
Qué habría pasado con 100 dólares en acciones, bonos y liquidez desde 1928, cuánto quedó tras la inflación, cuánto duraron las pérdidas y qué se deduce.
- Guía
Un millón de euros para tu hijo a los 21: cuánto invertir
Qué hace falta para que tu hijo tenga un millón de euros a los 21 con la rentabilidad media histórica de acciones, bonos y liquidez: de una vez al nacer, al mes desde el nacimiento o desde los 10, y qué hace la inflación con ese millón.
- Comparativa
Comisión del 0,2 % o del 1,5 % al año: cuánto te cuesta en 30 años
Cuánto se lleva la comisión anual de un fondo cuando inviertes cada mes: el cálculo para comisiones del 0 al 2 %, comisión de suscripción, inversión única y dónde ver lo que cuesta un fondo.
Fuentes de datos
- Aswath Damodaran (NYU Stern), Historical Returns on Stocks, Bonds and Bills
- ECB, Monetary policy strategy: price stability
El artículo es solo informativo y no constituye asesoramiento financiero, fiscal ni jurídico. Las cifras se calculan directamente a partir de las fuentes indicadas y cambian cuando se actualizan.