Összehasonlítás
0,2 vagy 1,5 százalékos éves költség: mennyibe kerül a különbség 30 év alatt
Mennyit visz el egy befektetési alap éves költsége a rendszeres befektetésből: számítás 0 és 2 százalék közötti költségekre, vételi jutalékra, egyösszegű befektetésre, és hol találja meg egy alap költségeit.
Megjelent: 2026. október 7.
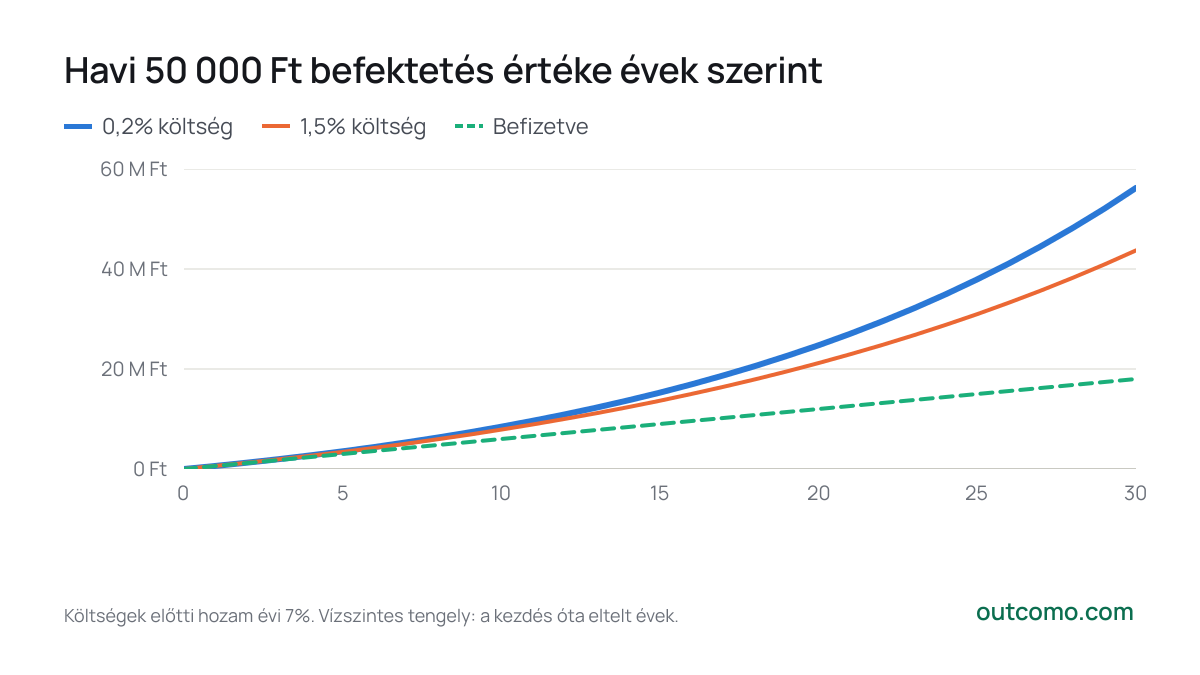
Az évi 0,2% és 1,5% költség közötti különbség elsőre jelentéktelennek tűnik. Aki azonban 30 éven át havi 50 000 Ft összeget fektet be, a 0,2% költségű alapban 56 216 652 Ft, az 1,5% költségűben 43 721 076 Ft összeggel zár. Ez 12 495 576 Ft különbség, 22% mértékkel kevesebb pénz.
Miért számít sokat egy kis százalék
Az alapkezelési díjat a befektetés teljes értéke után számítják fel, nem csak a hozam után. Évi 7% hozamnál az 1,5% költség több mint az ötödét elviszi annak, amit a befektetés egy év alatt keres. Amit pedig az alap elvesz, az már nem dolgozik Önnek. 30 év alatt a 0,2% költség a hozam 6% részét viszi el, az 1,5% viszont 36% részét.
| Éves költség | Költség utáni hozam | Végső érték | Kevesebb, mint költség nélkül | A hozam része |
|---|---|---|---|---|
| 0% | 7,00% | 58 472 630 Ft | – | – |
| 0,2% | 6,79% | 56 216 652 Ft | −2 255 978 Ft | 6% |
| 0,5% | 6,47% | 53 011 987 Ft | −5 460 643 Ft | 13% |
| 1% | 5,93% | 48 114 736 Ft | −10 357 894 Ft | 26% |
| 1,5% | 5,39% | 43 721 076 Ft | −14 751 554 Ft | 36% |
| 2% | 4,86% | 39 777 569 Ft | −18 695 061 Ft | 46% |
A különbség idővel nő
Az első években kicsi a különbség, mert még kevés pénz van a befektetésben. Az értékkel együtt nő az összeg is, amelyet az alap évente levon.
- 0,2% költség
- 1,5% költség
- Befizetve
30
- 0,2% költség56 216 652 Ft
- 1,5% költség43 721 076 Ft
- Befizetve18 000 000 Ft
Költségek előtti hozam évi 7%. Vízszintes tengely: a kezdés óta eltelt évek.
| Év | 0,2% költség | 1,5% költség | Különbség |
|---|---|---|---|
| 10 | 8 458 766 Ft | 7 875 621 Ft | 583 145 Ft |
| 20 | 24 768 625 Ft | 21 195 029 Ft | 3 573 597 Ft |
| 30 | 56 216 652 Ft | 43 721 076 Ft | 12 495 576 Ft |
Egyösszegű befektetésnél sincs ez másként. 2 000 000 Ft összegből 30 év alatt 0,2% költséggel 14 337 042 Ft, 1,5% költséggel 9 674 538 Ft lenne, 4 662 504 Ft összeggel kevesebb.
Vételi jutalék
Egyes alapok ezen felül minden befizetés után vételi jutalékot is felszámítanak, például 3% mértékben. Az évi 1,5% költségű alapnál ez 43 721 076 Ft összegről 42 409 443 Ft összegre csökkentené az eredményt, további 1 311 632 Ft összeggel. Kellemetlen, de hosszú távon általában kevesebbe kerül, mint a magasabb éves költség, mert minden befizetés után csak egyszer kell megfizetni.
Hol találja a költségeket
Minden alapnak, amelyet az EU-ban lakossági befektetőknek kínálnak, rendelkeznie kell kiemelt információkat tartalmazó dokumentummal (KID). A költségekről szóló része százalékban és forintban is megmutatja az egyszeri és a folyamatos költségeket, így az alapok összevethetők. ETF-eknél az éves költséget TER-ként vagy folyó költségként adják meg. Ehhez jönnek a bank vagy a bróker számlavezetési és tranzakciós díjai.
Mi következik ebből
- Az összköltséget hasonlítsa össze. Egy drágább alap csak akkor éri meg, ha hosszú távon többel keres többet, mint amennyivel többe kerül. A múltbeli hozam ezt nem garantálja.
- Az számít a legtöbbet, amit minden évben fizet. Az éves költséget a teljes értékből vonják le a befektetés teljes ideje alatt.
- Az idő növeli a különbséget. Minél tovább fektet be, annál többet számítanak a költségek.
Lásd még: A 72-es szabály · Befektetni 25 vagy 35 évesen kezdeni · Mennyi pénz kell a pénzügyi függetlenséghez?
Az alapkezelési díj kalkulátorral két konkrét alapot hasonlíthat össze a saját befizetésével, időtávjával, éves díjjal és vételi jutalékkal, és láthatja, mennyivel többet kellene hoznia a drágább alapnak, hogy megérje.
Számolja ki maga
Alapkezelési díj kalkulátor
Kapcsolódó cikkek
- Adatok
Részvények, kötvények és készpénz 1928 óta: mi hozott többet
Mi lett volna 100 dollárral részvényben, kötvényben és készpénzben 1928 óta, mennyi maradt infláció után, meddig tartottak a veszteségek, és mi következik ebből.
- Adatok
Hány év a pénzügyi függetlenségig a megtakarítási ráta szerint
Mikor élhet a befektetéseiből, ha jövedelme 10, 20, 30 vagy 50%-át teszi félre, miért az arány számít és nem a fizetés, és mi változtat az eredményen.
- Összehasonlítás
Egy összegben vagy részletekben befektetni? Amit az S&P 500 története mutat
Egy nagyobb összeget azonnal fektessen be, vagy ossza el több hónapra? Minden kezdőpont 1999 óta forintban: milyen gyakran nyert az egyösszegű befektetés, mennyivel, és mikor segített az elosztás.
Adatforrások
A cikk tájékoztató jellegű, és nem minősül pénzügyi, adó- vagy jogi tanácsadásnak. A számok közvetlenül a megadott forrásokból származnak, és azok frissítésével változnak.