Összehasonlítás
Lakáshitel 20 vagy 30 évre: mennyivel magasabb a törlesztő, és mennyi kamatot takarít meg
Hogyan alakul a havi törlesztő és az összes kamat 10, 15, 20, 25 és 30 éves futamidőnél, miért kerül ennyivel többe a hosszabb futamidő, és hogyan rövidíthető előtörlesztéssel.
Megjelent: 2026. október 28.
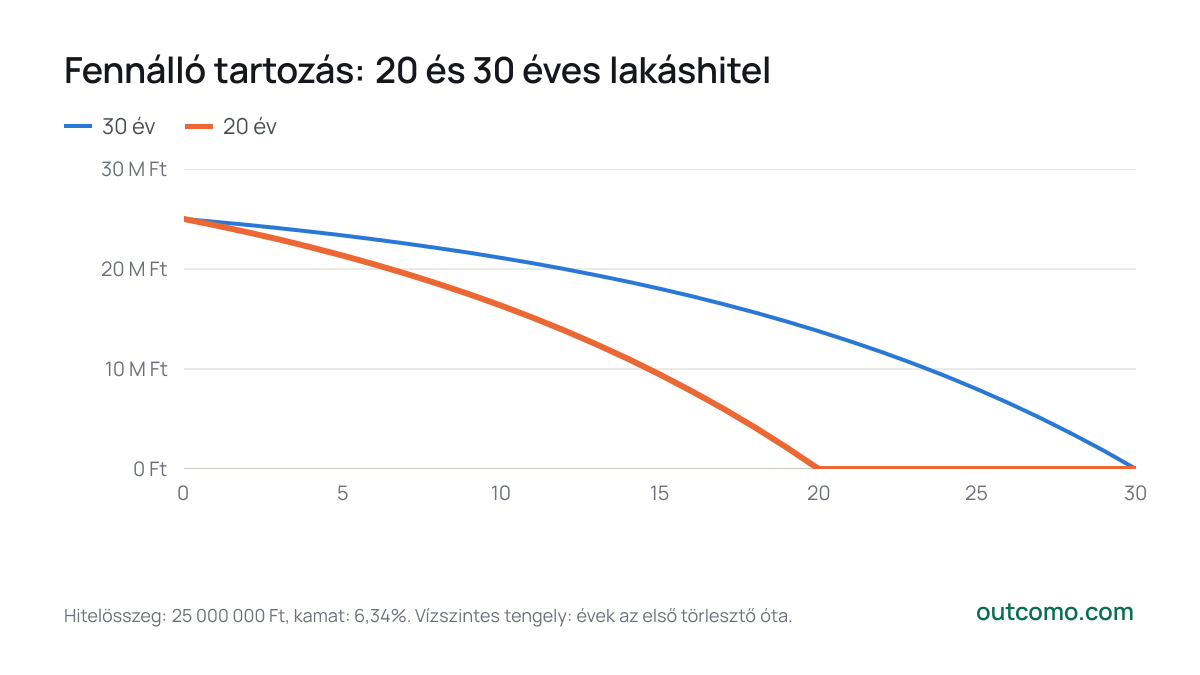
Egy 25 000 000 Ft összegű lakáshitel 6,34% kamattal 20 éves futamidőre havi 184 046 Ft törlesztővel jár, 30 éves futamidőre havi 155 396 Ft törlesztővel. A rövidebb futamidő havonta 28 650 Ft összeggel többe kerül, a törlesztő 18% mértékben magasabb, de a kamatokon 11 771 421 Ft megtakarítást hoz. A hosszabb futamidő alatt összesen 30 942 428 Ft kamatot fizet, a felvett összeghez képest 124%.
| Futamidő | Havi törlesztő | Összes kamat | Kamat a hitelösszeghez képest | Összesen visszafizetve |
|---|---|---|---|---|
| 10 év | 281 839 Ft | 8 820 674 Ft | 35% | 33 820 674 Ft |
| 15 év | 215 584 Ft | 13 805 106 Ft | 55% | 38 805 106 Ft |
| 20 év | 184 046 Ft | 19 171 007 Ft | 77% | 44 171 007 Ft |
| 25 év | 166 311 Ft | 24 893 269 Ft | 100% | 49 893 269 Ft |
| 30 év | 155 396 Ft | 30 942 428 Ft | 124% | 55 942 428 Ft |
- 30 év
- 20 év
30
- 30 év0 Ft
- 20 év0 Ft
Hitelösszeg: 25 000 000 Ft, kamat: 6,34%. Vízszintes tengely: évek az első törlesztő óta.
Miért kerül ennyivel többe a hosszabb futamidő
A kamatot a még fennálló tartozás után számolják. Hosszabb futamidőnél a tőke lassabban csökken, így a bank tovább számol kamatot egy magas összeg után. A hosszabb hitel első törlesztőjéből 85% a kamat, a tartozást csak a maradék csökkenti.
10 év után a hosszabb, 30 éves hitelnél még a hitelösszeg 84% része van hátra, a rövidebb, 20 évesnél 65% része. Amikor a rövidebb hitelt már visszafizette, a hosszabbon még 13 784 081 Ft tartozás marad (a hitelösszeg 55% része), és további 10 év törlesztés.
Hosszabb futamidő előtörlesztéssel
A rövidebb futamidő hosszabb hitellel is elérhető: ha minden hónapban befizeti a különbözetet, vagyis 28 650 Ft összeget, a hitel 20 év alatt lejár, és 19 171 007 Ft kamatot fizet, ugyanannyit, mint a rövidebb hitelnél ugyanazzal a kamattal. Az előny a rugalmasság: egy nehezebb hónapban csak a kötelező, alacsonyabb törlesztőt kell befizetnie.
A buktató a feltételekben van. A bank díjat számíthat fel az előtörlesztésért, ennek mértékét azonban jogszabály korlátozza, és bizonyos esetekben az előtörlesztés díjmentes; a pontos feltételeket a hitelszerződés rögzíti. Fegyelem is kell hozzá: a pénz, amelyet senki nem kér, könnyen elfogy. Hogy kisebb összegek mennyit hoznak, azt a Lakáshitel-előtörlesztés című cikk mutatja meg.
Rövidebb vagy hosszabb?
- A rövidebb futamidő a legolcsóbb, ha a magasabb törlesztőt tartalékkal együtt is bírja, akkor is, ha a kamatperiódus végén nő a kamat.
- A hosszabb futamidő alacsonyabb kötelező törlesztőt jelent, több mozgásteret hagy a költségvetésben, és könnyebb vele megfelelni a bankok jövedelemhez mért törlesztési korlátainak. Ennek ára a több kamat, hacsak nem törleszt gyorsabban, mint kötelező.
- Előbb a tartalék. A hitelbe befizetett pénzt nem kapja vissza. Mielőtt a magasabb törlesztőt választja, tegyen félre néhány havi kiadásnyi tartalékot.
Saját hitelét, kamatát és futamidejét a lakáshitel kalkulátorban számolhatja ki.
Számolja ki maga
Lakáshitel kalkulátor
Kapcsolódó cikkek
- Útmutató
Lejár a kamatperiódus: mennyit változik a törlesztő
Mennyivel nő vagy csökken a törlesztőrészlet a kamatperiódus lejártakor, miért szinte a teljes hitelre vonatkozik az új kamat, és mit tehet.
- Útmutató
Lakáshitel-előtörlesztés: mennyit hoz havi 50 ezer forint pluszban
Mennyivel korábban jár le a lakáshitel, és mennyi kamatot takarít meg havi 20–200 ezer forint vagy egy egyszeri összeg előtörlesztésével, és a futamidőt vagy a törlesztőt érdemes-e csökkenteni.
- Adatok
Lakásárak Magyarországon: mennyit drágultak 2015 óta
Hogyan változtak a lakásárak Magyarországon, mennyit vitt el a drágulásból az infláció, és hol áll Magyarország az uniós országok között.
Adatforrások
A cikk tájékoztató jellegű, és nem minősül pénzügyi, adó- vagy jogi tanácsadásnak. A számok közvetlenül a megadott forrásokból származnak, és azok frissítésével változnak.