Date
Acțiuni, obligațiuni și numerar din 1928: ce a adus mai mult
Ce s-ar fi întâmplat cu 100 de dolari în acțiuni, obligațiuni și numerar din 1928, cât a rămas după inflație, cât au durat pierderile și ce reiese.
Publicat pe 15 octombrie 2026
Cea mai lungă serie liber accesibilă de randamente anuale ale acțiunilor, obligațiunilor de stat și certificatelor de trezorerie pe termen scurt este americană. O întocmește profesorul Aswath Damodaran de la NYU Stern și începe în 1928. Seria include Marea Criză, un război mondial, inflația anilor 1970 și criza financiară din 2008. Am calculat ce s-ar fi întâmplat în acest timp cu 100 $ în fiecare dintre ele, înainte și după inflație.
Ce s-ar fi întâmplat cu 100 $
Cine ar fi investit 100 $ în acțiunile din indicele S&P 500 în 1928 și ar fi reinvestit toate dividendele ar fi avut la sfârșitul lui 2025 1.157.591 $. În obligațiuni de stat ar fi fost 7.714 $, iar în certificate de trezorerie la trei luni, cel mai apropiat echivalent al banilor dintr-un cont de economii, 2.579 $.
Prețurile au crescut însă de 19 ori în aceiași ani: 100 $ din 1928 înseamnă azi 1.873 $. După inflație, acțiunile și-au înmulțit puterea de cumpărare de 618 ori, obligațiunile de 4,1 ori, iar numerarul doar de 1,4 ori.
| Activ | Pe an | Pe an după inflație | Ani sub inflație | Cel mai prost an |
|---|---|---|---|---|
| Acțiuni (S&P 500) | 10,0 % | 6,8 % | 31 / 98 | -43,8 % (1931) |
| Obligațiuni de stat (10 ani) | 4,5 % | 1,5 % | 42 / 98 | -17,8 % (2022) |
| Numerar (certificate de trezorerie la 3 luni) | 3,4 % | 0,3 % | 40 / 98 | 0,0 % (2014) |
Acțiunile au câștigat, dar nu în fiecare an
Acțiunile au adus în medie 10,0 % pe an, 6,8 % după inflație. Drumul n-a fost deloc drept. Cel mai prost an a fost 1931, cu -43,8 %, cel mai bun 1954, cu +52,6 %. Ani în care acțiunile n-au învins inflația: 31 din 98.
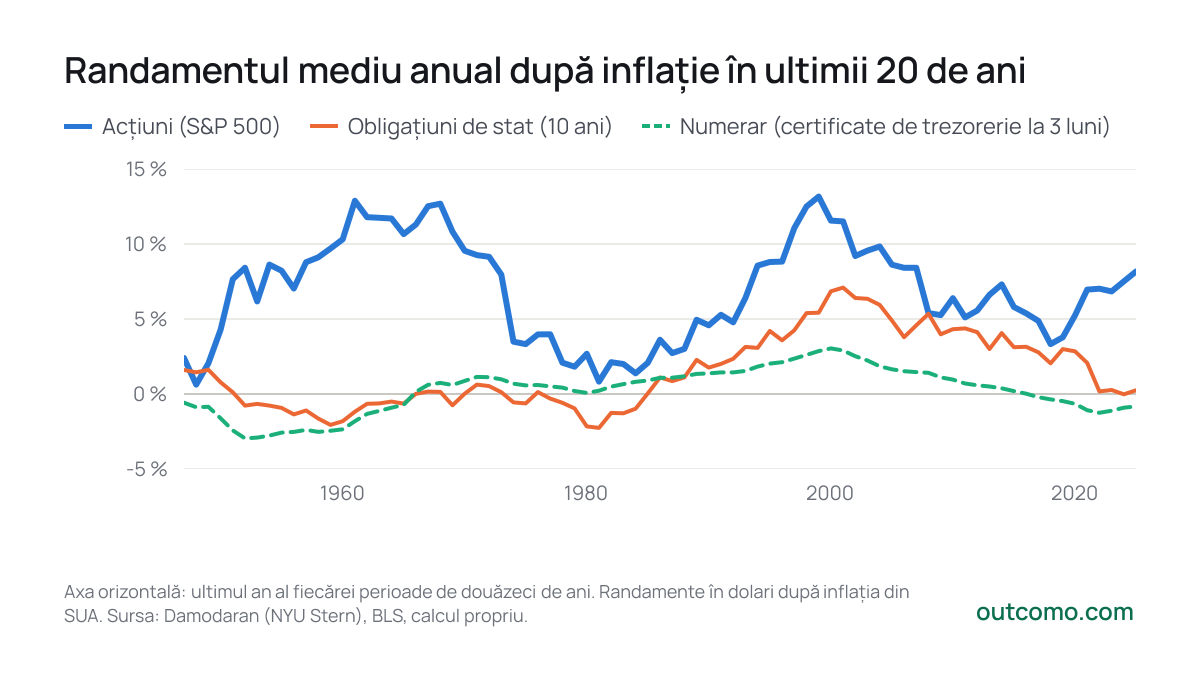
Totuși, cine a rezistat 20 de ani n-a pierdut după inflație în niciuna dintre cele 79 de perioade de douăzeci de ani din istorie. Cea mai proastă a fost 1929–1948, începută chiar înaintea crahului din 1929, și chiar și ea s-a încheiat la +0,6 % pe an după inflație. Acțiunile au întrecut obligațiunile în 99 % din perioadele de douăzeci de ani.
- Acțiuni (S&P 500)
- Obligațiuni de stat (10 ani)
- Numerar (certificate de trezorerie la 3 luni)
2025
- Acțiuni (S&P 500)8,2 %
- Obligațiuni de stat (10 ani)0,3 %
- Numerar (certificate de trezorerie la 3 luni)-0,8 %
Axa orizontală: ultimul an al fiecărei perioade de douăzeci de ani. Randamente în dolari după inflația din SUA. Sursa: Damodaran (NYU Stern), BLS, calcul propriu.
Obligațiuni și numerar: mai liniștite, dar nu țin pasul cu inflația
Numerarul în certificate de trezorerie n-a pierdut nominal în niciun an. A rămas totuși sub inflație într-un număr mare de ani (40 din 98), iar cei mai proști douăzeci de ani ai săi (1933–1952) s-au încheiat la -3,0 % pe an după inflație. A învins inflația doar în 65 % din perioadele de douăzeci de ani.
Obligațiunile de stat au adus 1,5 % pe an după inflație. Cel mai mult le-a afectat inflația ridicată: perioada 1962–1981 s-a încheiat la -2,3 % pe an după inflație. Cel mai prost an a venit recent, în 2022, când dobânzile au crescut rapid: -17,8 %.
Deceniu cu deceniu
| Perioada | Acțiuni | Obligațiuni | Numerar | Inflație |
|---|---|---|---|---|
| 1930–1939 | +1,1 % | +6,1 % | +3,1 % | -2,0 % |
| 1940–1949 | +3,0 % | -2,7 % | -4,6 % | 5,4 % |
| 1950–1959 | +16,9 % | -1,4 % | -0,2 % | 2,2 % |
| 1960–1969 | +5,1 % | -0,1 % | +1,4 % | 2,5 % |
| 1970–1979 | -1,3 % | -1,8 % | -1,0 % | 7,4 % |
| 1980–1989 | +11,7 % | +6,5 % | +3,7 % | 5,1 % |
| 1990–1999 | +14,7 % | +4,3 % | +2,0 % | 2,9 % |
| 2000–2009 | -3,4 % | +3,6 % | +0,2 % | 2,5 % |
| 2010–2019 | +11,5 % | +2,3 % | -1,2 % | 1,8 % |
| 2020–2025 (incompletă) | +10,6 % | -4,4 % | -1,1 % | 3,9 % |
Cel mai bun deceniu al acțiunilor a fost 1950–1959 (+16,9 % pe an după inflație), cel mai prost 2000–2009 (-3,4 %). Un deceniu întreg pe minus este deci posibil, chiar și cu o medie pe termen lung ridicată.
Ce reiese de aici
- Pe termen lung, acțiuni. Pe douăzeci de ani și mai mult, acțiunile au adus cel mai mult și n-au pierdut după inflație în nicio perioadă de douăzeci de ani. Este istorie, nu o garanție.
- Pe termen scurt, numerar. Banii de care veți avea nevoie peste câțiva ani nu suportă o scădere de câteva zeci de procente. Numerarul n-a avut una, dar pierde încet în fața inflației.
- Obligațiunile nu sunt fără risc. Când inflația și dobânzile cresc repede, pierd și ele, uneori timp de decenii.
- Cifrele sunt americane și în dolari. Cine investește din România în acțiuni americane suportă în plus variațiile cursului leului față de dolar, care aici nu sunt incluse. Alte piețe au trecut prin alte vremuri, iar un fond de indice real percepe și comisioane.
Calculați cum ar crește propriile economii la diferite randamente în calculatorul de dobândă compusă. În câți ani se dublează banii la un anumit randament arată regula lui 72.
Calculați singuri
Calculator de dobândă compusă
Articole asemănătoare
- Ghid
Un milion de lei pentru copil la 21 de ani: cât să investiți
De ce este nevoie ca un copil să aibă un milion de lei la 21 de ani, la randamentele medii istorice ale acțiunilor, obligațiunilor și numerarului: o singură dată la naștere, lunar de la naștere sau de la 10 ani, și ce face inflația cu acest milion.
- Ghid
Regula lui 72: în câți ani se dublează banii
Cum funcționează regula lui 72, cât de precisă este la diferite randamente, în cât timp s-au dublat acțiunile, obligațiunile și prețurile din România și de ce comisioanele prelungesc dublarea.
- Comparație
Comision de 0,2% sau de 1,5% pe an: cât vă costă diferența în 30 de ani
Cât ia comisionul anual al unui fond când investiți lunar: calculul pentru comisioane de la 0 la 2%, comision de subscriere, investiție unică și unde găsiți costurile unui fond.
Surse de date
- Aswath Damodaran (NYU Stern), Historical Returns on Stocks, Bonds and Bills
- U.S. Bureau of Labor Statistics, CPI-U (FRED CPIAUCNS)
Articolul are caracter informativ și nu reprezintă consultanță financiară, fiscală sau juridică. Cifrele sunt calculate direct din sursele indicate și se schimbă odată cu actualizarea lor.