Comparație
Comision de 0,2% sau de 1,5% pe an: cât vă costă diferența în 30 de ani
Cât ia comisionul anual al unui fond când investiți lunar: calculul pentru comisioane de la 0 la 2%, comision de subscriere, investiție unică și unde găsiți costurile unui fond.
Publicat pe 7 octombrie 2026
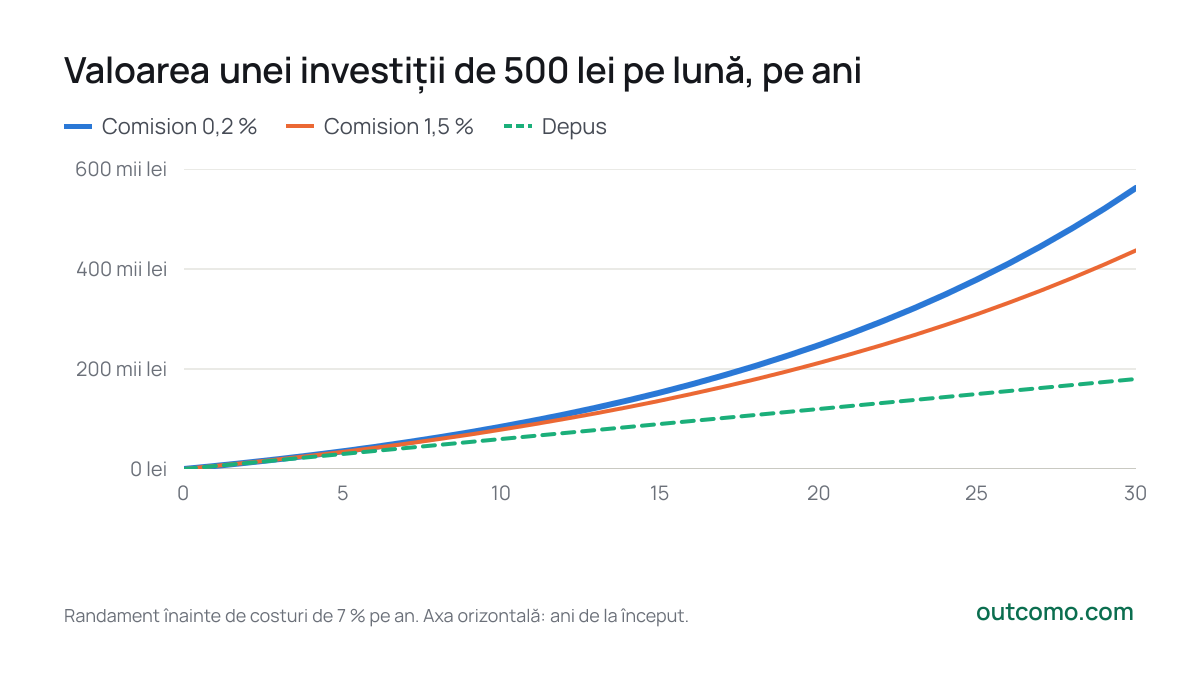
Diferența dintre un comision anual de 0,2 % și unul de 1,5 % pare neînsemnată. Dar dacă investiți 500 lei pe lună timp de 30 de ani, fondul cu 0,2 % ajunge la 562.167 lei, iar cel cu 1,5 % la 437.211 lei. Sunt 124.956 lei, cu 22 % mai puțini bani.
De ce un procent mic face o diferență mare
Comisionul de administrare al unui fond se calculează la toată valoarea investiției, nu doar la câștig. La un randament de 7 %, un comision de 1,5 % ia peste o cincime din ce câștigă investiția într-un an. Iar ce ia fondul nu mai crește pentru dumneavoastră. În 30 de ani, un comision de 0,2 % ia 6 % din câștig, unul de 1,5 % chiar 36 %.
| Comision anual | Randament după comision | Valoare finală | Mai puțin decât fără comision | Parte din câștig |
|---|---|---|---|---|
| 0 % | 7,00 % | 584.726 lei | – | – |
| 0,2 % | 6,79 % | 562.167 lei | −22.560 lei | 6 % |
| 0,5 % | 6,47 % | 530.120 lei | −54.606 lei | 13 % |
| 1 % | 5,93 % | 481.147 lei | −103.579 lei | 26 % |
| 1,5 % | 5,39 % | 437.211 lei | −147.516 lei | 36 % |
| 2 % | 4,86 % | 397.776 lei | −186.951 lei | 46 % |
Diferența crește în timp
În primii ani diferența e mică, pentru că în investiție sunt încă puțini bani. Odată cu valoarea crește și suma pe care fondul o reține în fiecare an.
- Comision 0,2 %
- Comision 1,5 %
- Depus
30
- Comision 0,2 %562.167 lei
- Comision 1,5 %437.211 lei
- Depus180.000 lei
Randament înainte de costuri de 7 % pe an. Axa orizontală: ani de la început.
| Ani | Comision 0,2 % | Comision 1,5 % | Diferență |
|---|---|---|---|
| 10 | 84.588 lei | 78.756 lei | 5.831 lei |
| 20 | 247.686 lei | 211.950 lei | 35.736 lei |
| 30 | 562.167 lei | 437.211 lei | 124.956 lei |
La o investiție unică e la fel. Din 20.000 lei ar rezulta în 30 de ani 143.370 lei cu un comision de 0,2 % și 96.745 lei cu 1,5 %, cu 46.625 lei mai puțin.
Comisionul de subscriere
Unele fonduri percep în plus un comision de subscriere la fiecare depunere, de exemplu 3 %. La fondul cu 1,5 % pe an, rezultatul ar scădea de la 437.211 lei la 424.094 lei, cu încă 13.116 lei. E neplăcut, dar pe termen lung costă de obicei mai puțin decât un comision anual mai mare, pentru că se plătește o singură dată la fiecare depunere.
Unde găsiți comisioanele
Orice fond oferit investitorilor de retail în UE trebuie să aibă un document cu informații esențiale (KID). Partea despre costuri arată costurile unice și recurente în procente și în lei, astfel încât fondurile se pot compara. La ETF-uri, costul anual apare ca TER sau costuri curente. La acestea se adaugă comisioanele brokerului sau ale băncii pentru cont și pentru fiecare tranzacție.
Ce rezultă
- Comparați costurile totale. Un fond mai scump merită doar dacă pe termen lung câștigă mai mult decât costă în plus. Randamentele trecute nu garantează asta.
- Cel mai mult contează ce plătiți în fiecare an. Comisionul anual se scade din toată valoarea pe toată durata investiției.
- Timpul mărește diferența. Cu cât investiți mai mult timp, cu atât costurile contează mai mult.
Vezi și: Regula lui 72 · Să începeți să investiți la 25 sau la 35 de ani · De câți bani aveți nevoie pentru independența financiară?
În calculatorul de comisioane ale fondurilor comparați două fonduri concrete cu propria depunere, perioadă, comision anual și de subscriere și vedeți cu cât mai mult ar trebui să câștige fondul scump ca să merite.
Calculați singuri
Calculator comisioane fonduri
Articole asemănătoare
- Date
Acțiuni, obligațiuni și numerar din 1928: ce a adus mai mult
Ce s-ar fi întâmplat cu 100 de dolari în acțiuni, obligațiuni și numerar din 1928, cât a rămas după inflație, cât au durat pierderile și ce reiese.
- Date
Ani până la independența financiară după rata de economisire
Când puteți trăi din investiții dacă economisiți 10, 20, 30 sau 50 % din venit, de ce contează proporția și nu salariul și ce schimbă rezultatul.
- Comparație
Investiție dintr-odată sau eșalonată? Ce arată istoria S&P 500
O sumă mai mare se investește acum sau se împarte pe câteva luni? Toate începuturile din 1999 în lei: cât de des a câștigat investiția dintr-odată, cu cât și când a ajutat eșalonarea.
Surse de date
Articolul are caracter informativ și nu reprezintă consultanță financiară, fiscală sau juridică. Cifrele sunt calculate direct din sursele indicate și se schimbă odată cu actualizarea lor.