Порівняння
Інвестувати одразу чи поступово? Що показує історія S&P 500
Велику суму вкласти одразу чи розкласти на кілька місяців? Усі старти з 1999 року в гривнях: як часто вигравала інвестиція одразу, на скільки і коли допомагало розкладання.
Опубліковано 11 жовтня 2026 р.
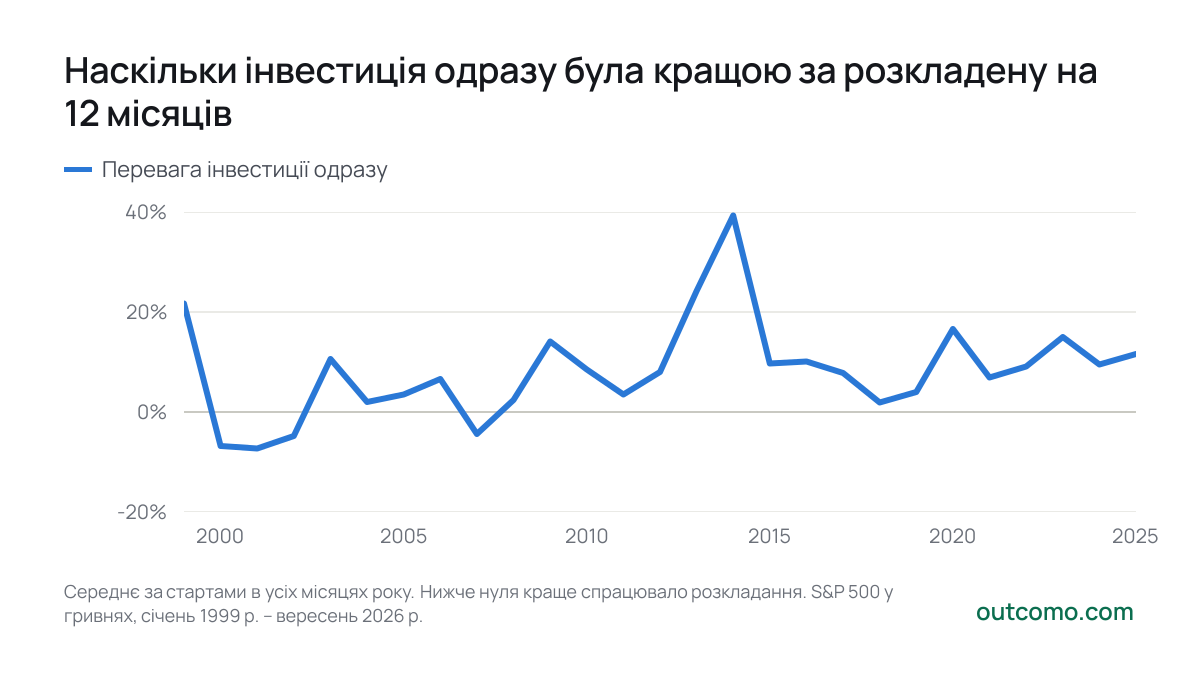
У вас є 500 000 ₴, і ви хочете їх інвестувати. Вкласти все одразу чи розкласти суму на 12 місяців по 41 667 ₴? Історія американських акцій дає чітку відповідь: з 322 можливих стартів з 1999 року інвестиція одразу виявилася кращою у 80% випадків, зазвичай на 7,2% (приблизно 36 142 ₴). Утім, розкладання захищає від найгіршого: хто вклав усе в найгірший момент (старт: лютий 2015 р.), через рік мав на 20% менше.
- Перевага інвестиції одразу
2025
- Перевага інвестиції одразу11,6%
Середнє за стартами в усіх місяцях року. Нижче нуля краще спрацювало розкладання. S&P 500 у гривнях, січень 1999 р. – вересень 2026 р.
Чому зазвичай виграє інвестиція одразу
Акції зростають частіше, ніж падають. Гроші, які ще чекають своєї черги, пропускають це зростання, і що довше чекають, то більше пропускають. Тому що довше триває розкладання, то частіше виграє інвестиція одразу: за трьох місяців у 69% випадків, за двох років у 84%, зазвичай на 16%.
| Розкладено на (місяців) | Стартів | Одразу краще | Типова різниця | Найкраще | Найгірше |
|---|---|---|---|---|---|
| 3 | 331 | 69% | +1,4% | +35% | -15% |
| 6 | 328 | 72% | +3,4% | +38% | -20% |
| 12 | 322 | 80% | +7,2% | +61% | -20% |
| 24 | 310 | 84% | +15,5% | +115% | -23% |
Коли краще спрацювало розкладання
Розкладання допомагало передусім за стартів у роках 2000, 2001, 2002, 2007, коли після вкладення настав спад акцій або гривня зміцнилася щодо долара. Найгірший старт (лютий 2015 р.): 500 000 ₴, вкладені одразу, через рік коштували 425 217 ₴, та сама сума, розкладена на 12 місяців, — 529 730 ₴. Більш ніж на 10% гірше інвестиція одразу виявилася в 16 стартах з 322 (5%). Найбільшу перевагу, 61%, вона мала за старту в найвдаліший момент (старт: січень 2014 р.).
Передбачити такі моменти заздалегідь неможливо. Але якщо падіння одразу після покупки змусило б вас продати, розкладання — розумна страховка: ви зазвичай відмовляєтеся від 7,2% і натомість уникаєте найгірших стартів.
Регулярне інвестування із зарплати — інша ситуація
Коли ви щомісяця інвестуєте частину зарплати, вибору немає: усієї суми одразу у вас нема. Регулярне інвестування тоді найкраще, що можна зробити, а його коливання з часом вирівнюються. Ця стаття лише про випадок, коли вся сума вже є, наприклад від продажу житла, спадщини чи премії.
Що з цього випливає
- Якщо гроші вже є, а горизонт довгий, історія на боці інвестиції одразу. Залежно від тривалості розкладання вона була кращою у 69% – 84% випадків.
- Розкладання — це страховка, а не спосіб заробити більше. Воно має сенс, якщо падіння одразу після покупки вибило б вас із колії.
- Якщо розкладаєте, то краще ненадовго. Що довше гроші чекають, то більше це в середньому коштує.
- Минуле нічого не гарантує. Це один ринок за один період; гроші, які знадобляться незабаром, в акціях не місце.
Дивіться також: Біткоїн щомісяця з 2014 року
Як склалися б ваша сума і ваш період, покаже DCA-калькулятор у режимі «Історія»: він порівнює регулярне інвестування з вкладенням усієї суми одразу.
Порахуйте самі
DCA-калькулятор
Пов’язані статті
- Дані
Біткоїн щомісяця з 2014 року: скільки це було б варте сьогодні
Скільки сьогодні коштували б щомісячні покупки біткоїна з 2014 року в гривнях, наскільки глибоко вони падали дорогою, як важить рік старту і як вони виглядають поруч із S&P 500.
- Дані
Акції, облігації та готівка з 1928 року: що принесло найбільше
Що сталося б зі 100 доларами в акціях, облігаціях і готівці з 1928 року, скільки лишилося після інфляції, скільки тривали збитки і що з цього випливає.
- Порівняння
Комісія фонду 0,2% чи 1,5% на рік: скільки коштує різниця за 30 років
Скільки забирає щорічна комісія фонду під час регулярного інвестування: розрахунок для комісій від 0 до 2%, вхідна комісія, разова інвестиція і де шукати витрати фонду.
Джерела даних
- Tiingo, monthly closing prices (SPY, S&P 500 with dividends)
- Національний банк України, офіційний курс гривні
Стаття має довідковий характер і не є фінансовою, податковою чи юридичною консультацією. Числа розраховуються безпосередньо з наведених джерел і змінюються після їх оновлення.