Порівняння
Іпотека на 10 чи 20 років: наскільки вищий платіж і скільки ви заощадите
Як відрізняються щомісячний платіж і відсотки за іпотекою на 5, 10, 15 і 20 років, чому довший строк коштує набагато більше і як скоротити його достроковими платежами.
Опубліковано 28 жовтня 2026 р.
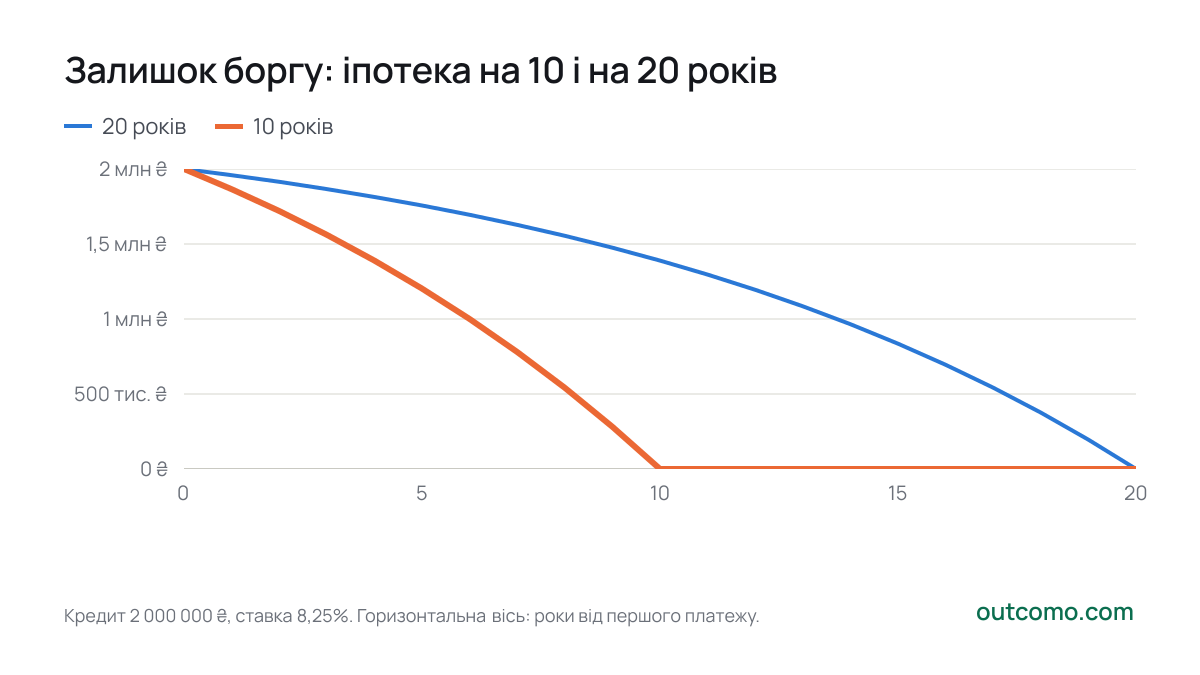
Іпотека на 2 000 000 ₴ під 8,25% на 10 років означає щомісячний платіж 24 531 ₴, а на 20 років — 17 041 ₴. Коротший строк коштує на 7 490 ₴ більше щомісяця, тобто платіж вищий на 44%, але заощаджує 1 146 252 ₴ на відсотках. За 20 років ви сплатите 2 089 915 ₴ відсотків, це 104% позиченої суми.
| Строк | Щомісячний платіж | Відсотки загалом | Відсотки щодо кредиту | Сплачено загалом |
|---|---|---|---|---|
| 5 років | 40 793 ₴ | 447 550 ₴ | 22% | 2 447 550 ₴ |
| 10 років | 24 531 ₴ | 943 663 ₴ | 47% | 2 943 663 ₴ |
| 15 років | 19 403 ₴ | 1 492 505 ₴ | 75% | 3 492 505 ₴ |
| 20 років | 17 041 ₴ | 2 089 915 ₴ | 104% | 4 089 915 ₴ |
- 20 років
- 10 років
20
- 20 років0 ₴
- 10 років0 ₴
Кредит 2 000 000 ₴, ставка 8,25%. Горизонтальна вісь: роки від першого платежу.
Чому довший строк коштує набагато більше
Відсотки нараховують на залишок боргу. За довшого строку тіло кредиту зменшується повільніше, тож банк довше нараховує відсотки на велику суму. У першому платежі за іпотекою на 20 років 81% становлять відсотки, і лише решта зменшує борг.
Коли коротший кредит уже погашено, за довшим лишається ще 1 389 397 ₴ боргу (69% суми кредиту) і ще 10 років платежів.
Довший строк і дострокові платежі
Коротший строк можна відтворити і довшим кредитом: якщо щомісяця доплачувати різницю 7 490 ₴, кредит буде погашено за 10 років, а відсотків ви сплатите 943 663 ₴, стільки ж, як за коротшим кредитом з тією самою ставкою. Перевага — гнучкість: у важкий місяць ви платите лише обов’язковий, нижчий платіж.
Споживчий кредит можна в будь-який час повернути достроково, повністю або частково, а брати за це комісію кредитодавцю, як правило, заборонено. Кредити за пільговими державними програмами можуть мати власні умови, тож перевірте договір або уточніть у банку. І потрібна дисципліна: гроші, яких ніхто не вимагає, легко витратити. Скільки дають менші суми, показує стаття Дострокове погашення іпотеки.
Коротше чи довше?
- Коротший строк обійдеться найдешевше, якщо вищий платіж вам під силу із запасом.
- Довший строк означає нижчий обов’язковий платіж і більше простору в бюджеті, а нижчий платіж легше вписується у вимоги банку щодо доходу. Платите за це вищими відсотками, якщо не погашаєте кредит швидше, ніж мусите.
- Спершу резерв. Гроші, вкладені в іпотеку, назад не повернете. Перш ніж обрати вищий платіж, відкладіть резерв на кілька місяців витрат.
Власний кредит, ставку і строк порахуйте в іпотечному калькуляторі.
Порахуйте самі
Іпотечний калькулятор
Пов’язані статті
- Посібник
Коли закінчується фіксована ставка за іпотекою
На скільки зросте чи знизиться платіж після фіксованого періоду, чому нова ставка стосується майже всього боргу і що можна зробити.
- Посібник
Дострокове погашення іпотеки: скільки заощаджують 2000 гривень на місяць понад графік
На скільки раніше ви погасите іпотеку і скільки заощадите на відсотках, якщо платити понад графік від 1000 до 10 000 гривень на місяць або разову суму, і що краще: скоротити строк чи зменшити платіж.
- Дані
Акції, облігації та готівка з 1928 року: що принесло найбільше
Що сталося б зі 100 доларами в акціях, облігаціях і готівці з 1928 року, скільки лишилося після інфляції, скільки тривали збитки і що з цього випливає.
Джерела даних
Стаття має довідковий характер і не є фінансовою, податковою чи юридичною консультацією. Числа розраховуються безпосередньо з наведених джерел і змінюються після їх оновлення.