Vergleich
Kredit über 20 oder 30 Jahre: Rate, Zinsen und Tilgung im Vergleich
Wie sich Rate, anfängliche Tilgung und Zinsen bei 10 bis 30 Jahren Laufzeit unterscheiden, warum eine lange Laufzeit so viel mehr kostet und wie viel Restschuld nach der Zinsbindung bleibt.
Veröffentlicht am 28. Oktober 2026
Ein Darlehen über 200.000 € zu 4 % kostet bei 20 Jahren Laufzeit 1.212 € im Monat, bei 30 Jahren 955 €. Die kürzere Laufzeit kostet 257 € mehr im Monat, eine um 27 % höhere Rate, spart aber 52.868 € Zinsen. In 30 Jahren zahlen Sie 143.739 € Zinsen, 72 % der Darlehenssumme.
Laufzeit und anfängliche Tilgung
In Deutschland wird die Laufzeit meist über die anfängliche Tilgung gewählt: den Teil des Darlehens, den Sie im ersten Jahr zusätzlich zu den Zinsen zurückzahlen. Bei 4 % Zins bedeuten 1,7 % Tilgung eine Laufzeit von 30 Jahren, 3,3 % Tilgung eine Laufzeit von 20 Jahren.
| Laufzeit | Anfängliche Tilgung | Monatliche Rate | Zinsen insgesamt | Gezahlt insgesamt |
|---|---|---|---|---|
| 10 Jahre | 8,1 % | 2.025 € | 42.988 € | 242.988 € |
| 15 Jahre | 4,9 % | 1.479 € | 66.288 € | 266.288 € |
| 20 Jahre | 3,3 % | 1.212 € | 90.871 € | 290.871 € |
| 25 Jahre | 2,3 % | 1.056 € | 116.702 € | 316.702 € |
| 30 Jahre | 1,7 % | 955 € | 143.739 € | 343.739 € |
- 30 Jahre
- 20 Jahre
30
- 30 Jahre0 €
- 20 Jahre0 €
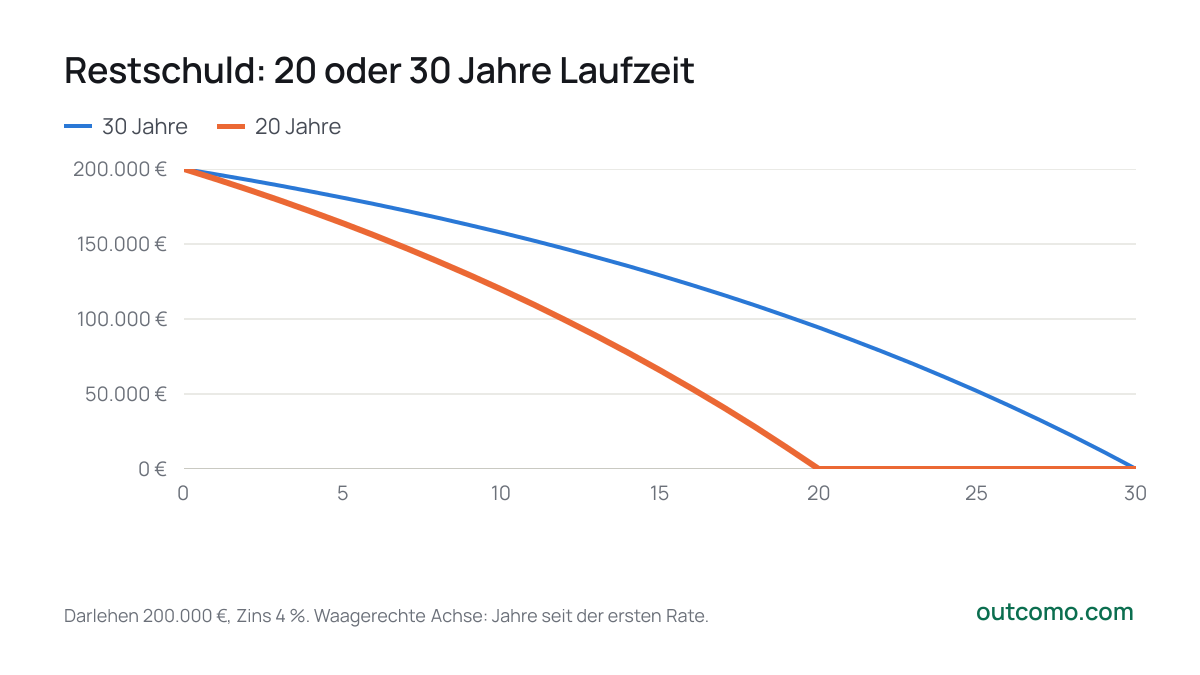
Darlehen 200.000 €, Zins 4 %. Waagerechte Achse: Jahre seit der ersten Rate.
Warum die lange Laufzeit so viel mehr kostet
Zinsen fallen auf die Restschuld an. Bei einer längeren Laufzeit sinkt sie langsamer, also zahlen Sie länger Zinsen auf einen hohen Betrag. Von der ersten Rate bei 30 Jahren Laufzeit sind 70 % Zinsen, nur der Rest tilgt das Darlehen.
Das zählt vor allem am Ende der Zinsbindung. Nach 10 Jahren beträgt die Restschuld bei 30 Jahren Laufzeit noch 79 % der Darlehenssumme, bei 20 Jahren 60 %. Für diese Restschuld brauchen Sie eine Anschlussfinanzierung zum dann gültigen Zins; je höher sie ist, desto stärker trifft Sie ein gestiegener Zins. Wenn das kürzere Darlehen abbezahlt ist, sind beim längeren noch 94.309 € offen (47 % der Darlehenssumme).
Lange Laufzeit mit Sondertilgungen
Die kürzere Laufzeit lässt sich auch mit dem längeren Darlehen nachbilden: Wer die Differenz von 257 € jeden Monat zusätzlich tilgt, ist nach 20 Jahre schuldenfrei und zahlt 90.871 € Zinsen, genauso viel wie beim kürzeren Darlehen zum selben Zins. Der Vorteil ist die Flexibilität: In einem knappen Monat zahlen Sie nur die niedrigere Rate.
Der Haken: Während der Zinsbindung können Sie meist nur so viel zusätzlich tilgen, wie der Vertrag erlaubt, oft einen bestimmten Prozentsatz pro Jahr; darüber hinaus verlangt die Bank in der Regel eine Vorfälligkeitsentschädigung. Wie viel schon kleine Beträge sparen, zeigt der Artikel Sondertilgung: Wie viel 50 oder 100 Euro im Monat extra sparen.
Kürzer oder länger?
- Die kürzere Laufzeit ist am günstigsten, wenn Sie die höhere Rate mit Reserve tragen können, auch wenn die Anschlussfinanzierung teurer wird.
- Die längere Laufzeit hält die Pflichtrate niedrig und lässt Spielraum im Haushalt. Dafür zahlen Sie mehr Zinsen und tragen nach der Zinsbindung eine höhere Restschuld, wenn Sie nicht schneller tilgen als nötig.
- Erst die Reserve. Geld, das im Haus steckt, bekommen Sie nicht so leicht zurück. Halten Sie ein Polster für einige Monatsausgaben bereit.
Ihr eigenes Darlehen, Ihren Zins und Ihre Laufzeit rechnen Sie im Hypothekenrechner durch.
Selbst nachrechnen
Hypothekenrechner
Passende Artikel
- Ratgeber
Ende der Zinsbindung: wie sich die Rate ändert
Um wie viel die Rate nach dem Ende der Zinsbindung steigt oder sinkt, warum der neue Zins fast die ganze Restschuld betrifft und was Sie tun können.
- Ratgeber
Sondertilgung: Wie viel 50 oder 100 Euro im Monat extra sparen
Um wie viel früher Ihre Baufinanzierung abbezahlt ist und wie viele Zinsen Sie sparen, wenn Sie monatlich 50 bis 500 Euro oder einmalig extra tilgen, und ob Laufzeit verkürzen oder Rate senken besser ist.
- Daten
Immobilienpreise in Deutschland: so stark sind sie seit 2015 gestiegen
Wie sich die Preise für Wohnimmobilien in Deutschland entwickelt haben, wie viel davon die Inflation aufgezehrt hat und wo Deutschland im EU-Vergleich steht.
Datenquellen
Der Artikel dient nur zur Information und ist keine Finanz-, Steuer- oder Rechtsberatung. Die Zahlen werden direkt aus den genannten Quellen berechnet und ändern sich mit deren Aktualisierung.