Comparatif
Crédit immobilier sur 15 ou 25 ans : mensualité, intérêts et que choisir
Comment la mensualité et le coût des intérêts changent entre 10, 15, 20 et 25 ans, pourquoi la durée longue coûte autant et comment raccourcir son prêt par des remboursements anticipés.
Publié le 28 octobre 2026
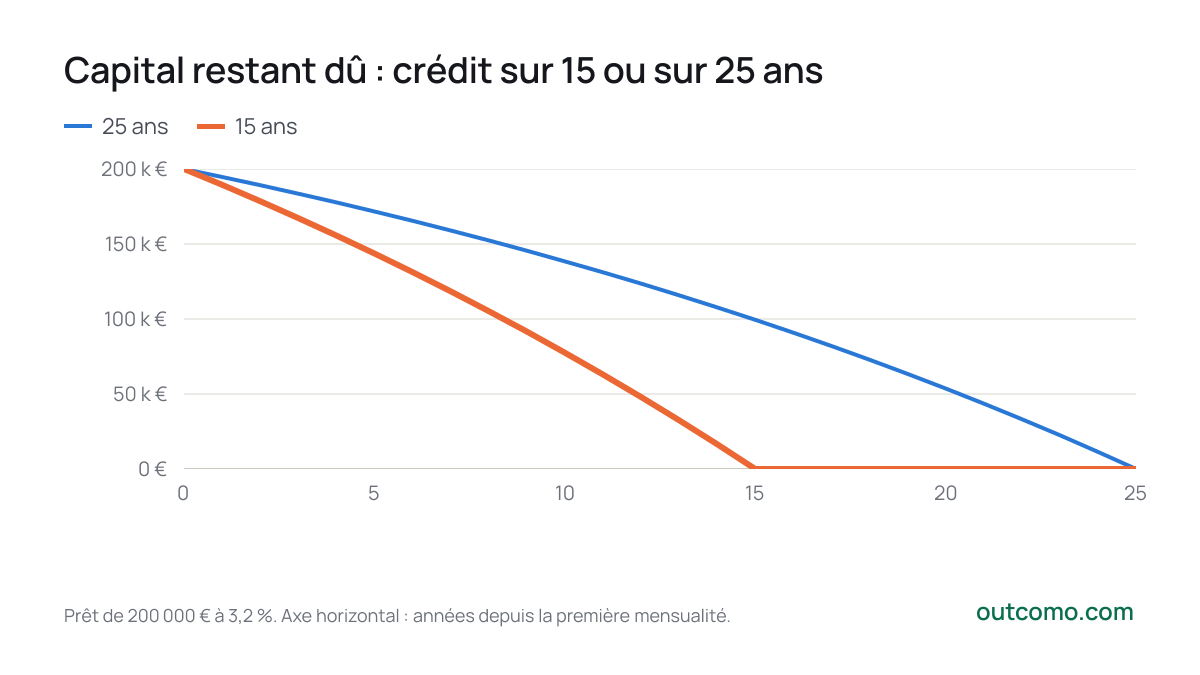
Un crédit immobilier de 200 000 € à 3,2 % donne sur 15 ans une mensualité de 1 400 €, sur 25 ans 969 €. La durée courte coûte 431 € de plus par mois, une mensualité plus élevée de 44 %, mais elle économise 38 720 € d’intérêts. Sur 25 ans, vous payez 90 807 € d’intérêts, soit 45 % du montant emprunté.
| Durée | Mensualité | Intérêts au total | Intérêts par rapport au prêt | Total remboursé |
|---|---|---|---|---|
| 10 ans | 1 950 € | 33 968 € | 17 % | 233 968 € |
| 15 ans | 1 400 € | 52 087 € | 26 % | 252 087 € |
| 20 ans | 1 129 € | 71 038 € | 36 % | 271 038 € |
| 25 ans | 969 € | 90 807 € | 45 % | 290 807 € |
- 25 ans
- 15 ans
25
- 25 ans0 €
- 15 ans0 €
Prêt de 200 000 € à 3,2 %. Axe horizontal : années depuis la première mensualité.
Pourquoi la durée longue coûte autant
Les intérêts se calculent sur le capital restant dû. Sur une durée longue, il baisse plus lentement, donc la banque compte des intérêts sur une somme élevée plus longtemps. Dans la première mensualité du crédit sur 25 ans, 55 % sont des intérêts ; seul le reste rembourse le capital.
Après 10 ans, il reste 69 % du capital à rembourser sur 25 ans, contre 39 % sur 15 ans. Quand le crédit court est soldé, le long doit encore 99 435 € (50 % du prêt), avec 10 ans de mensualités devant vous.
Deux choses creusent souvent l’écart dans la réalité. Les banques affichent en général des taux un peu plus bas sur les durées courtes. Et l’assurance emprunteur se paie chaque mois pendant toute la durée du prêt : plus la durée est longue, plus elle coûte au total.
Durée longue et remboursements anticipés
On peut imiter la durée courte avec le crédit long : en ajoutant chaque mois la différence de 431 €, vous soldez le prêt en 15 ans et payez 52 087 € d’intérêts, autant qu’avec le crédit court au même taux. L’avantage est la souplesse : un mois difficile, vous ne payez que la mensualité obligatoire, plus basse.
Le revers : la banque peut demander des indemnités de remboursement anticipé, plafonnées par la loi, et le contrat peut fixer un montant minimum pour un remboursement partiel. Il faut aussi de la discipline : l’argent que personne ne réclame se dépense facilement. Ce que rapportent de plus petites sommes, l’article Remboursement anticipé du crédit immobilier le montre.
Durée courte ou longue ?
- La durée courte revient le moins cher, si vous pouvez assumer la mensualité plus élevée avec de la marge.
- La durée longue garde une mensualité plus basse, ce qui laisse de l’air dans le budget et aide à respecter les limites d’endettement que les banques appliquent selon les règles du Haut Conseil de stabilité financière. Vous le payez en intérêts, sauf si vous remboursez plus vite que prévu.
- D’abord une épargne de précaution. L’argent placé dans le crédit ne se récupère pas facilement. Gardez de côté quelques mois de dépenses avant de choisir la mensualité la plus haute.
Testez votre propre prêt, votre taux et votre durée dans le simulateur de prêt immobilier.
Faites le calcul vous-même
Simulateur de prêt immobilier
Articles liés
- Guide
Prêt à taux révisable : ce que change une hausse de taux
De combien la mensualité monte ou baisse quand le taux d’un prêt révisable change, pourquoi cela touche presque tout le capital et ce que vous pouvez faire.
- Guide
Remboursement anticipé du crédit immobilier : combien rapporte 100 € de plus par mois
De combien vous raccourcissez votre crédit immobilier et combien d’intérêts vous économisez en versant 50 à 500 € de plus par mois ou une somme ponctuelle, et faut-il réduire la durée ou la mensualité.
- Données
Prix de l’immobilier en France : de combien ont-ils augmenté depuis 2015
Comment les prix des logements ont évolué en France, ce que l’inflation en a mangé et où se situe la France par rapport aux autres pays de l’UE.
Sources des données
Cet article est fourni à titre indicatif et ne constitue pas un conseil financier, fiscal ou juridique. Les chiffres sont calculés directement à partir des sources citées et évoluent avec leurs mises à jour.