Comparație
Să începeți să investiți la 25 sau la 35 de ani: cât costă zece ani de așteptare
Cu cât mai puțin veți avea dacă începeți să investiți cu zece ani mai târziu, cât ar trebui să depuneți ca să recuperați și de ce chiar și zece ani de investiții la tinerețe fac o mare diferență.
Publicat pe 7 octombrie 2026
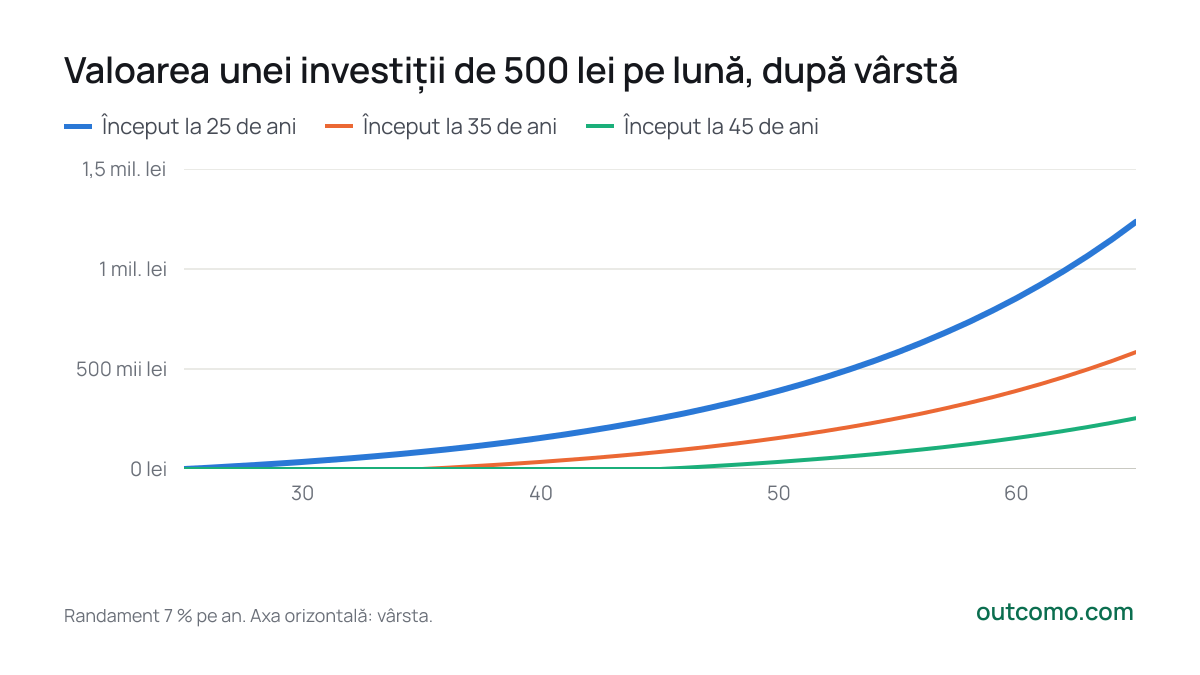
Două persoane investesc la fel: 500 lei pe lună până la 65 de ani. Prima începe la 25 de ani, a doua la 35. Prima depune 240.000 lei, a doua 180.000 lei, cu un sfert mai puțin. La 65 de ani însă, prima are 1.235.771 lei, iar a doua 584.726 lei: de 2,1 ori mai mult.
- Început la 25 de ani
- Început la 35 de ani
- Început la 45 de ani
65
- Început la 25 de ani1.235.771 lei
- Început la 35 de ani584.726 lei
- Început la 45 de ani253.768 lei
Randament 7 % pe an. Axa orizontală: vârsta.
| Început (vârsta) | Ani de investiții | Depus | Valoare la 65 de ani | Din care câștig |
|---|---|---|---|---|
| 25 | 40 | 240.000 lei | 1.235.771 lei | 81 % |
| 35 | 30 | 180.000 lei | 584.726 lei | 69 % |
| 45 | 20 | 120.000 lei | 253.768 lei | 53 % |
De ce începutul contează cel mai mult
Banii depuși la 25 de ani cresc 40 de ani, cei depuși la 55 doar zece. La 7 %, o sumă se dublează cam la fiecare zece ani, așa că primele depuneri se înmulțesc de câteva ori. Pentru cine începe la 25 de ani, câștigul reprezintă 81 % din suma finală. Cea mai mare parte a banilor nu o câștigă munca, ci timpul.
Chiar și zece ani pot ajunge
Cine ar investi doar de la 25 la 35 de ani, în total 60.000 lei, și apoi nu ar mai adăuga nimic, ar avea la 65 de ani 651.045 lei. Cine începe la 35 și investește 30 de ani depune 180.000 lei și ajunge la 584.726 lei.
Primii zece ani câștigă exact cât pierde cel care începe cu zece ani mai târziu: 651.045 lei.
Cât trebuie să depună cine începe mai târziu
Ca să ajungă la aceiași 1.235.771 lei la 65 de ani, cine începe la 35 trebuie să pună deoparte 1.057 lei pe lună, de 2,1 ori mai mult. Cine începe la 45 are nevoie de 2.435 lei pe lună, de 4,9 ori mai mult.
La alt randament
Cu cât randamentul e mai mare, cu atât așteptarea costă mai mult. La 7 %, începutul la 35 de ani costă 53 % din suma finală. La un randament de 4 % sunt 41 %, la 10 % 63 %.
| Randament anual | Început la 25 | Început la 35 | Costul așteptării |
|---|---|---|---|
| 4 % | 580.532 lei | 342.635 lei | −41 % |
| 7 % | 1.235.771 lei | 584.726 lei | −53 % |
| 10 % | 2.775.174 lei | 1.031.422 lei | −63 % |
Și inflația?
Sumele din articol sunt în banii viitorului. Dacă prețurile ar crește în fiecare an conform țintei BNR de 2,5 %, cei 1.235.771 lei de la 65 de ani ar corespunde la 460.239 lei de azi. De aceea merită să creșteți treptat depunerea odată cu venitul.
Ce rezultă
- Începeți, chiar și cu o sumă mică. Timpul este cea mai ieftină sursă de randament și nu se poate recupera mai târziu.
- Un început târziu nu e un motiv să renunțați. O depunere mai mare, un orizont mai lung sau comisioane mai mici reduc diferența.
- Randamentul nu este garantat. Acțiunile oscilează de la un an la altul, iar un orizont lung nu elimină riscul scăderilor, doar oferă timp pentru revenire.
Vezi și: Regula lui 72 · Comision de 0,2% sau de 1,5% pe an · De câți bani aveți nevoie pentru independența financiară?
Încercați propria depunere, randament și perioadă în calculatorul de dobândă compusă. Puteți compara și mai multe scenarii unul lângă altul.
Calculați singuri
Calculator de dobândă compusă
Articole asemănătoare
- Date
Acțiuni, obligațiuni și numerar din 1928: ce a adus mai mult
Ce s-ar fi întâmplat cu 100 de dolari în acțiuni, obligațiuni și numerar din 1928, cât a rămas după inflație, cât au durat pierderile și ce reiese.
- Ghid
Un milion de lei pentru copil la 21 de ani: cât să investiți
De ce este nevoie ca un copil să aibă un milion de lei la 21 de ani, la randamentele medii istorice ale acțiunilor, obligațiunilor și numerarului: o singură dată la naștere, lunar de la naștere sau de la 10 ani, și ce face inflația cu acest milion.
- Comparație
Comision de 0,2% sau de 1,5% pe an: cât vă costă diferența în 30 de ani
Cât ia comisionul anual al unui fond când investiți lunar: calculul pentru comisioane de la 0 la 2%, comision de subscriere, investiție unică și unde găsiți costurile unui fond.
Surse de date
Articolul are caracter informativ și nu reprezintă consultanță financiară, fiscală sau juridică. Cifrele sunt calculate direct din sursele indicate și se schimbă odată cu actualizarea lor.