Srovnání
Poplatek fondu 0,2 %, nebo 1,5 % ročně: kolik vás stojí za 30 let
Jak velký rozdíl udělá roční poplatek fondu při pravidelném investování: výpočet pro poplatky od 0 do 2 %, vstupní poplatek, jednorázová investice a kde poplatky najdete.
Vydáno 7. října 2026
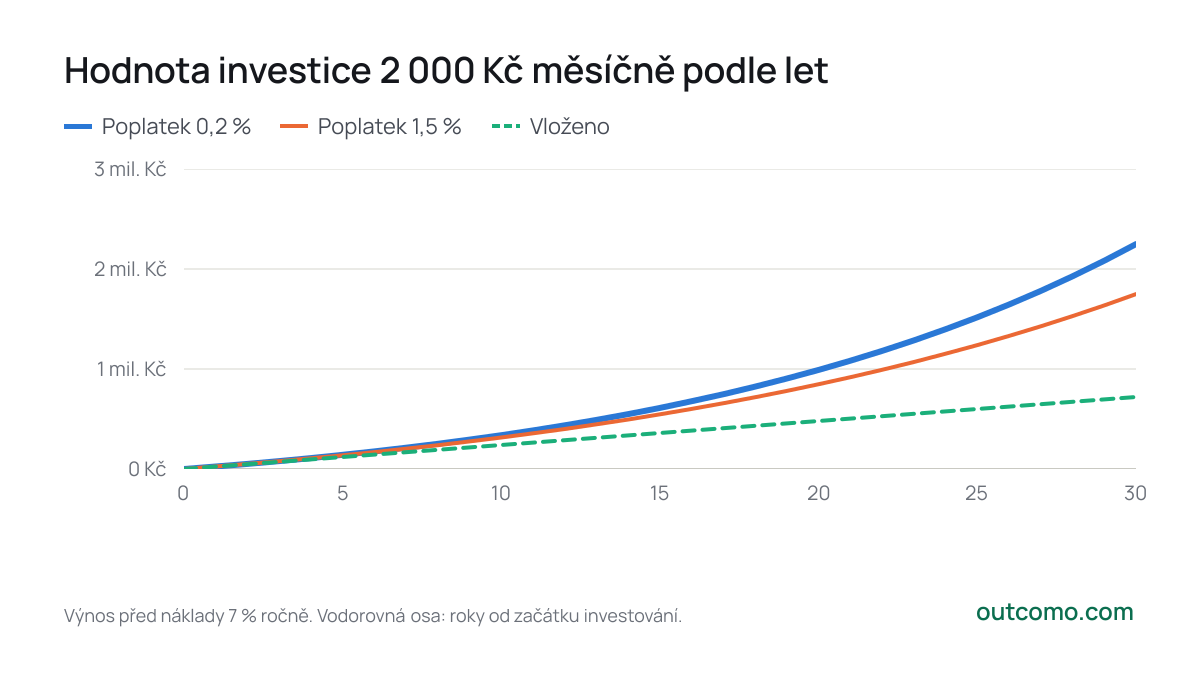
Rozdíl mezi ročním poplatkem 0,2 % a 1,5 % vypadá na první pohled zanedbatelně. Kdo ale investuje 2 000 Kč měsíčně po dobu 30 let, skončí ve fondu s poplatkem 0,2 % na 2 248 666 Kč a ve fondu s poplatkem 1,5 % na 1 748 843 Kč. Rozdíl je 499 823 Kč, o 22 % méně peněz.
Proč malé procento dělá velký rozdíl
Poplatek fondu se počítá z celé hodnoty investice, ne jen z výnosu. Při výnosu 7 % vezme poplatek 1,5 % přes pětinu toho, co investice za rok vydělá. A co si fond vezme, se už dál nezhodnocuje. Za 30 let tak poplatek 0,2 % sebere 6 % výnosu, poplatek 1,5 % už 36 %.
| Roční poplatek | Výnos po poplatku | Hodnota na konci | Méně než bez poplatku | Podíl z výnosu |
|---|---|---|---|---|
| 0 % | 7,00 % | 2 338 905 Kč | – | – |
| 0,2 % | 6,79 % | 2 248 666 Kč | −90 239 Kč | 6 % |
| 0,5 % | 6,47 % | 2 120 479 Kč | −218 426 Kč | 13 % |
| 1 % | 5,93 % | 1 924 589 Kč | −414 316 Kč | 26 % |
| 1,5 % | 5,39 % | 1 748 843 Kč | −590 062 Kč | 36 % |
| 2 % | 4,86 % | 1 591 103 Kč | −747 802 Kč | 46 % |
Rozdíl roste s časem
V prvních letech je rozdíl malý, protože v investici ještě není mnoho peněz. S rostoucí hodnotou roste i částka, kterou fond každý rok strhne.
- Poplatek 0,2 %
- Poplatek 1,5 %
- Vloženo
30
- Poplatek 0,2 %2 248 666 Kč
- Poplatek 1,5 %1 748 843 Kč
- Vloženo720 000 Kč
Výnos před náklady 7 % ročně. Vodorovná osa: roky od začátku investování.
| Let | Poplatek 0,2 % | Poplatek 1,5 % | Rozdíl |
|---|---|---|---|
| 10 | 338 351 Kč | 315 025 Kč | 23 326 Kč |
| 20 | 990 745 Kč | 847 801 Kč | 142 944 Kč |
| 30 | 2 248 666 Kč | 1 748 843 Kč | 499 823 Kč |
Jednorázová investice na tom není jinak. Z 100 000 Kč by za 30 let bylo s poplatkem 0,2 % 716 852 Kč a s poplatkem 1,5 % 483 727 Kč, o 233 125 Kč méně.
Vstupní poplatek
Některé fondy si navíc berou vstupní poplatek z každého vkladu, například 3 %. U fondu s ročním poplatkem 1,5 % by to výsledek snížilo z 1 748 843 Kč na 1 696 378 Kč, o dalších 52 465 Kč. Vstupní poplatek je nepříjemný, ale při dlouhém investování stojí většinou méně než vyšší roční poplatek, protože se platí jen jednou z každého vkladu.
Kde poplatky najdete
Každý fond, který se v EU nabízí drobným investorům, musí mít sdělení klíčových informací (KID). V části o nákladech ukazuje náklady v procentech i v penězích, včetně jednorázových a průběžných, takže fondy jde porovnat. U ETF se roční náklady uvádějí jako TER nebo průběžné náklady. K nim připočtěte poplatky za vedení účtu a nákupy u obchodníka nebo platformy.
Co z toho plyne
- Porovnávejte celkové náklady. Dražší fond se vyplatí jen tehdy, když dlouhodobě vydělá víc o víc, než kolik stojí. Minulý výnos to nezaručuje.
- Nejvíc váží to, co platíte každý rok. Roční poplatek se strhává z celé hodnoty po celou dobu investování.
- Čas rozdíl zvětšuje. Čím déle investujete, tím víc na nákladech záleží. Poplatky navíc prodlužují dobu, za kterou se peníze zdvojnásobí, jak ukazuje pravidlo 72.
V kalkulačce poplatků fondů porovnáte dva konkrétní fondy s vlastním vkladem, dobou, ročním i vstupním poplatkem a uvidíte, o kolik víc by musel dražší fond vydělávat, aby se vyplatil.
Spočítejte si to sami
Kalkulačka poplatků fondů
Související články
- Data
Akcie, dluhopisy a hotovost od roku 1928: co vydělalo nejvíc
Co by se stalo se 100 dolary v akciích, dluhopisech a hotovosti od roku 1928, kolik zbylo po inflaci, jak dlouho trvaly ztráty a co z toho plyne pro investora.
- Data
Kolik let do finanční nezávislosti podle míry spoření
Za kolik let můžete žít z investic, když spoříte 10, 20, 30 nebo 50 % příjmu, proč rozhoduje podíl a ne výše platu a jak výsledek změní výnos a pravidlo výběru.
- Srovnání
Investovat najednou, nebo postupně? Co ukazuje historie S&P 500
Máte větší částku: investovat ji hned, nebo rozložit do několika měsíců? Srovnání všech začátků od roku 1999 v korunách: jak často vyšla lépe investice najednou, o kolik a kdy pomohlo rozložení.
Zdroje dat
Článek je orientační a nenahrazuje finanční, daňové ani právní poradenství. Čísla se počítají přímo z uvedených zdrojů a mění se s jejich aktualizací.