Srovnání
Hypotéka na 20, nebo 30 let: o kolik vyšší splátka a kolik ušetříte
Jak se liší splátka a úroky u hypotéky na 10, 15, 20, 25 a 30 let, proč delší doba stojí tolik navíc, kolik dlužíte po 10 letech a jak splácení zkrátit mimořádnými splátkami.
Vydáno 28. října 2026
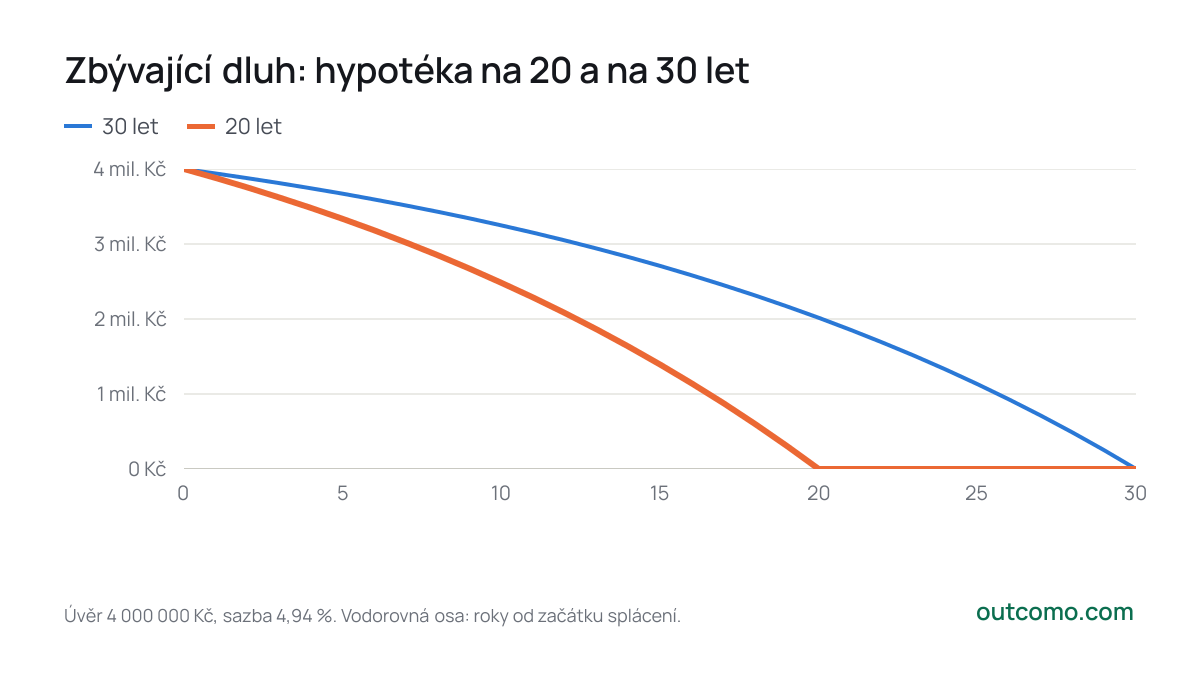
Hypotéka 4 000 000 Kč za 4,94 % znamená na 20 let splátku 26 266 Kč měsíčně, na 30 let 21 326 Kč. Kratší doba stojí 4 940 Kč měsíčně navíc, tedy o 23 % vyšší splátku, ale na úrocích ušetří 1 373 715 Kč. Za 30 let zaplatíte bance na úrocích 3 677 514 Kč, to je 92 % půjčené částky.
| Doba splácení | Měsíční splátka | Úroky celkem | Úroky vůči úvěru | Zaplatíte celkem |
|---|---|---|---|---|
| 10 let | 42 309 Kč | 1 077 079 Kč | 27 % | 5 077 079 Kč |
| 15 let | 31 507 Kč | 1 671 236 Kč | 42 % | 5 671 236 Kč |
| 20 let | 26 266 Kč | 2 303 799 Kč | 58 % | 6 303 799 Kč |
| 25 let | 23 244 Kč | 2 973 195 Kč | 74 % | 6 973 195 Kč |
| 30 let | 21 326 Kč | 3 677 514 Kč | 92 % | 7 677 514 Kč |
- 30 let
- 20 let
30
- 30 let0 Kč
- 20 let0 Kč
Úvěr 4 000 000 Kč, sazba 4,94 %. Vodorovná osa: roky od začátku splácení.
Proč delší doba stojí tolik navíc
Úrok se počítá z dluhu, který zbývá. U delší hypotéky splácíte jistinu pomaleji, takže dluh zůstává vysoký déle a banka z něj déle počítá úrok. Z první splátky hypotéky na 30 let jde na úrok 77 %, na samotný dluh jen zbytek.
Po 10 letech dlužíte u hypotéky na 30 let ještě 81 % původní částky, u hypotéky na 20 let 62 %. Ve chvíli, kdy je kratší hypotéka splacená, zbývá u delší ještě 2 016 255 Kč (50 % úvěru) a před vámi je dalších 10 let splácení.
Delší hypotéka a mimořádné splátky
Kratší dobu můžete napodobit i s delší hypotékou: když k nižší splátce každý měsíc přidáte rozdíl 4 940 Kč, splatíte úvěr za 20 let a na úrocích zaplatíte 2 303 799 Kč, stejně jako u kratší hypotéky se stejnou sazbou. Výhoda je v pružnosti: v horším měsíci zaplatíte jen povinnou nižší splátku.
Háček je v podmínkách. Bez poplatku jde mimořádná splátka obvykle na konci fixace a v některých dalších situacích, které stanoví zákon a vaše smlouva; jindy může banka chtít náhradu nákladů spojených s předčasným splacením. A vyžaduje to disciplínu: peníze, které nikdo nehlídá, se snadno utratí. Kolik ušetří menší částky navíc, ukazuje článek Mimořádné splátky hypotéky.
Kratší, nebo delší?
- Kratší doba vyjde nejlevněji, pokud vyšší splátku zvládnete s rezervou. Počítejte i s tím, že po fixaci může sazba a s ní i splátka vzrůst.
- Delší doba dává víc prostoru v rozpočtu a nižší splátka se snáz vejde do podmínek banky, které porovnávají splátky s příjmem. Za tu jistotu ale platíte vyššími úroky, pokud dluh nesplácíte rychleji, než musíte.
- Rezerva má přednost. Peníze poslané do hypotéky už zpátky nedostanete. Než zvolíte vyšší splátku, mějte stranou rezervu na několik měsíců výdajů.
Vlastní částku, sazbu a dobu splácení si spočítejte v hypoteční kalkulačce.
Spočítejte si to sami
Hypoteční kalkulačka
Související články
- Návod
Konec fixace hypotéky: co se stane se splátkou
O kolik vzroste nebo klesne splátka hypotéky po konci fixace, proč se nová sazba týká skoro celého úvěru a co můžete udělat: refinancovat nebo splatit část.
- Návod
Mimořádné splátky hypotéky: kolik ušetří pár tisíc měsíčně navíc
O kolik dřív splatíte hypotéku a kolik ušetříte na úrocích, když ke splátce přidáte 1 000 až 10 000 Kč měsíčně nebo jednorázovou částku, a jestli je lepší zkrátit dobu, nebo snížit splátku.
- Data
Ceny bytů v krajích: o kolik zdražily od roku 2015
Jak se měnily ceny bytů v Praze a ve všech krajích podle dat katastru, kolik z růstu snědla inflace a kde byty zdražily nejvíc.
Zdroje dat
Článek je orientační a nenahrazuje finanční, daňové ani právní poradenství. Čísla se počítají přímo z uvedených zdrojů a mění se s jejich aktualizací.