Návod
Milion korun pro dítě do 21 let: kolik investovat
Kolik investovat, aby dítě mělo v 21 letech milion korun, při průměrných historických výnosech akcií, dluhopisů a hotovosti: jednorázově při narození, měsíčně od narození nebo od 10 let, a co s milionem udělá inflace.
Vydáno 11. října 2026
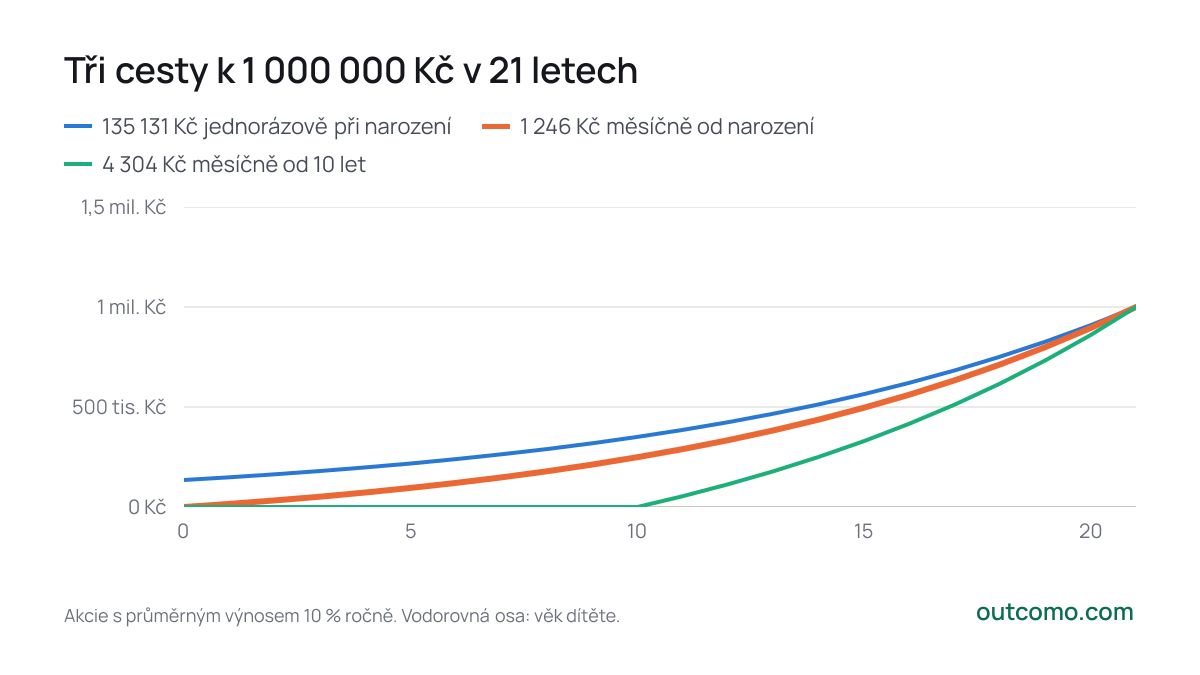
Kolik byste museli investovat, aby vaše dítě mělo v 21 letech 1 000 000 Kč? Při průměrném výnosu akcií jsou tři jednoduché cesty: 135 131 Kč jednorázově při narození, 1 246 Kč měsíčně od narození, nebo 4 304 Kč měsíčně, když začnete až v jeho 10 letech.
- 135 131 Kč jednorázově při narození
- 1 246 Kč měsíčně od narození
- 4 304 Kč měsíčně od 10 let
21
- 135 131 Kč jednorázově při narození1 000 003 Kč
- 1 246 Kč měsíčně od narození1 000 072 Kč
- 4 304 Kč měsíčně od 10 let1 000 210 Kč
Akcie s průměrným výnosem 10 % ročně. Vodorovná osa: věk dítěte.
| Postup | Částka | Vloženo celkem | Z toho zhodnocení |
|---|---|---|---|
| Jednorázově při narození | 135 131 Kč | 135 131 Kč | 86 % |
| Měsíčně od narození | 1 246 Kč | 313 992 Kč | 69 % |
| Měsíčně od 10 let | 4 304 Kč | 568 128 Kč | 43 % |
Většinu práce udělá čas
Jednorázový vklad při narození má na růst 21 let a při 10 % se peníze zhruba zdvojnásobí každých 7 let. Proto stačí 135 131 Kč: 86 % milionu je zhodnocení. Při měsíčních vkladech od narození vložíte celkem 313 992 Kč a zbytek, 69 % výsledné částky, dodá zhodnocení.
Každý rok čekání stojí peníze
Když začnete až v 10 letech dítěte, mají peníze na růst jen 11 let. Potřebujete 4 304 Kč měsíčně, 3,5× víc než od narození, a vložíte celkem 568 128 Kč: o 254 136 Kč víc za stejný milion.
| Začátek | Let do 21 | Měsíčně | Vloženo celkem |
|---|---|---|---|
| Při narození | 21 | 1 246 Kč | 313 992 Kč |
| V 5 letech | 16 | 2 219 Kč | 426 048 Kč |
| V 10 letech | 11 | 4 304 Kč | 568 128 Kč |
| V 15 letech | 6 | 10 336 Kč | 744 192 Kč |
Bezpečnější peníze potřebují mnohem víc vkladů
Dluhopisy a hotovost kolísají mnohem méně než akcie, ve stejných letech ale také méně vydělaly. Ke stejnému milionu od narození by u státních dluhopisů bylo potřeba 2 418 Kč měsíčně (1,9× víc než u akcií) a u hotovosti 2 741 Kč (2,2× víc).
| Investováno do | Průměrný výnos | Měsíčně | Vloženo celkem |
|---|---|---|---|
| Americké akcie (S&P 500) | 10 % | 1 246 Kč | 313 992 Kč |
| Americké státní dluhopisy (10leté) | 4,5 % | 2 418 Kč | 609 336 Kč |
| Hotovost (3měsíční pokladniční poukázky) | 3,4 % | 2 741 Kč | 690 732 Kč |
Druhá strana mince: akcie umí prudce spadnout. V roce 1931, nejhorším z let 1928–2025, ztratily americké akcie 44 %. Propad těsně před tím, než peníze budete potřebovat, se už nemusí stihnout vrátit. Proto dává smysl v posledních letech přesouvat část peněz do dluhopisů nebo na spořicí účet.
A inflace
Ceny v Česku rostly za posledních 20 let (2005–2025) v průměru o 3,3 % ročně. Při tomto tempu si za 1 000 000 Kč za 21 let koupíte to, co dnes zhruba za 505 000 Kč. Milion v dnešních penězích by za 21 let znamenal 1 980 000 Kč, a na ten je při 10 % potřeba 2 466 Kč měsíčně od narození.
Co z toho plyne
- Začněte brzy, klidně s malou částkou. Čas udělá víc práce než výše vkladu, viz pravidlo 72 a začít investovat ve 25, nebo v 35.
- Jiný cíl, stejný postup. Dvojnásobná měsíční částka vede ke dvěma milionům, poloviční k půl milionu.
- Výnosy nejsou zaručené. Průměry skrývají dobrá i špatná desetiletí; počítejte s rezervou a plán průběžně kontrolujte.
Vlastní částku, začátek a výnos si vyzkoušejte v kalkulačce složeného úroku.
Spočítejte si to sami
Kalkulačka složeného úroku
Související články
- Data
Akcie, dluhopisy a hotovost od roku 1928: co vydělalo nejvíc
Co by se stalo se 100 dolary v akciích, dluhopisech a hotovosti od roku 1928, kolik zbylo po inflaci, jak dlouho trvaly ztráty a co z toho plyne pro investora.
- Návod
Pravidlo 72: za kolik let se peníze zdvojnásobí
Jak funguje pravidlo 72, jak přesné je při různém výnosu, za jak dlouho se zdvojnásobily akcie, dluhopisy i ceny v Česku a proč dobu zdvojnásobení prodlužují poplatky.
- Srovnání
Poplatek fondu 0,2 %, nebo 1,5 % ročně: kolik vás stojí za 30 let
Jak velký rozdíl udělá roční poplatek fondu při pravidelném investování: výpočet pro poplatky od 0 do 2 %, vstupní poplatek, jednorázová investice a kde poplatky najdete.
Zdroje dat
- Aswath Damodaran (NYU Stern), Historical Returns on Stocks, Bonds and Bills
- OECD, Consumer price indices, national CPI – Česko
Článek je orientační a nenahrazuje finanční, daňové ani právní poradenství. Čísla se počítají přímo z uvedených zdrojů a mění se s jejich aktualizací.