Daten
Aktien, Anleihen und Bargeld seit 1928: was am meisten brachte
Was aus 100 Dollar in Aktien, Anleihen und Bargeld seit 1928 geworden wäre, was nach Inflation blieb, wie lange Verluste dauerten und was daraus folgt.
Veröffentlicht am 15. Oktober 2026
Die längste frei verfügbare Reihe jährlicher Renditen von Aktien, Staatsanleihen und kurzfristigen Schatzwechseln stammt aus den USA. Professor Aswath Damodaran von der NYU Stern führt sie, und sie beginnt 1928. Ihre 98 Jahre umfassen die Weltwirtschaftskrise, einen Weltkrieg, die Inflation der Siebzigerjahre und die Finanzkrise 2008. Wir haben nachgerechnet, was in dieser Zeit aus 100 $ in jeder Anlage geworden wäre, vor und nach Inflation.
Was aus 100 $ geworden wäre
Wer 100 $ im Jahr 1928 in die Aktien des S&P 500 gesteckt und alle Dividenden wieder angelegt hätte, hätte Ende 2025 1.157.591 $ gehabt. In Staatsanleihen wären es 7.714 $ gewesen, in dreimonatigen Schatzwechseln, die am ehesten Bargeld auf dem Tagesgeldkonto entsprechen, 2.579 $.
Die Preise sind in derselben Zeit aber auf das 19-Fache gestiegen: 100 $ von 1928 entsprechen heute 1.873 $. Nach Inflation haben Aktien ihre Kaufkraft 618-fach vermehrt, Anleihen 4,1-fach und Bargeld nur 1,4-fach.
| Anlage | Pro Jahr | Pro Jahr nach Inflation | Jahre unter der Inflation | Schlechtestes Jahr |
|---|---|---|---|---|
| Aktien (S&P 500) | 10,0 % | 6,8 % | 31 / 98 | -43,8 % (1931) |
| Staatsanleihen (10 Jahre) | 4,5 % | 1,5 % | 42 / 98 | -17,8 % (2022) |
| Bargeld (3-monatige Schatzwechsel) | 3,4 % | 0,3 % | 40 / 98 | 0,0 % (2014) |
Aktien haben gewonnen, aber nicht jedes Jahr
Aktien brachten im Schnitt 10,0 % pro Jahr, nach Inflation 6,8 %. Der Weg war alles andere als gerade. Das schlechteste Jahr war 1931 mit -43,8 %, das beste 1954 mit +52,6 %. Die Inflation haben Aktien in 31 von 98 Jahren nicht geschlagen.
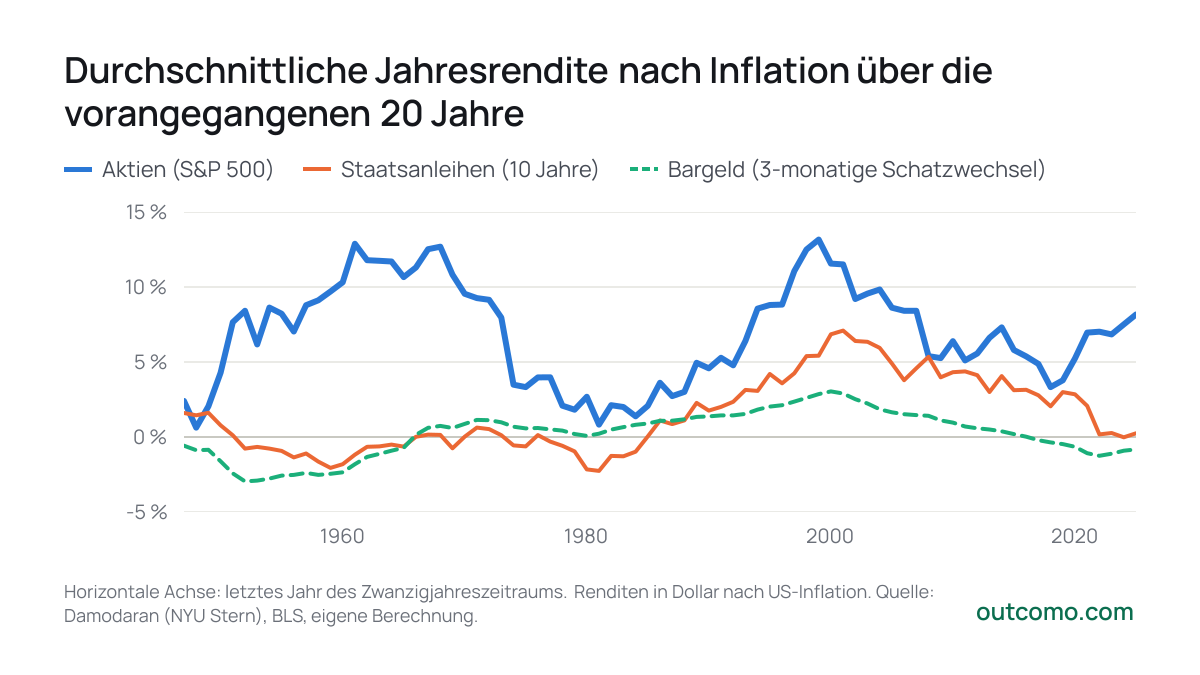
Wer aber 20 Jahre durchhielt, hat nach Inflation in keinem der 79 Zwanzigjahreszeiträume der Geschichte verloren. Am schlechtesten lief der Zeitraum 1929–1948, der kurz vor dem Crash von 1929 begann, und selbst er endete bei +0,6 % pro Jahr nach Inflation. Aktien schlugen Anleihen in 99 % der Zwanzigjahreszeiträume.
- Aktien (S&P 500)
- Staatsanleihen (10 Jahre)
- Bargeld (3-monatige Schatzwechsel)
2025
- Aktien (S&P 500)8,2 %
- Staatsanleihen (10 Jahre)0,3 %
- Bargeld (3-monatige Schatzwechsel)-0,8 %
Horizontale Achse: letztes Jahr des Zwanzigjahreszeitraums. Renditen in Dollar nach US-Inflation. Quelle: Damodaran (NYU Stern), BLS, eigene Berechnung.
Anleihen und Bargeld: ruhiger, aber der Inflation nicht gewachsen
Bargeld in Schatzwechseln hat nominal in keinem Jahr verloren. Hinter der Inflation blieb es aber in 40 von 98 Jahren zurück, und seine schlechtesten zwanzig Jahre (1933–1952) endeten bei -3,0 % pro Jahr nach Inflation. Nur in 65 % der Zwanzigjahreszeiträume lag es über der Inflation.
Staatsanleihen brachten nach Inflation 1,5 % pro Jahr. Am meisten schadete ihnen hohe Inflation: Der Zeitraum 1962–1981 endete bei -2,3 % pro Jahr nach Inflation. Ihr schlechtestes Einzeljahr kam erst vor Kurzem, 2022, als die Zinsen schnell stiegen: -17,8 %.
Jahrzehnt für Jahrzehnt
| Zeitraum | Aktien | Anleihen | Bargeld | Inflation |
|---|---|---|---|---|
| 1930–1939 | +1,1 % | +6,1 % | +3,1 % | -2,0 % |
| 1940–1949 | +3,0 % | -2,7 % | -4,6 % | 5,4 % |
| 1950–1959 | +16,9 % | -1,4 % | -0,2 % | 2,2 % |
| 1960–1969 | +5,1 % | -0,1 % | +1,4 % | 2,5 % |
| 1970–1979 | -1,3 % | -1,8 % | -1,0 % | 7,4 % |
| 1980–1989 | +11,7 % | +6,5 % | +3,7 % | 5,1 % |
| 1990–1999 | +14,7 % | +4,3 % | +2,0 % | 2,9 % |
| 2000–2009 | -3,4 % | +3,6 % | +0,2 % | 2,5 % |
| 2010–2019 | +11,5 % | +2,3 % | -1,2 % | 1,8 % |
| 2020–2025 (unvollständig) | +10,6 % | -4,4 % | -1,1 % | 3,9 % |
Ihr bestes Jahrzehnt hatten Aktien 1950–1959 (+16,9 % pro Jahr nach Inflation), ihr schlechtestes 2000–2009 (-3,4 %). Ein ganzes Jahrzehnt im Minus ist also möglich, auch wenn der langfristige Durchschnitt hoch ist.
Was daraus folgt
- Für lange Zeit Aktien. Wer zwanzig Jahre und länger anlegte, hatte mit Aktien die höchste Rendite und hat in keinem Zwanzigjahreszeitraum nach Inflation verloren. Eine Garantie für die Zukunft ist das nicht.
- Für kurze Zeit Bargeld. Geld, das Sie in wenigen Jahren brauchen, verträgt keinen Einbruch um Dutzende Prozent. Bargeld hatte keinen, verliert aber langsam gegen die Inflation.
- Anleihen sind nicht risikolos. Bei schnell steigender Inflation und steigenden Zinsen verloren auch sie, mitunter über Jahrzehnte.
- Die Zahlen sind amerikanisch und in Dollar. Wer aus Deutschland in US-Aktien anlegt, trägt zusätzlich die Schwankungen des Euro-Dollar-Kurses, die hier nicht eingerechnet sind. Andere Märkte haben andere Zeiten erlebt, und ein echter Indexfonds kostet zudem Gebühren.
Wie Ihre eigenen Sparbeiträge bei verschiedenen Renditen wachsen würden, rechnen Sie im Zinseszinsrechner nach. Wie schnell sich Geld bei einer bestimmten Rendite verdoppelt, zeigt die 72er-Regel.
Selbst nachrechnen
Zinseszinsrechner
Passende Artikel
- Ratgeber
Eine Million Euro für Ihr Kind mit 21: wie viel Sie anlegen müssen
Was es braucht, damit Ihr Kind mit 21 eine Million Euro hat, bei den historischen Durchschnittsrenditen von Aktien, Anleihen und Bargeld: einmalig bei der Geburt, monatlich ab der Geburt oder ab 10, und was die Inflation aus der Million macht.
- Ratgeber
Die 72er-Regel: In wie vielen Jahren sich Geld verdoppelt
Wie die 72er-Regel funktioniert, wie genau sie bei verschiedenen Renditen ist, wie schnell sich Aktien, Anleihen und die Preise in Deutschland verdoppelt haben und warum Kosten die Verdopplung bremsen.
- Vergleich
0,2 oder 1,5 Prozent Fondskosten: Was der Unterschied in 30 Jahren ausmacht
Wie viel laufende Fondskosten von einem Sparplan wegnehmen: die Rechnung für Kosten von 0 bis 2 Prozent, Ausgabeaufschlag, Einmalanlage und wo Sie die Kosten eines Fonds finden.
Datenquellen
- Aswath Damodaran (NYU Stern), Historical Returns on Stocks, Bonds and Bills
- U.S. Bureau of Labor Statistics, CPI-U (FRED CPIAUCNS)
Der Artikel dient nur zur Information und ist keine Finanz-, Steuer- oder Rechtsberatung. Die Zahlen werden direkt aus den genannten Quellen berechnet und ändern sich mit deren Aktualisierung.