Vergleich
0,2 oder 1,5 Prozent Fondskosten: Was der Unterschied in 30 Jahren ausmacht
Wie viel laufende Fondskosten von einem Sparplan wegnehmen: die Rechnung für Kosten von 0 bis 2 Prozent, Ausgabeaufschlag, Einmalanlage und wo Sie die Kosten eines Fonds finden.
Veröffentlicht am 7. Oktober 2026
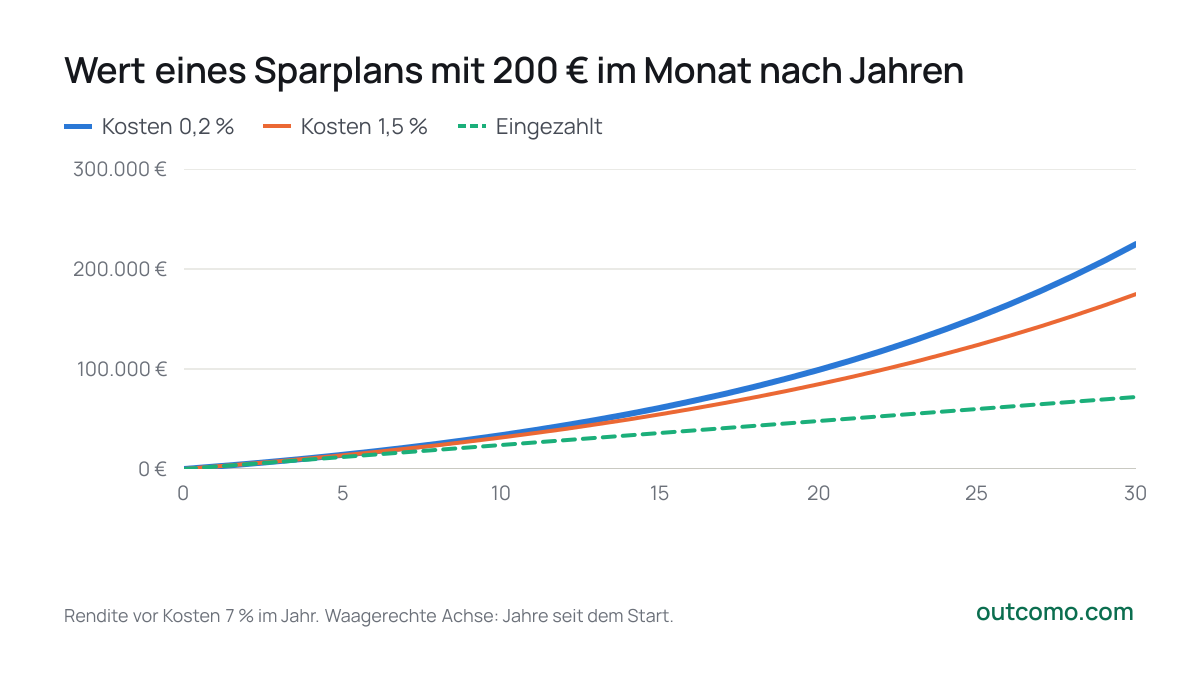
Der Unterschied zwischen 0,2 % und 1,5 % laufenden Kosten im Jahr wirkt winzig. Wer aber 30 Jahre lang 200 € im Monat anlegt, landet im Fonds mit 0,2 % bei 224.867 € und im Fonds mit 1,5 % bei 174.884 €. Das sind 49.982 € oder 22 % weniger.
Warum ein kleiner Prozentsatz viel ausmacht
Die laufenden Kosten eines Fonds werden auf den ganzen Wert der Anlage berechnet, nicht nur auf den Ertrag. Bei 7 % Rendite nehmen 1,5 % Kosten mehr als ein Fünftel dessen weg, was die Anlage im Jahr verdient. Und was der Fonds einbehält, wächst nicht mehr für Sie. In 30 Jahren kosten 0,2 % so 6 % des Ertrags, 1,5 % schon 36 %.
| Laufende Kosten | Rendite nach Kosten | Wert am Ende | Weniger als ohne Kosten | Anteil am Ertrag |
|---|---|---|---|---|
| 0 % | 7,00 % | 233.891 € | – | – |
| 0,2 % | 6,79 % | 224.867 € | −9.024 € | 6 % |
| 0,5 % | 6,47 % | 212.048 € | −21.843 € | 13 % |
| 1 % | 5,93 % | 192.459 € | −41.432 € | 26 % |
| 1,5 % | 5,39 % | 174.884 € | −59.006 € | 36 % |
| 2 % | 4,86 % | 159.110 € | −74.780 € | 46 % |
Der Unterschied wächst mit der Zeit
In den ersten Jahren ist der Unterschied klein, weil noch wenig Geld angelegt ist. Mit dem Wert wächst auch der Betrag, den der Fonds jedes Jahr abzieht.
- Kosten 0,2 %
- Kosten 1,5 %
- Eingezahlt
30
- Kosten 0,2 %224.867 €
- Kosten 1,5 %174.884 €
- Eingezahlt72.000 €
Rendite vor Kosten 7 % im Jahr. Waagerechte Achse: Jahre seit dem Start.
| Jahre | Kosten 0,2 % | Kosten 1,5 % | Unterschied |
|---|---|---|---|
| 10 | 33.835 € | 31.502 € | 2.333 € |
| 20 | 99.075 € | 84.780 € | 14.294 € |
| 30 | 224.867 € | 174.884 € | 49.982 € |
Bei einer Einmalanlage ist es nicht anders. Aus 10.000 € würden in 30 Jahren mit 0,2 % Kosten 71.685 € und mit 1,5 % nur 48.373 €, 23.313 € weniger.
Ausgabeaufschlag
Manche Fonds verlangen zusätzlich einen Ausgabeaufschlag auf jede Einzahlung, zum Beispiel 3 %. Beim Fonds mit 1,5 % laufenden Kosten würde das Ergebnis von 174.884 € auf 169.638 € sinken, um weitere 5.247 €. Ein Ausgabeaufschlag ist ärgerlich, kostet über lange Zeit aber meist weniger als höhere laufende Kosten, weil er auf jede Einzahlung nur einmal anfällt.
Wo Sie die Kosten finden
Für jeden Fonds, der in der EU Privatanlegern angeboten wird, gibt es ein Basisinformationsblatt (PRIIP-KID). Der Abschnitt zu den Kosten zeigt einmalige und laufende Kosten in Prozent und in Euro, sodass sich Fonds vergleichen lassen. Bei ETFs heißen die jährlichen Kosten TER oder laufende Kosten. Dazu kommen Depot- und Ordergebühren Ihrer Bank oder Ihres Brokers.
Was daraus folgt
- Vergleichen Sie die Gesamtkosten. Ein teurerer Fonds lohnt sich nur, wenn er langfristig mehr verdient, als er mehr kostet. Vergangene Renditen garantieren das nicht.
- Am meisten zählt, was Sie jedes Jahr zahlen. Laufende Kosten gehen die ganze Zeit vom gesamten Wert ab.
- Zeit vergrößert den Unterschied. Je länger Sie anlegen, desto mehr zählen die Kosten.
Siehe auch: Die 72er-Regel · Mit 25 oder mit 35 anfangen zu investieren · Wie viel Vermögen brauche ich für die finanzielle Freiheit?
Im Fondskosten-Rechner vergleichen Sie zwei konkrete Fonds mit Ihrem eigenen Betrag, Zeitraum, laufenden Kosten und Ausgabeaufschlag und sehen, wie viel mehr der teurere Fonds verdienen müsste, damit er sich lohnt.
Selbst nachrechnen
Fondskosten-Rechner
Passende Artikel
- Daten
Aktien, Anleihen und Bargeld seit 1928: was am meisten brachte
Was aus 100 Dollar in Aktien, Anleihen und Bargeld seit 1928 geworden wäre, was nach Inflation blieb, wie lange Verluste dauerten und was daraus folgt.
- Daten
Wie viele Jahre bis zur finanziellen Freiheit nach Sparquote
Wann Sie von Ihren Kapitalerträgen leben können, wenn Sie 10, 20, 30 oder 50 % des Einkommens sparen, und warum der Anteil mehr zählt als das Gehalt.
- Vergleich
Einmalanlage oder verteilt anlegen? Was die Geschichte des S&P 500 zeigt
Einen größeren Betrag sofort anlegen oder auf mehrere Monate verteilen? Alle Startzeitpunkte seit 1999 in Euro verglichen: wie oft die Einmalanlage vorn lag, um wie viel und wann das Verteilen half.
Datenquellen
Der Artikel dient nur zur Information und ist keine Finanz-, Steuer- oder Rechtsberatung. Die Zahlen werden direkt aus den genannten Quellen berechnet und ändern sich mit deren Aktualisierung.