Daten
Bitcoin-Sparplan seit 2014: Was daraus heute geworden wäre
Was ein monatlicher Bitcoin-Sparplan seit 2014 heute wert wäre, wie tief er zwischendurch gefallen ist, wie viel der Startzeitpunkt ausmacht und wie er gegen den S&P 500 abschneidet.
Veröffentlicht am 7. Oktober 2026
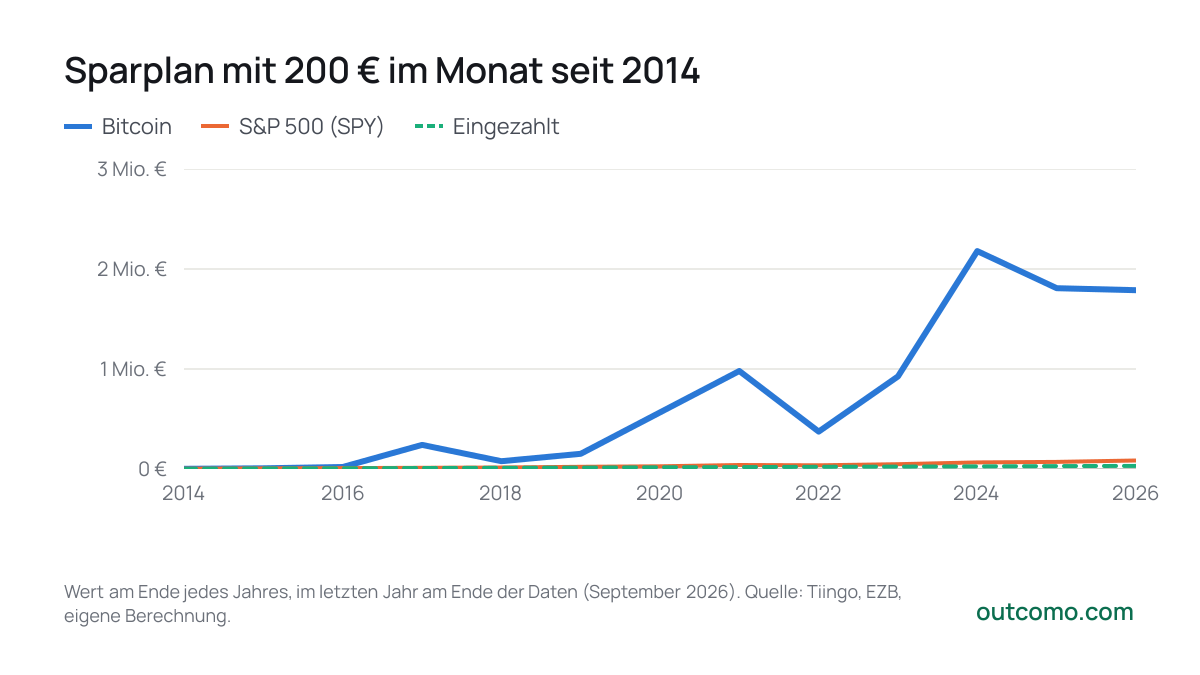
Wer seit 2014 jeden Monat für 200 € Bitcoin gekauft hätte, hätte bis zum Ende der Daten insgesamt 30.600 € eingezahlt. Der Sparplan wäre 1.788.255 € wert, etwa das 58-Fache der Einzahlungen. Dieselben Käufe des S&P 500 hätten 85.293 € ergeben, das 2,8-Fache.
Die Bitcoin-Zahl ist enorm, der Weg dorthin führte aber durch Einbrüche um mehr als zwei Drittel. Wir sehen uns beides an.
So hat sich der Sparplan entwickelt
- Bitcoin
- S&P 500 (SPY)
- Eingezahlt
2026
- Bitcoin1.788.255 €
- S&P 500 (SPY)85.293 €
- Eingezahlt30.600 €
Wert am Ende jedes Jahres, im letzten Jahr am Ende der Daten (September 2026). Quelle: Tiingo, EZB, eigene Berechnung.
Der Weg führte durch tiefe Einbrüche
Auf Monatsschlusskursen in Euro hat Bitcoin seit 2014 insgesamt 3-mal die Hälfte oder mehr verloren. Der tiefste Einbruch betrug 72 %, vom Hoch im Dezember 2017 bis zum Tief im Januar 2019. Innerhalb der Monate waren die Rückgänge noch tiefer, Monatskurse zeigen sie nicht.
| Hoch | Tief | Einbruch | Neues Hoch |
|---|---|---|---|
| Januar 2014 | April 2015 | −66 % | Oktober 2016 |
| Dezember 2017 | Januar 2019 | −72 % | Oktober 2020 |
| Oktober 2021 | Dezember 2022 | −71 % | Februar 2024 |
Auch der Sparplan hat die Einbrüche nicht geglättet. Im schlechtesten Moment (Januar 2015) war er 40 % weniger wert als die Einzahlungen. Wer da verkauft hätte, hätte einen Verlust mitgenommen.
Es kommt auf den Start an
Einen großen Teil des Ergebnisses machen die ersten Jahre aus, als Bitcoin billig war. Spätere Starts endeten mit viel kleineren Vielfachen, und 11 von 12 Starts fielen unterwegs mindestens einmal unter die Einzahlungen.
| Start | Eingezahlt | Wert | Veränderung | Schlimmstes Minus |
|---|---|---|---|---|
| 2014 | 30.600 € | 1.788.255 € | +5.744 % | −40 % |
| 2015 | 28.200 € | 1.290.353 € | +4.476 % | −7 % |
| 2016 | 25.800 € | 554.712 € | +2.050 % | −1 % |
| 2017 | 23.400 € | 199.413 € | +752 % | – |
| 2018 | 21.000 € | 107.517 € | +412 % | −43 % |
| 2019 | 18.600 € | 76.192 € | +310 % | −1 % |
| 2020 | 16.200 € | 44.821 € | +177 % | −18 % |
| 2021 | 13.800 € | 25.863 € | +87 % | −47 % |
| 2022 | 11.400 € | 21.231 € | +86 % | −38 % |
| 2023 | 9.000 € | 13.717 € | +52 % | −4 % |
| 2024 | 6.600 € | 7.123 € | +8 % | −25 % |
| 2025 | 4.200 € | 4.180 € | 0 % | −32 % |
Das schwächste Ergebnis hat der Start im Jahr 2025 (0 %). Je später jemand begonnen hat, desto weniger Zeit hatte die Anlage, sich von Einbrüchen zu erholen.
Sparplan oder Einmalanlage
Wer die ganzen 30.600 € schon im ersten Monat angelegt hätte, hätte heute 3.804.513 €. Die Einmalanlage gewann, weil der erste Kauf zu einem der niedrigsten Kurse in den Daten stattfand. Ein Sparplan soll nicht die höchste Rendite bringen. Er schützt davor, alles kurz vor einem großen Einbruch anzulegen, und lässt sich aus dem laufenden Einkommen bezahlen.
Was man daraus mitnehmen kann
- Die Vergangenheit muss sich nicht wiederholen. Das Ergebnis tragen vor allem die Jahre, in denen Bitcoin klein und billig war. Wie es weitergeht, lässt sich daraus nicht ableiten.
- Totalverlust ist möglich. Die europäischen Aufsichtsbehörden (ESMA, EBA, EIOPA) warnen, dass Krypto-Werte hochriskant und meist unreguliert sind und Verbraucher ihr eingesetztes Geld ganz verlieren können.
- Wechselkurs. Das Ergebnis in Euro enthält auch die Entwicklung des Dollars gegenüber dem Euro.
- Kosten und Steuern. Sie fehlen in der Rechnung. Börsen und Broker verlangen Gebühren für jeden Kauf, und für Gewinne aus Kryptowährungen gelten die Steuerregeln Ihres Landes.
- Keine Empfehlung. Der Artikel zeigt, was in der Vergangenheit passiert wäre, nicht, was passieren wird.
Siehe auch: Einmalanlage oder verteilt anlegen?
Einen anderen Zeitraum, Betrag oder Kosten stellen Sie im ETF-Sparplan-Rechner ein. Dort vergleichen Sie Bitcoin auch mit ETFs auf den S&P 500, den Weltaktienmarkt oder mit Gold.
Selbst nachrechnen
ETF-Sparplan-Rechner
Passende Artikel
- Vergleich
Einmalanlage oder verteilt anlegen? Was die Geschichte des S&P 500 zeigt
Einen größeren Betrag sofort anlegen oder auf mehrere Monate verteilen? Alle Startzeitpunkte seit 1999 in Euro verglichen: wie oft die Einmalanlage vorn lag, um wie viel und wann das Verteilen half.
- Daten
Aktien, Anleihen und Bargeld seit 1928: was am meisten brachte
Was aus 100 Dollar in Aktien, Anleihen und Bargeld seit 1928 geworden wäre, was nach Inflation blieb, wie lange Verluste dauerten und was daraus folgt.
- Vergleich
0,2 oder 1,5 Prozent Fondskosten: Was der Unterschied in 30 Jahren ausmacht
Wie viel laufende Fondskosten von einem Sparplan wegnehmen: die Rechnung für Kosten von 0 bis 2 Prozent, Ausgabeaufschlag, Einmalanlage und wo Sie die Kosten eines Fonds finden.
Datenquellen
- Tiingo, monthly closing prices (BTC, SPY)
- ECB, euro foreign exchange reference rates
- ESMA, EBA, EIOPA: EU financial regulators warn consumers on the risks of crypto-assets (2022)
Der Artikel dient nur zur Information und ist keine Finanz-, Steuer- oder Rechtsberatung. Die Zahlen werden direkt aus den genannten Quellen berechnet und ändern sich mit deren Aktualisierung.