Vergleich
Einmalanlage oder verteilt anlegen? Was die Geschichte des S&P 500 zeigt
Einen größeren Betrag sofort anlegen oder auf mehrere Monate verteilen? Alle Startzeitpunkte seit 1999 in Euro verglichen: wie oft die Einmalanlage vorn lag, um wie viel und wann das Verteilen half.
Veröffentlicht am 11. Oktober 2026
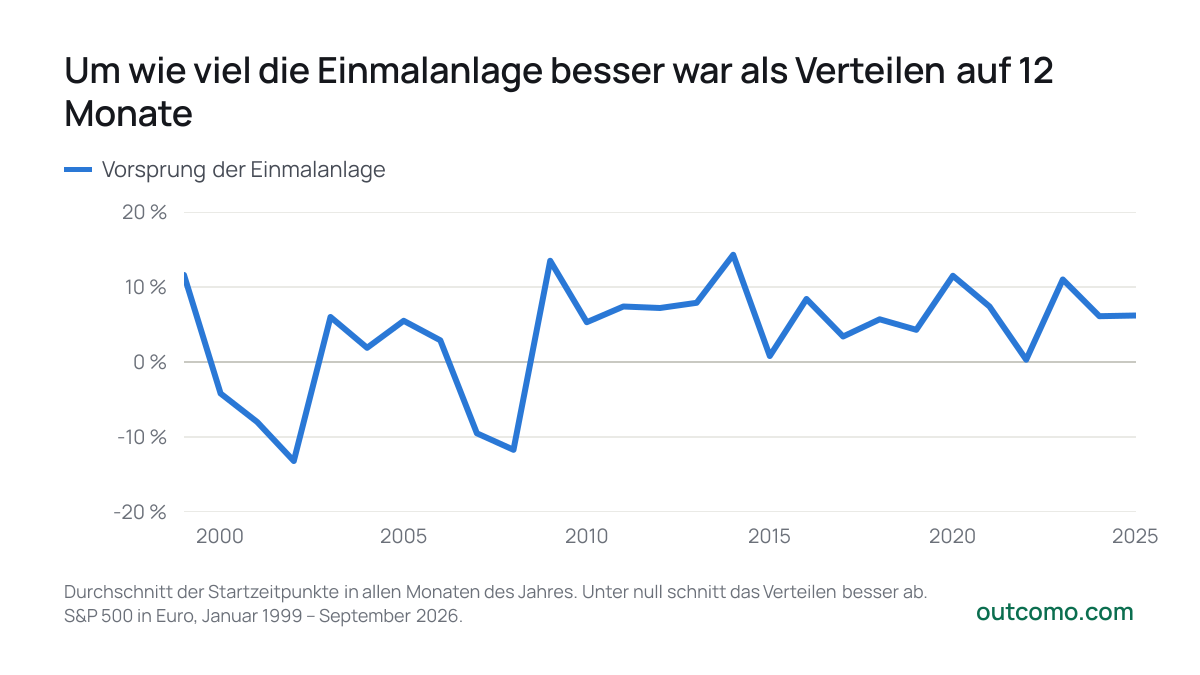
Sie haben 100.000 € und wollen sie anlegen. Alles sofort investieren oder den Betrag auf 12 Monate zu je 8.333 € verteilen? Die Geschichte der US-Aktien ist eindeutig: Von 322 möglichen Startzeitpunkten seit 1999 lag die Einmalanlage in 71 % der Fälle vorn, typischerweise um 5,2 % (rund 5.214 €). Das Verteilen schützt aber vor dem schlimmsten Fall: Wer im März 2002 alles auf einmal anlegte, hatte ein Jahr später 28 % weniger.
- Vorsprung der Einmalanlage
2025
- Vorsprung der Einmalanlage6,2 %
Durchschnitt der Startzeitpunkte in allen Monaten des Jahres. Unter null schnitt das Verteilen besser ab. S&P 500 in Euro, Januar 1999 – September 2026.
Warum meist die Einmalanlage gewinnt
Aktien steigen öfter, als sie fallen. Geld, das noch auf seinen Teil wartet, verpasst diesen Anstieg, und je länger es wartet, desto mehr. Deshalb gewinnt die Einmalanlage umso öfter, je länger verteilt wird: bei drei Monaten in 65 % der Fälle, bei zwei Jahren in 79 %, typischerweise um 11 %.
| Verteilt auf (Monate) | Startzeitpunkte | Einmalanlage vorn | Typische Differenz | Beste | Schlechteste |
|---|---|---|---|---|---|
| 3 | 331 | 65 % | +1,0 % | +9 % | -11 % |
| 6 | 328 | 66 % | +2,6 % | +14 % | -19 % |
| 12 | 322 | 71 % | +5,2 % | +21 % | -28 % |
| 24 | 310 | 79 % | +10,9 % | +39 % | -30 % |
Wann das Verteilen besser war
Geholfen hat das Verteilen vor allem bei Starts in den Jahren 2000, 2001, 2002, 2007, 2008, wenn danach die Aktien fielen oder der Euro gegenüber dem Dollar zulegte. Am schlechtesten war ein Start im März 2002: 100.000 € auf einmal angelegt waren ein Jahr später 60.761 € wert, derselbe Betrag auf 12 Monate verteilt 83.954 €. Mehr als 10 % zurück lag die Einmalanlage bei 30 von 322 Startzeitpunkten (9 %). Am deutlichsten vorn lag sie bei einem Start im September 1999, um 21 %.
Im Voraus erkennt man solche Momente nicht. Würde ein Kurssturz kurz nach dem Kauf Sie aber zum Verkaufen bringen, ist das Verteilen eine vernünftige Versicherung: Sie verzichten typischerweise auf 5,2 % und vermeiden dafür die schlechtesten Startzeitpunkte.
Ein Sparplan vom Gehalt ist etwas anderes
Wer jeden Monat einen Teil des Gehalts anlegt, hat keine Wahl: Das Geld ist nicht auf einmal da. Ein Sparplan ist dann das Beste, was man tun kann, und seine Schwankungen gleichen sich mit der Zeit aus. Dieser Artikel behandelt nur den Fall, dass der ganze Betrag schon da ist, etwa aus einem Hausverkauf, einem Erbe oder einem Bonus.
Was daraus folgt
- Ist das Geld da und der Horizont lang, spricht die Geschichte für die Einmalanlage. Je nach Dauer des Verteilens lag sie in 65 % bis 79 % der Fälle vorn.
- Verteilen ist eine Versicherung, kein Weg zu mehr Rendite. Es ist sinnvoll, wenn Sie ein Kurssturz direkt nach dem Kauf aus der Bahn werfen würde.
- Wenn Sie verteilen, dann eher kurz. Je länger das Geld wartet, desto mehr kostet es im Durchschnitt.
- Die Vergangenheit garantiert nichts. Es ist ein Markt in einem Zeitraum; Geld, das Sie bald brauchen, gehört gar nicht in Aktien.
Siehe auch: Bitcoin-Sparplan seit 2014
Wie Ihr eigener Betrag und Ihr Zeitraum abgeschnitten hätten, zeigt der ETF-Sparplan-Rechner im Modus „Vergangenheit“: Er vergleicht den Sparplan mit der Anlage des ganzen Betrags auf einmal.
Selbst nachrechnen
ETF-Sparplan-Rechner
Passende Artikel
- Daten
Bitcoin-Sparplan seit 2014: Was daraus heute geworden wäre
Was ein monatlicher Bitcoin-Sparplan seit 2014 heute wert wäre, wie tief er zwischendurch gefallen ist, wie viel der Startzeitpunkt ausmacht und wie er gegen den S&P 500 abschneidet.
- Daten
Aktien, Anleihen und Bargeld seit 1928: was am meisten brachte
Was aus 100 Dollar in Aktien, Anleihen und Bargeld seit 1928 geworden wäre, was nach Inflation blieb, wie lange Verluste dauerten und was daraus folgt.
- Vergleich
0,2 oder 1,5 Prozent Fondskosten: Was der Unterschied in 30 Jahren ausmacht
Wie viel laufende Fondskosten von einem Sparplan wegnehmen: die Rechnung für Kosten von 0 bis 2 Prozent, Ausgabeaufschlag, Einmalanlage und wo Sie die Kosten eines Fonds finden.
Datenquellen
- Tiingo, monthly closing prices (SPY, S&P 500 with dividends)
- ECB, euro foreign exchange reference rates
Der Artikel dient nur zur Information und ist keine Finanz-, Steuer- oder Rechtsberatung. Die Zahlen werden direkt aus den genannten Quellen berechnet und ändern sich mit deren Aktualisierung.