Guide
Un million d’euros pour votre enfant à 21 ans : combien investir
Ce qu’il faut pour que votre enfant ait un million d’euros à 21 ans aux rendements moyens historiques des actions, des obligations et des liquidités : en une fois à la naissance, chaque mois dès la naissance ou dès 10 ans, et ce que l’inflation fait de ce million.
Publié le 11 octobre 2026
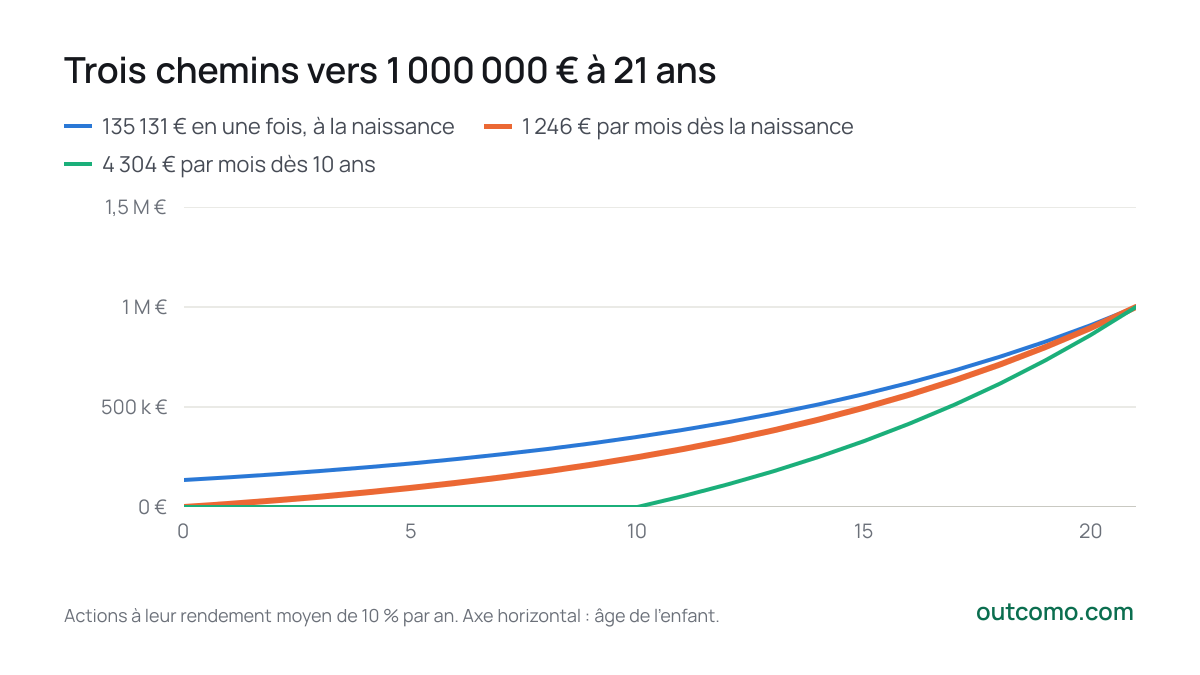
Combien faudrait-il investir pour que votre enfant ait 1 000 000 € à 21 ans ? Avec le rendement moyen des actions, il y a trois chemins simples : 135 131 € en une fois, à la naissance, 1 246 € par mois dès la naissance, ou 4 304 € par mois si vous commencez à ses 10 ans.
- 135 131 € en une fois, à la naissance
- 1 246 € par mois dès la naissance
- 4 304 € par mois dès 10 ans
21
- 135 131 € en une fois, à la naissance1 000 003 €
- 1 246 € par mois dès la naissance1 000 072 €
- 4 304 € par mois dès 10 ans1 000 210 €
Actions à leur rendement moyen de 10 % par an. Axe horizontal : âge de l’enfant.
| Chemin | Montant | Versé | Dont gains |
|---|---|---|---|
| En une fois, à la naissance | 135 131 € | 135 131 € | 86 % |
| Par mois dès la naissance | 1 246 € | 313 992 € | 69 % |
| Par mois dès 10 ans | 4 304 € | 568 128 € | 43 % |
Le temps fait l’essentiel du travail
Un versement unique à la naissance a 21 ans pour grandir, et à 10 % une somme double environ tous les 7 ans. C’est pourquoi 135 131 € suffisent : 86 % du million vient des gains. Avec des versements mensuels dès la naissance, vous versez 313 992 € au total ; les gains apportent le reste, 69 % de la somme finale.
Chaque année d’attente coûte
Si vous commencez à ses 10 ans, l’argent n’a plus que 11 ans. Il faut 4 304 € par mois, 3,5 fois plus que dès la naissance, et vous versez 568 128 € : 254 136 € de plus pour le même million.
| Début | Années jusqu’à 21 ans | Par mois | Versé |
|---|---|---|---|
| À la naissance | 21 | 1 246 € | 313 992 € |
| À 5 ans | 16 | 2 219 € | 426 048 € |
| À 10 ans | 11 | 4 304 € | 568 128 € |
| À 15 ans | 6 | 10 336 € | 744 192 € |
L’argent plus sûr en demande beaucoup plus
Les obligations et les liquidités fluctuent bien moins que les actions, mais sur les mêmes années elles ont aussi moins rapporté. Pour le même million dès la naissance, il aurait fallu 2 418 € par mois en obligations d’État (1,9 fois plus qu’en actions) et 2 741 € en liquidités (2,2 fois plus).
| Placé en | Rendement moyen | Par mois | Versé |
|---|---|---|---|
| Actions américaines (S&P 500) | 10 % | 1 246 € | 313 992 € |
| Obligations d’État américaines (10 ans) | 4,5 % | 2 418 € | 609 336 € |
| Liquidités (bons à 3 mois) | 3,4 % | 2 741 € | 690 732 € |
Le revers : les actions peuvent chuter fortement. En 1931, leur pire année sur 1928–2025, les actions américaines ont perdu 44 %. Une chute juste avant d’avoir besoin de l’argent peut ne pas avoir le temps de se rattraper. C’est pourquoi il est souvent judicieux de basculer une partie vers des obligations ou un livret dans les dernières années.
Et l’inflation
Les prix en France ont augmenté en moyenne de 1,6 % par an sur les 20 dernières années (2005–2025). À ce rythme, 1 000 000 € dans 21 ans achètera ce qu’achètent aujourd’hui environ 715 000 €. Un million d’aujourd’hui représenterait 1 400 000 € dans 21 ans, soit 1 743 € par mois dès la naissance à 10 %.
Ce qu’il faut en retenir
- Commencez tôt, même petit. Le temps travaille plus que le montant, comme le montre commencer à investir à 25 ou à 35 ans.
- Autre objectif, même calcul. La moitié du montant mensuel mène à un demi-million, le double à deux millions.
- Les rendements ne sont pas garantis. Les moyennes cachent de bonnes et de mauvaises décennies ; prévoyez une marge et revoyez le plan en route.
Essayez votre propre montant, début et rendement dans le calculateur d’intérêts composés.
Faites le calcul vous-même
Calculateur d’intérêts composés
Articles liés
- Données
Actions, obligations et liquidités depuis 1928 : qui a gagné
Ce que seraient devenus 100 dollars en actions, obligations et liquidités depuis 1928, ce qui reste après inflation et combien de temps ont duré les pertes.
- Guide
La règle de 72 : en combien d’années votre argent double
Comment fonctionne la règle de 72, quelle est sa précision selon le rendement, en combien de temps les actions, les obligations et les prix en France ont doublé et pourquoi les frais ralentissent le doublement.
- Comparatif
Frais de 0,2 % ou de 1,5 % par an : ce que la différence coûte en 30 ans
Ce que les frais courants d’un fonds prennent sur un investissement mensuel : le calcul pour des frais de 0 à 2 %, les frais d’entrée, un placement unique et où trouver ce que coûte un fonds.
Sources des données
- Aswath Damodaran (NYU Stern), Historical Returns on Stocks, Bonds and Bills
- OECD, Consumer price indices, national CPI – France
Cet article est fourni à titre indicatif et ne constitue pas un conseil financier, fiscal ou juridique. Les chiffres sont calculés directement à partir des sources citées et évoluent avec leurs mises à jour.