Comparatif
Frais de 0,2 % ou de 1,5 % par an : ce que la différence coûte en 30 ans
Ce que les frais courants d’un fonds prennent sur un investissement mensuel : le calcul pour des frais de 0 à 2 %, les frais d’entrée, un placement unique et où trouver ce que coûte un fonds.
Publié le 7 octobre 2026
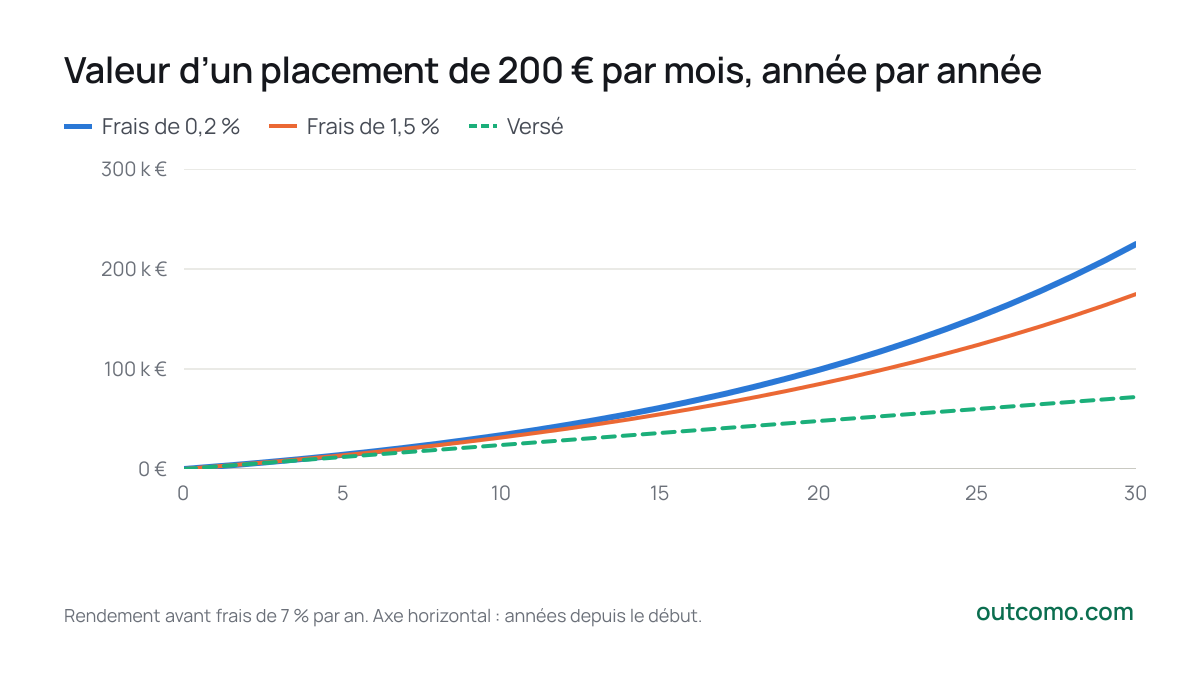
L’écart entre des frais annuels de 0,2 % et de 1,5 % semble minime. Pourtant, en investissant 200 € par mois pendant 30 ans, le fonds à 0,2 % termine à 224 867 € et celui à 1,5 % à 174 884 €. Cela fait 49 982 €, soit 22 % d’argent en moins.
Pourquoi un petit pourcentage pèse lourd
Les frais d’un fonds sont calculés sur toute la valeur du placement, pas seulement sur le gain. Avec un rendement de 7 %, des frais de 1,5 % prennent plus d’un cinquième de ce que le placement rapporte dans l’année. Et ce que le fonds prélève ne travaille plus pour vous. Sur 30 ans, des frais de 0,2 % prennent 6 % du gain ; des frais de 1,5 %, 36 %.
| Frais annuels | Rendement après frais | Valeur finale | En moins que sans frais | Part du gain |
|---|---|---|---|---|
| 0 % | 7,00 % | 233 891 € | – | – |
| 0,2 % | 6,79 % | 224 867 € | −9 024 € | 6 % |
| 0,5 % | 6,47 % | 212 048 € | −21 843 € | 13 % |
| 1 % | 5,93 % | 192 459 € | −41 432 € | 26 % |
| 1,5 % | 5,39 % | 174 884 € | −59 006 € | 36 % |
| 2 % | 4,86 % | 159 110 € | −74 780 € | 46 % |
L’écart grandit avec le temps
Les premières années, l’écart est faible, car il y a encore peu d’argent placé. À mesure que la valeur augmente, la somme prélevée chaque année par le fonds augmente aussi. Les frais allongent en outre le temps qu’il faut à l’argent pour doubler, comme le montre la règle de 72.
- Frais de 0,2 %
- Frais de 1,5 %
- Versé
30
- Frais de 0,2 %224 867 €
- Frais de 1,5 %174 884 €
- Versé72 000 €
Rendement avant frais de 7 % par an. Axe horizontal : années depuis le début.
| Années | Frais de 0,2 % | Frais de 1,5 % | Écart |
|---|---|---|---|
| 10 | 33 835 € | 31 502 € | 2 333 € |
| 20 | 99 075 € | 84 780 € | 14 294 € |
| 30 | 224 867 € | 174 884 € | 49 982 € |
Pour un placement unique, c’est pareil. 10 000 € deviendraient en 30 ans 71 685 € avec 0,2 % de frais et 48 373 € avec 1,5 %, soit 23 313 € de moins.
Les frais d’entrée
Certains fonds prennent en plus des frais d’entrée sur chaque versement, par exemple 3 %. Pour le fonds à 1,5 % par an, le résultat passerait de 174 884 € à 169 638 €, encore 5 247 € de moins. C’est désagréable, mais sur une longue durée cela coûte en général moins que des frais annuels plus élevés, car on ne les paie qu’une fois sur chaque versement.
Où trouver les frais
Chaque fonds proposé aux particuliers dans l’UE doit avoir un document d’informations clés (DIC). Sa partie sur les coûts indique les frais ponctuels et récurrents en pourcentage et en euros, ce qui permet de comparer les fonds. Pour un ETF, les frais annuels figurent sous le nom de frais courants ou TER. En assurance vie, les frais de gestion du contrat s’ajoutent à ceux des fonds, et chez un courtier comptent aussi les droits de garde et les frais de courtage.
Ce qu’il faut en retenir
- Comparez les frais totaux. Un fonds plus cher ne vaut la peine que s’il rapporte durablement plus que ce qu’il coûte en plus. Les performances passées ne le garantissent pas.
- Ce que vous payez chaque année pèse le plus. Les frais annuels sont prélevés sur toute la valeur pendant toute la durée du placement.
- Le temps creuse l’écart. Plus vous investissez longtemps, plus les frais comptent. C’est aussi pour cela que commencer à 25 ou à 35 ans change tant de choses.
- Les frais relèvent le montant à atteindre. Pour savoir quel montant viser, voyez combien il faut pour l’indépendance financière.
Dans le calculateur de frais de fonds, comparez deux fonds précis avec votre propre versement, votre durée, les frais courants et les frais d’entrée, et voyez combien le fonds cher devrait rapporter de plus pour être rentable.
Faites le calcul vous-même
Calculateur de frais de fonds
Articles liés
- Données
Actions, obligations et liquidités depuis 1928 : qui a gagné
Ce que seraient devenus 100 dollars en actions, obligations et liquidités depuis 1928, ce qui reste après inflation et combien de temps ont duré les pertes.
- Données
Combien d’années jusqu’à l’indépendance financière
Quand vous pourrez vivre de vos placements si vous épargnez 10, 20, 30 ou 50 % de vos revenus, pourquoi la part compte plus que le salaire et ce qui change.
- Comparatif
Investir en une fois ou progressivement ? Ce que montre l’histoire du S&P 500
Placer une grosse somme d’un coup ou l’étaler sur plusieurs mois ? Tous les départs depuis 1999 en euros : combien de fois l’investissement en une fois l’a emporté, de combien, et quand l’étalement a aidé.
Sources des données
Cet article est fourni à titre indicatif et ne constitue pas un conseil financier, fiscal ou juridique. Les chiffres sont calculés directement à partir des sources citées et évoluent avec leurs mises à jour.