Comparatif
Commencer à investir à 25 ou à 35 ans : ce que coûtent dix ans d’attente
Combien vous aurez en moins en commençant à investir dix ans plus tard, combien il faudrait verser pour rattraper le retard et pourquoi même dix ans d’investissement quand on est jeune comptent beaucoup.
Publié le 7 octobre 2026
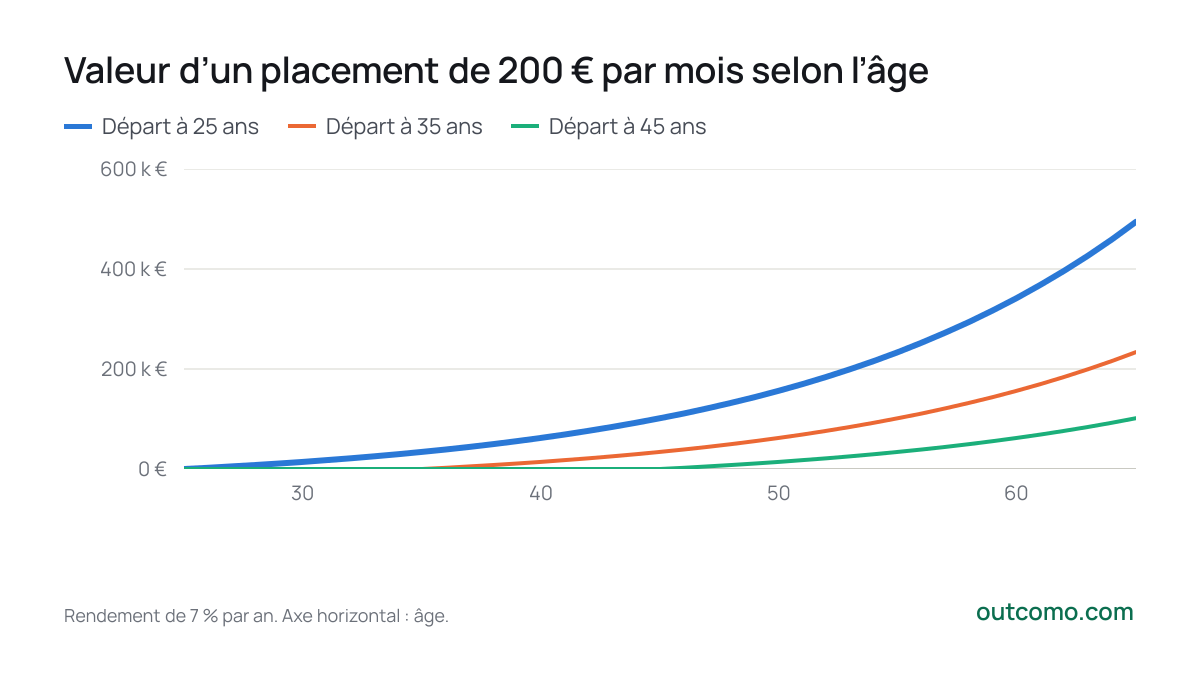
Deux personnes investissent de la même façon : 200 € par mois jusqu’à 65 ans. L’une commence à 25 ans, l’autre à 35. La première verse 96 000 €, la seconde 72 000 €, un quart de moins. À 65 ans pourtant, la première a 494 308 € et la seconde 233 891 € : 2,1 fois plus.
- Départ à 25 ans
- Départ à 35 ans
- Départ à 45 ans
65
- Départ à 25 ans494 308 €
- Départ à 35 ans233 891 €
- Départ à 45 ans101 507 €
Rendement de 7 % par an. Axe horizontal : âge.
| Départ (âge) | Années de placement | Versé | Valeur à 65 ans | Dont gains |
|---|---|---|---|---|
| 25 | 40 | 96 000 € | 494 308 € | 81 % |
| 35 | 30 | 72 000 € | 233 891 € | 69 % |
| 45 | 20 | 48 000 € | 101 507 € | 53 % |
Pourquoi le départ compte le plus
L’argent placé à 25 ans travaille 40 ans, celui placé à 55 ans seulement dix. À 7 %, une somme double à peu près tous les dix ans (voir la règle de 72) : les premiers versements se multiplient donc plusieurs fois. Pour celle qui commence à 25 ans, les gains représentent 81 % de la somme finale. L’essentiel de l’argent n’est pas gagné par son travail, mais par le temps.
Même dix ans peuvent suffire
En investissant seulement de 25 à 35 ans, 24 000 € au total, puis plus rien, on aurait 260 418 € à 65 ans. En commençant à 35 ans et en investissant 30 ans, on verse 72 000 € et on termine à 233 891 €.
Ces dix premières années rapportent exactement ce que perd celui qui commence dix ans plus tard : 260 418 €.
Combien doit verser celui qui commence tard
Pour atteindre les mêmes 494 308 € à 65 ans, celui qui commence à 35 ans doit verser 423 € par mois, 2,1 fois plus. À 45 ans, il lui faut 974 € par mois, 4,9 fois plus. Pour savoir quel capital viser, voyez combien il faut pour l’indépendance financière.
Avec un autre rendement
Plus le rendement est élevé, plus attendre coûte cher. À 7 %, commencer à 35 ans coûte 53 % de la somme finale. Avec 4 %, c’est 41 % ; avec 10 %, 63 %. Les frais du fonds agissent comme un rendement plus faible : voyez frais de 0,2 % ou de 1,5 %.
| Rendement annuel | Départ à 25 ans | Départ à 35 ans | Coût de l’attente |
|---|---|---|---|
| 4 % | 232 213 € | 137 054 € | −41 % |
| 7 % | 494 308 € | 233 891 € | −53 % |
| 10 % | 1 110 070 € | 412 569 € | −63 % |
Et l’inflation ?
Les montants sont en euros futurs. Si les prix augmentaient chaque année au rythme de l’objectif de la BCE, 2 %, 494 308 € à 65 ans vaudraient 223 868 € d’aujourd’hui. D’où l’intérêt d’augmenter le versement avec les revenus.
Ce qu’il faut en retenir
- Commencez, même avec peu. Le temps est la source de rendement la moins chère et il ne se rattrape pas.
- Un départ tardif n’est pas une raison d’abandonner. Un versement plus élevé, une durée plus longue ou des frais plus bas réduisent l’écart.
- Le rendement n’est pas garanti. Les actions fluctuent d’une année à l’autre, et un horizon long ne supprime pas le risque de chute ; il laisse seulement le temps de se redresser.
Testez votre propre versement, rendement et durée dans le calculateur d’intérêts composés. Il permet aussi de comparer plusieurs scénarios.
Faites le calcul vous-même
Calculateur d’intérêts composés
Articles liés
- Données
Actions, obligations et liquidités depuis 1928 : qui a gagné
Ce que seraient devenus 100 dollars en actions, obligations et liquidités depuis 1928, ce qui reste après inflation et combien de temps ont duré les pertes.
- Guide
Un million d’euros pour votre enfant à 21 ans : combien investir
Ce qu’il faut pour que votre enfant ait un million d’euros à 21 ans aux rendements moyens historiques des actions, des obligations et des liquidités : en une fois à la naissance, chaque mois dès la naissance ou dès 10 ans, et ce que l’inflation fait de ce million.
- Comparatif
Frais de 0,2 % ou de 1,5 % par an : ce que la différence coûte en 30 ans
Ce que les frais courants d’un fonds prennent sur un investissement mensuel : le calcul pour des frais de 0 à 2 %, les frais d’entrée, un placement unique et où trouver ce que coûte un fonds.
Sources des données
- Aswath Damodaran (NYU Stern), Historical Returns on Stocks, Bonds and Bills
- ECB, Monetary policy strategy: price stability
Cet article est fourni à titre indicatif et ne constitue pas un conseil financier, fiscal ou juridique. Les chiffres sont calculés directement à partir des sources citées et évoluent avec leurs mises à jour.