Vergleich
Mit 25 oder mit 35 anfangen zu investieren: was zehn Jahre Warten kosten
Wie viel weniger Sie haben, wenn Sie zehn Jahre später mit einem Sparplan beginnen, wie viel mehr Sie zum Aufholen einzahlen müssten und warum schon zehn Jahre in jungen Jahren viel ausmachen.
Veröffentlicht am 7. Oktober 2026
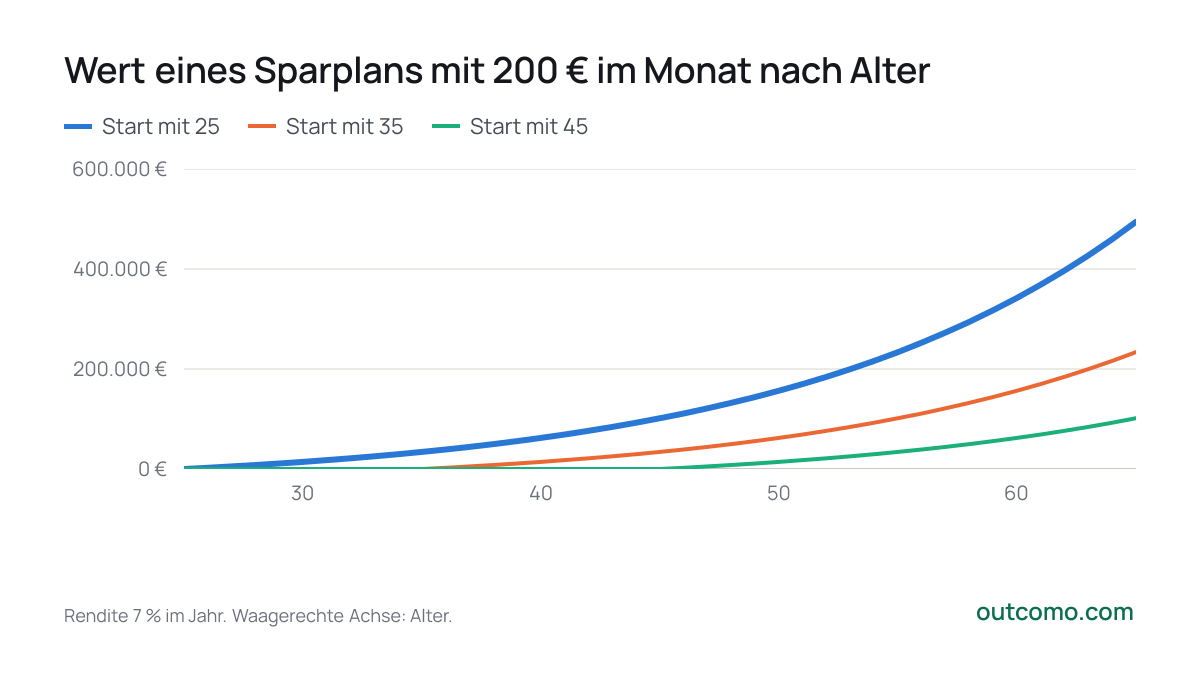
Zwei Menschen legen gleich an: 200 € im Monat bis zum Alter von 65. Die eine beginnt mit 25, der andere mit 35. Sie zahlt 96.000 € ein, er 72.000 €, also ein Viertel weniger. Mit 65 hat sie aber 494.308 € und er 233.891 €. Sie hat das 2,1-Fache.
- Start mit 25
- Start mit 35
- Start mit 45
65
- Start mit 25494.308 €
- Start mit 35233.891 €
- Start mit 45101.507 €
Rendite 7 % im Jahr. Waagerechte Achse: Alter.
| Start (Alter) | Jahre | Eingezahlt | Wert mit 65 | Davon Ertrag |
|---|---|---|---|---|
| 25 | 40 | 96.000 € | 494.308 € | 81 % |
| 35 | 30 | 72.000 € | 233.891 € | 69 % |
| 45 | 20 | 48.000 € | 101.507 € | 53 % |
Warum der Anfang am meisten zählt
Geld, das mit 25 angelegt wird, wächst 40 Jahre, Geld von 55 nur zehn. Bei 7 % verdoppelt sich ein Betrag etwa alle zehn Jahre, die frühesten Einzahlungen vervielfachen sich also mehrmals. Bei der Frühstarterin macht der Ertrag 81 % der Endsumme aus. Den größten Teil des Geldes verdient nicht ihre Arbeit, sondern die Zeit.
Schon zehn Jahre können reichen
Wer nur von 25 bis 35 anlegt, insgesamt 24.000 €, und danach nichts mehr einzahlt, hat mit 65 260.418 €. Wer mit 35 beginnt und 30 Jahre anlegt, zahlt 72.000 € ein und landet bei 233.891 €.
Die ersten zehn Jahre bringen genau so viel, wie dem fehlt, der zehn Jahre später anfängt: 260.418 €.
Wie viel ein Spätstarter einzahlen muss
Um mit 65 ebenfalls 494.308 € zu haben, muss jemand, der mit 35 beginnt, 423 € im Monat sparen, das 2,1-Fache. Wer mit 45 beginnt, braucht 974 € im Monat, das 4,9-Fache.
Bei anderer Rendite
Je höher die Rendite, desto teurer das Warten. Bei 7 % kostet der Start mit 35 53 % der Endsumme. Bei 4 % Rendite sind es 41 %, bei 10 % 63 %.
| Rendite im Jahr | Start mit 25 | Start mit 35 | Kosten des Wartens |
|---|---|---|---|
| 4 % | 232.213 € | 137.054 € | −41 % |
| 7 % | 494.308 € | 233.891 € | −53 % |
| 10 % | 1.110.070 € | 412.569 € | −63 % |
Und die Inflation
Die Beträge sind in künftigem Geld. Stiegen die Preise jedes Jahr um das EZB-Ziel von 2 %, hätten 494.308 € mit 65 die Kaufkraft von heute 223.868 €. Deshalb lohnt es sich, die Sparrate mit dem Einkommen zu erhöhen.
Was daraus folgt
- Fangen Sie an, auch mit wenig. Zeit ist die billigste Quelle der Rendite und lässt sich nicht nachholen.
- Ein später Start ist kein Grund aufzugeben. Eine höhere Sparrate, ein längerer Horizont oder niedrigere Kosten verkleinern den Abstand.
- Rendite ist nicht garantiert. Aktien schwanken von Jahr zu Jahr, ein langer Horizont beseitigt das Risiko von Einbrüchen nicht, er gibt nur Zeit zur Erholung.
Siehe auch: Die 72er-Regel · 0,2 oder 1,5 Prozent Fondskosten · Wie viel Vermögen brauche ich für die finanzielle Freiheit?
Ihren eigenen Betrag, Ihre Rendite und Laufzeit berechnen Sie im Zinseszinsrechner. Dort können Sie auch mehrere Szenarien vergleichen.
Selbst nachrechnen
Zinseszinsrechner
Passende Artikel
- Daten
Aktien, Anleihen und Bargeld seit 1928: was am meisten brachte
Was aus 100 Dollar in Aktien, Anleihen und Bargeld seit 1928 geworden wäre, was nach Inflation blieb, wie lange Verluste dauerten und was daraus folgt.
- Ratgeber
Eine Million Euro für Ihr Kind mit 21: wie viel Sie anlegen müssen
Was es braucht, damit Ihr Kind mit 21 eine Million Euro hat, bei den historischen Durchschnittsrenditen von Aktien, Anleihen und Bargeld: einmalig bei der Geburt, monatlich ab der Geburt oder ab 10, und was die Inflation aus der Million macht.
- Vergleich
0,2 oder 1,5 Prozent Fondskosten: Was der Unterschied in 30 Jahren ausmacht
Wie viel laufende Fondskosten von einem Sparplan wegnehmen: die Rechnung für Kosten von 0 bis 2 Prozent, Ausgabeaufschlag, Einmalanlage und wo Sie die Kosten eines Fonds finden.
Datenquellen
- Aswath Damodaran (NYU Stern), Historical Returns on Stocks, Bonds and Bills
- ECB, Monetary policy strategy: price stability
Der Artikel dient nur zur Information und ist keine Finanz-, Steuer- oder Rechtsberatung. Die Zahlen werden direkt aus den genannten Quellen berechnet und ändern sich mit deren Aktualisierung.