Porównanie
Inwestować jednorazowo czy stopniowo? Co pokazuje historia S&P 500
Większą kwotę zainwestować od razu czy rozłożyć na kilka miesięcy? Wszystkie starty od 1999 roku w złotych: jak często wygrywała inwestycja jednorazowa, o ile i kiedy pomogło rozłożenie.
Opublikowano 11 października 2026
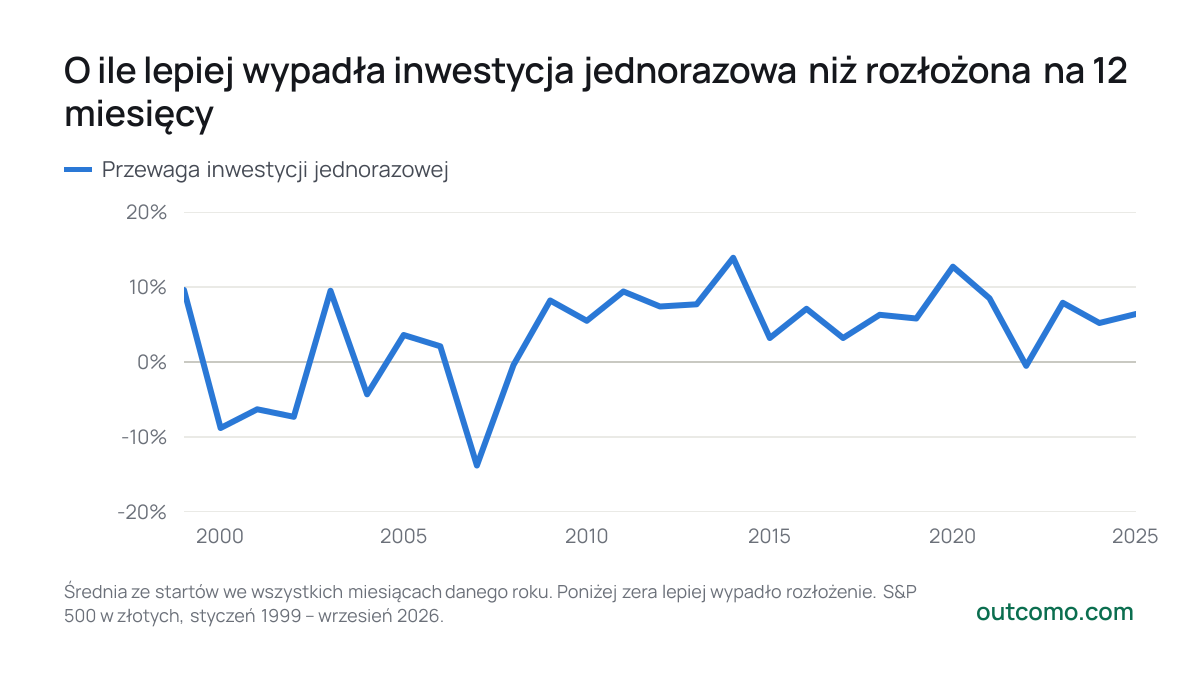
Masz 200 000 zł i chcesz je zainwestować. Wpłacić wszystko od razu czy rozłożyć kwotę na 12 miesięcy po 16 667 zł? Historia amerykańskich akcji daje jasną odpowiedź: spośród 322 możliwych startów od 1999 roku inwestycja jednorazowa wypadła lepiej w 73% przypadków, zwykle o 5,2% (mniej więcej 10 363 zł). Rozłożenie chroni jednak przed najgorszym scenariuszem: kto zainwestował wszystko w najgorszym momencie (start: październik 2000), po roku miał o 22% mniej.
- Przewaga inwestycji jednorazowej
2025
- Przewaga inwestycji jednorazowej6,4%
Średnia ze startów we wszystkich miesiącach danego roku. Poniżej zera lepiej wypadło rozłożenie. S&P 500 w złotych, styczeń 1999 – wrzesień 2026.
Dlaczego zwykle wygrywa inwestycja jednorazowa
Akcje częściej rosną, niż spadają. Pieniądze, które dopiero czekają na swoją kolej, tracą ten wzrost, i to tym więcej, im dłużej czekają. Dlatego inwestycja jednorazowa wygrywa tym częściej, im dłużej trwa rozkładanie: przy trzech miesiącach w 62% przypadków, przy dwóch latach w 76%, zwykle o 11%.
| Rozłożone na (miesięcy) | Liczba startów | Jednorazowo lepiej | Typowa różnica | Najlepiej | Najgorzej |
|---|---|---|---|---|---|
| 3 | 331 | 62% | +0,9% | +9% | -11% |
| 6 | 328 | 69% | +2,1% | +13% | -17% |
| 12 | 322 | 73% | +5,2% | +21% | -22% |
| 24 | 310 | 76% | +11,2% | +38% | -29% |
Kiedy lepiej wypadło rozłożenie
Rozłożenie pomogło głównie przy startach w latach 2000, 2001, 2002, 2004, 2007, 2008, 2022, gdy po inwestycji przyszedł spadek akcji albo złoty umocnił się wobec dolara. Najgorzej wypadł start w miesiącu: październik 2000. 200 000 zł zainwestowane jednorazowo było po roku warte 134 053 zł, ta sama kwota rozłożona na 12 miesięcy 172 027 zł. O ponad 10% gorzej inwestycja jednorazowa wypadła w 23 z 322 startów (7%). Największą przewagę miała przy starcie w miesiącu: sierpień 2011 (o 21%).
Takich momentów nie da się przewidzieć. Jeśli jednak spadek tuż po zakupie skłoniłby cię do sprzedaży, rozłożenie jest rozsądnym ubezpieczeniem: zwykle tracisz 5,2% i w zamian unikasz najgorszych startów.
Regularne inwestowanie z pensji to inna sytuacja
Gdy co miesiąc inwestujesz część pensji, nie masz wyboru: nie dysponujesz całą kwotą od razu. Regularne inwestowanie jest wtedy najlepszym, co możesz zrobić, a jego wahania z czasem się wyrównują. Ten artykuł dotyczy tylko sytuacji, w której masz już całą kwotę, na przykład ze sprzedaży mieszkania, spadku czy premii.
Co z tego wynika
- Jeśli masz pieniądze i długi horyzont, historia przemawia za inwestycją jednorazową. Zależnie od długości rozkładania wypadła lepiej w 62% do 76% przypadków.
- Rozłożenie to ubezpieczenie, a nie sposób na wyższy zysk. Ma sens, jeśli spadek tuż po zakupie wytrąciłby cię z równowagi.
- Jeśli rozkładasz, to raczej krótko. Im dłużej pieniądze czekają, tym więcej to średnio kosztuje.
- Przeszłość niczego nie gwarantuje. To jeden rynek w jednym okresie; pieniądze potrzebne wkrótce w ogóle nie powinny trafiać do akcji.
Zobacz też: Bitcoin kupowany co miesiąc od 2014 roku
Jak wypadłaby twoja kwota i twój okres, pokaże kalkulator DCA w trybie Historia: porównuje regularne inwestowanie z wpłatą całej kwoty od razu.
Policz to samodzielnie
Kalkulator DCA
Powiązane artykuły
- Dane
Bitcoin kupowany co miesiąc od 2014 roku: ile byłby wart dziś
Ile byłyby dziś warte comiesięczne zakupy bitcoina od 2014 roku w złotych, jak głęboko spadały po drodze, jak ważny jest moment startu i jak wypadły na tle S&P 500.
- Dane
Akcje, obligacje i gotówka od 1928 roku: co dało najwięcej
Co stałoby się ze 100 dolarami w akcjach, obligacjach i gotówce od 1928 roku, ile zostało po inflacji, jak długo trwały straty i co z tego wynika.
- Porównanie
Opłata 0,2% czy 1,5% rocznie: ile kosztuje różnica przez 30 lat
Ile zabiera roczna opłata funduszu przy regularnym inwestowaniu: wyliczenie dla opłat od 0 do 2%, opłata za nabycie, jednorazowa wpłata i gdzie znaleźć koszty funduszu.
Źródła danych
- Tiingo, monthly closing prices (SPY, S&P 500 with dividends)
- ECB, euro foreign exchange reference rates
Artykuł ma charakter informacyjny i nie stanowi porady finansowej, podatkowej ani prawnej. Liczby są obliczane bezpośrednio z podanych źródeł i zmieniają się wraz z ich aktualizacją.