Porównanie
Kredyt hipoteczny na 20 czy 30 lat: o ile wyższa rata i ile zaoszczędzisz
Jak różnią się rata i odsetki przy kredycie hipotecznym na 10, 15, 20, 25 i 30 lat, dlaczego dłuższy okres kosztuje tak dużo więcej i jak skrócić spłatę nadpłatami.
Opublikowano 28 października 2026
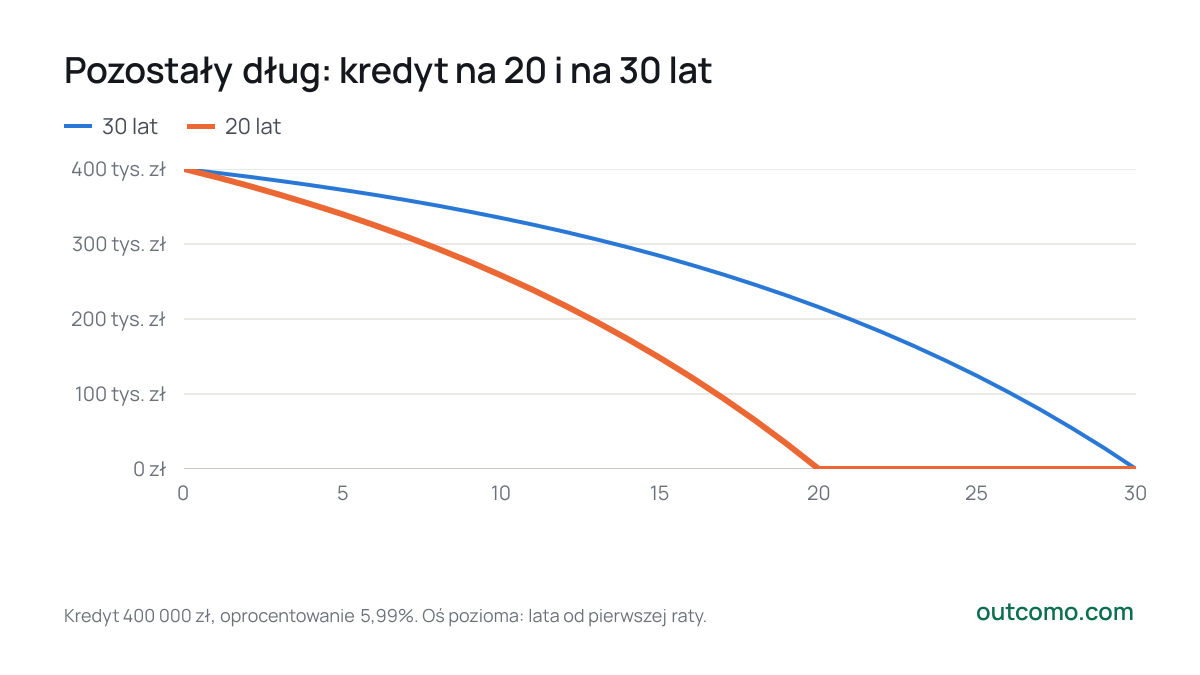
Kredyt hipoteczny na 400 000 zł z oprocentowaniem 5,99% to przy 20 latach rata 2863 zł miesięcznie, a przy 30 latach 2396 zł. Krótszy okres kosztuje 467 zł więcej co miesiąc, czyli ratę wyższą o 20%, ale oszczędza 175 207 zł na odsetkach. Przez 30 lat oddasz bankowi 462 427 zł odsetek, czyli 116% pożyczonej kwoty.
| Okres | Rata miesięczna | Odsetki razem | Odsetki wobec kredytu | Razem do spłaty |
|---|---|---|---|---|
| 10 lat | 4439 zł | 132 657 zł | 33% | 532 657 zł |
| 15 lat | 3373 zł | 207 188 zł | 52% | 607 188 zł |
| 20 lat | 2863 zł | 287 220 zł | 72% | 687 220 zł |
| 25 lat | 2575 zł | 372 428 zł | 93% | 772 428 zł |
| 30 lat | 2396 zł | 462 427 zł | 116% | 862 427 zł |
- 30 lat
- 20 lat
30
- 30 lat0 zł
- 20 lat0 zł
Kredyt 400 000 zł, oprocentowanie 5,99%. Oś pozioma: lata od pierwszej raty.
Dlaczego dłuższy okres kosztuje tak dużo więcej
Odsetki liczy się od kapitału, który został do spłaty. Przy dłuższym okresie kapitał spada wolniej, więc bank dłużej nalicza odsetki od wysokiej kwoty. W pierwszej racie kredytu na 30 lat odsetki stanowią 83%, kapitał spłaca tylko reszta.
Po 10 latach przy kredycie na 30 lat zostaje do spłaty jeszcze 84% pożyczonej kwoty, przy kredycie na 20 lat 65%. Gdy krótszy kredyt jest już spłacony, przy dłuższym zostaje 215 880 zł (54% kredytu) i kolejne 10 lat rat.
Dłuższy kredyt i nadpłaty
Krótszy okres da się odtworzyć dłuższym kredytem: jeśli co miesiąc dopłacisz różnicę 467 zł, spłacisz kredyt w ciągu 20 lat i oddasz 287 220 zł odsetek, tyle samo co przy krótszym kredycie z tym samym oprocentowaniem. Zaletą jest elastyczność: w gorszym miesiącu płacisz tylko obowiązkową, niższą ratę.
Haczyk tkwi w warunkach. Bank może pobrać rekompensatę za nadpłatę tylko wtedy i w takiej wysokości, na jakie pozwalają przepisy i umowa; zwykle dotyczy to pierwszych lat kredytu albo okresu stałej stopy. Potrzebna jest też dyscyplina: pieniądze, o które nikt nie prosi, łatwo wydać. Ile dają mniejsze kwoty, pokazuje artykuł Nadpłata kredytu hipotecznego.
Krócej czy dłużej?
- Krótszy okres wychodzi najtaniej, jeśli wyższą ratę udźwigniesz z zapasem, także wtedy, gdy oprocentowanie wzrośnie.
- Dłuższy okres daje niższą obowiązkową ratę i więcej luzu w budżecie, a niższa rata poprawia zdolność kredytową. Płacisz za to wyższymi odsetkami, chyba że spłacasz szybciej, niż musisz.
- Najpierw poduszka finansowa. Pieniędzy wpłaconych do kredytu nie odzyskasz. Zanim wybierzesz wyższą ratę, odłóż na kilka miesięcy wydatków.
Własny kredyt, oprocentowanie i okres policzysz w kalkulatorze kredytu hipotecznego.
Policz to samodzielnie
Kalkulator kredytu hipotecznego
Powiązane artykuły
- Poradnik
Koniec okresu stałej stopy kredytu: co stanie się z ratą
O ile wzrośnie lub spadnie rata po końcu okresu stałej stopy, dlaczego nowe oprocentowanie dotyczy prawie całego kredytu i co możesz zrobić.
- Poradnik
Nadpłata kredytu hipotecznego: ile daje 500 zł miesięcznie więcej
O ile wcześniej spłacisz kredyt hipoteczny i ile zaoszczędzisz na odsetkach, nadpłacając od 200 do 2000 zł miesięcznie albo jednorazowo, oraz czy lepiej skrócić okres, czy obniżyć ratę.
- Dane
Ceny mieszkań w Polsce: o ile wzrosły od 2015 roku
Jak zmieniały się ceny nieruchomości mieszkaniowych w Polsce, ile z tego wzrostu zjadła inflacja i jak Polska wypada na tle Unii Europejskiej.
Źródła danych
Artykuł ma charakter informacyjny i nie stanowi porady finansowej, podatkowej ani prawnej. Liczby są obliczane bezpośrednio z podanych źródeł i zmieniają się wraz z ich aktualizacją.