Porównanie
Zacząć inwestować w wieku 25 czy 35 lat: ile kosztuje dziesięć lat zwłoki
O ile mniej ma się na koniec, zaczynając inwestować dziesięć lat później, ile trzeba by wpłacać, żeby to nadrobić, i dlaczego nawet dziesięć lat inwestowania za młodu robi wielką różnicę.
Opublikowano 7 października 2026
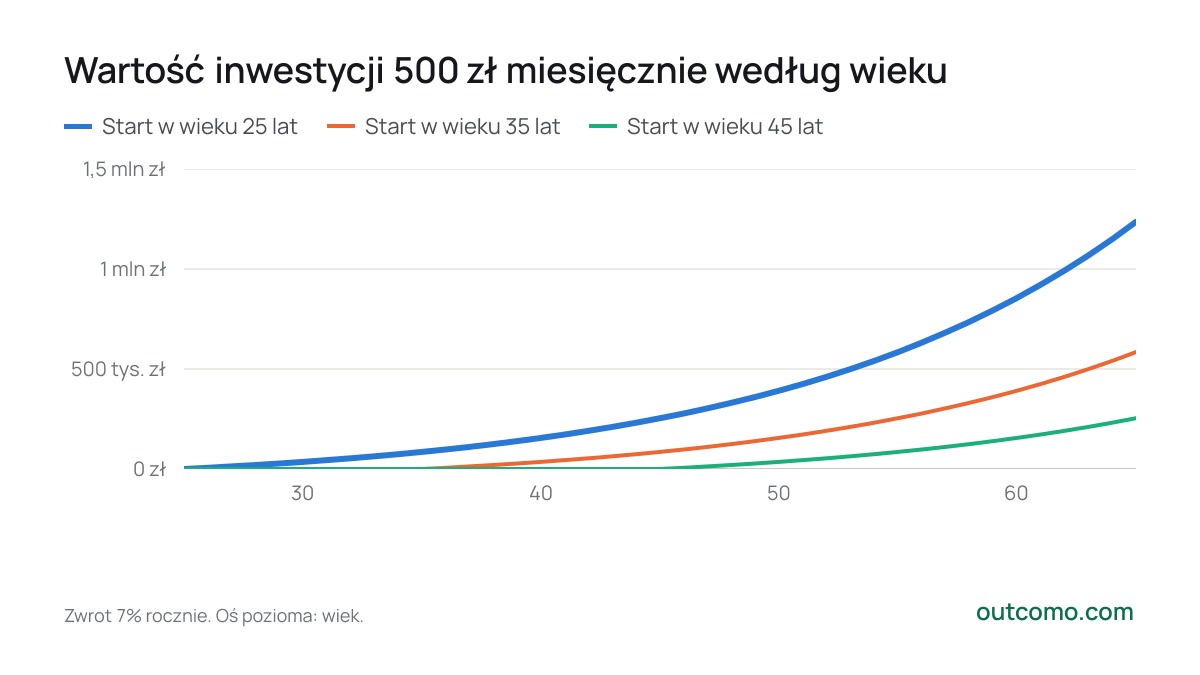
Dwie osoby inwestują tak samo: 500 zł miesięcznie do 65. roku życia. Pierwsza zaczyna w wieku 25 lat, druga w wieku 35. Pierwsza wpłaci 240 000 zł, druga 180 000 zł, czyli o jedną czwartą mniej. W wieku 65 lat pierwsza będzie jednak mieć 1 235 771 zł, a druga 584 726 zł: 2,1 raza więcej.
- Start w wieku 25 lat
- Start w wieku 35 lat
- Start w wieku 45 lat
65
- Start w wieku 25 lat1 235 771 zł
- Start w wieku 35 lat584 726 zł
- Start w wieku 45 lat253 768 zł
Zwrot 7% rocznie. Oś pozioma: wiek.
| Start (wiek) | Lata inwestowania | Wpłacono | Wartość w wieku 65 lat | W tym zysk |
|---|---|---|---|---|
| 25 | 40 | 240 000 zł | 1 235 771 zł | 81% |
| 35 | 30 | 180 000 zł | 584 726 zł | 69% |
| 45 | 20 | 120 000 zł | 253 768 zł | 53% |
Dlaczego start liczy się najbardziej
Pieniądze wpłacone w wieku 25 lat pracują 40 lat, wpłacone w wieku 55 lat tylko dziesięć. Przy 7% kwota podwaja się mniej więcej co dziesięć lat, więc najwcześniejsze wpłaty mnożą się kilkakrotnie. U osoby, która zaczyna w wieku 25 lat, zysk stanowi 81% końcowej kwoty. Większość pieniędzy zarabia nie jej praca, ale czas.
Nawet dziesięć lat może wystarczyć
Kto inwestowałby tylko od 25. do 35. roku życia, łącznie 60 000 zł, a potem już nic nie dopłacał, miałby w wieku 65 lat 651 045 zł. Kto zaczyna w wieku 35 lat i inwestuje 30 lat, wpłaca 180 000 zł i kończy z kwotą 584 726 zł.
Te pierwsze dziesięć lat zarabia dokładnie tyle, ile traci ten, kto zaczyna dziesięć lat później: 651 045 zł.
Ile musi wpłacać ktoś, kto zaczyna później
Żeby w wieku 65 lat dojść do tych samych 1 235 771 zł, osoba zaczynająca w wieku 35 lat musi odkładać 1057 zł miesięcznie, 2,1 raza więcej. Zaczynając w wieku 45 lat, trzeba 2435 zł miesięcznie, 4,9 raza więcej.
Przy innym zwrocie
Im wyższy zwrot, tym więcej kosztuje czekanie. Przy 7% start w wieku 35 lat kosztuje 53% końcowej kwoty. Przy zwrocie 4% to 41%, przy 10% 63%.
| Zwrot roczny | Start w wieku 25 lat | Start w wieku 35 lat | Koszt czekania |
|---|---|---|---|
| 4% | 580 532 zł | 342 635 zł | −41% |
| 7% | 1 235 771 zł | 584 726 zł | −53% |
| 10% | 2 775 174 zł | 1 031 422 zł | −63% |
A inflacja?
Kwoty w artykule są w przyszłych pieniądzach. Gdyby ceny rosły co roku zgodnie z celem NBP o 2,5%, 1 235 771 zł w wieku 65 lat odpowiadałoby dzisiejszym 460 239 zł. Dlatego warto stopniowo podnosić wpłaty razem z dochodami.
Co z tego wynika
- Warto zacząć nawet od małej kwoty. Czas jest najtańszym źródłem zysku i nie da się go nadrobić później.
- Późny start to nie powód, żeby się poddać. Wyższa wpłata, dłuższy horyzont czy niższe opłaty zmniejszają różnicę.
- Zysk nie jest gwarantowany. Akcje wahają się z roku na rok, a długi horyzont nie usuwa ryzyka spadków, daje tylko czas na odrobienie strat.
Zobacz też: Reguła 72 · Opłata 0,2% czy 1,5% rocznie · Ile pieniędzy potrzeba do niezależności finansowej?
Własną wpłatę, zwrot i okres można sprawdzić w kalkulatorze procentu składanego. Pozwala też porównać kilka scenariuszy obok siebie.
Policz to samodzielnie
Kalkulator procentu składanego
Powiązane artykuły
- Dane
Akcje, obligacje i gotówka od 1928 roku: co dało najwięcej
Co stałoby się ze 100 dolarami w akcjach, obligacjach i gotówce od 1928 roku, ile zostało po inflacji, jak długo trwały straty i co z tego wynika.
- Poradnik
Milion złotych dla dziecka w wieku 21 lat: ile inwestować
Ile trzeba zainwestować, żeby dziecko miało milion złotych w wieku 21 lat, przy średnich historycznych stopach zwrotu z akcji, obligacji i gotówki: jednorazowo przy narodzinach, miesięcznie od narodzin lub od 10 lat, i co z tym milionem zrobi inflacja.
- Porównanie
Opłata 0,2% czy 1,5% rocznie: ile kosztuje różnica przez 30 lat
Ile zabiera roczna opłata funduszu przy regularnym inwestowaniu: wyliczenie dla opłat od 0 do 2%, opłata za nabycie, jednorazowa wpłata i gdzie znaleźć koszty funduszu.
Źródła danych
- Aswath Damodaran (NYU Stern), Historical Returns on Stocks, Bonds and Bills
- NBP, Strategia polityki pieniężnej (cel inflacyjny)
Artykuł ma charakter informacyjny i nie stanowi porady finansowej, podatkowej ani prawnej. Liczby są obliczane bezpośrednio z podanych źródeł i zmieniają się wraz z ich aktualizacją.